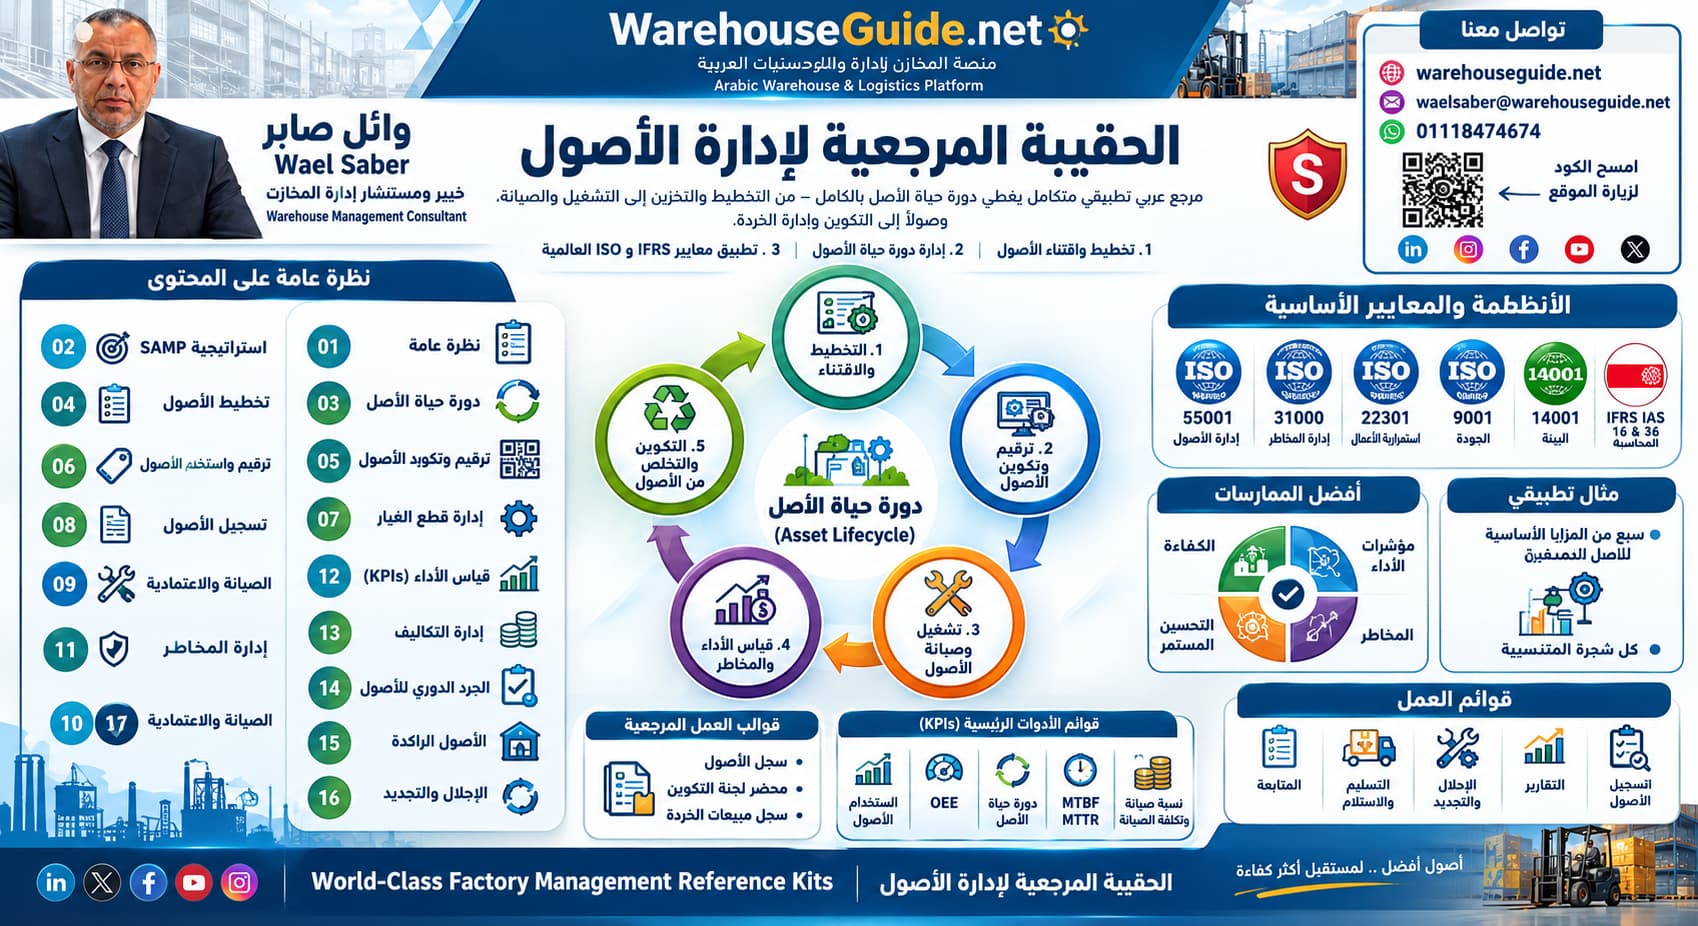
مرجع تطبيقي متكامل لإدارة دورة حياة الأصول في المصانع وفق أفضل الممارسات ومعايير ISO وIFRS
الحقيبة المرجعية العالمية لإدارة الأصول
مرجع عربي تنفيذي متكامل يغطي دورة حياة الأصل بالكامل — من التخطيط والاقتناء إلى التشغيل والصيانة، وصولًا إلى التكهين وإدارة الخردة، وفق معايير ISO وIFRS العالمية.
هذه الحقيبة موجهة لمديري المصانع والأصول والمخازن والصيانة والمديرين الماليين والمراجعين الداخليين ومديري المشروعات وسلاسل الإمداد. تُبنى محتوياتها على المعايير الدولية التالية:
مقدمة في إدارة الأصول
إدارة الأصول هي النشاط المنسّق الذي تحقق به المنشأة قيمة من أصولها طوال دورة حياتها، بدءًا من التخطيط وحتى التخلص النهائي. المعيار المرجعي العالمي هو ISO 55001 الذي يربط إدارة الأصول مباشرة بالأهداف الاستراتيجية للمنشأة وليس فقط بالصيانة أو المحاسبة.
النقاط العملية الأساسية
- الأصل هو أي بند له قيمة محتملة أو فعلية للمنشأة (معدات، مبانٍ، مركبات، برمجيات، حتى الأصول غير الملموسة).
- الفرق الجوهري بين «إدارة الصيانة» و«إدارة الأصول»: الصيانة تُبقي الأصل يعمل، وإدارة الأصول تقرر هل يستحق الأصل الاستمرار أصلًا من منظور القيمة والمخاطر والتكلفة.
- ثلاثية إدارة الأصول: الأداء (Performance) + التكلفة (Cost) + المخاطر (Risk) — وأي قرار على أصل يُقيَّم بموازين الثلاثة معًا.
- أصحاب المصلحة الرئيسيون: الإدارة العليا، المالية، التشغيل، الصيانة، السلامة، الجهات الرقابية.
أفضل الممارسات
- ابدأ أي مبادرة إدارة أصول بجرد وتصنيف دقيق قبل أي استثمار في أنظمة أو برمجيات.
- اربط كل قرار أصل بمؤشر مالي واضح (ROI أو Payback) وليس بالحدس الفني فقط.
مصنع يمتلك خط إنتاج بعمر 12 سنة يعمل بكفاءة 60% فقط. قرار الصيانة التقليدي: أصلحه. قرار إدارة الأصول: قارن تكلفة الإصلاح + التكلفة التشغيلية المتبقية على 3 سنوات مقابل تكلفة استبدال الخط وأثره على الإنتاجية والمخاطر — القرار الأخير غالبًا استبدال جزئي مبرمج.
استراتيجية إدارة الأصول (SAMP)
خطة إدارة الأصول الاستراتيجية (Strategic Asset Management Plan) هي الوثيقة التي تترجم أهداف المنشأة العليا إلى سياسات وأهداف قابلة للقياس على مستوى الأصول، وهي حجر الأساس الذي يطلبه ISO 55001 قبل أي شهادة اعتماد.
النقاط العملية الأساسية
- SAMP يربط: الأهداف التنظيمية ← سياسة إدارة الأصول ← أهداف إدارة الأصول ← خطط تفصيلية لكل فئة أصول.
- يجب أن تكون السياسة موقّعة من الإدارة العليا وتُراجَع دوريًا (سنويًا كحد أدنى).
- تحديد «فئات الأصول الحرجة» أول خطوة عملية: أي الأصول يوقف توقفها الإنتاج بالكامل؟
- الفجوة الشائعة: منشآت تملك خطط صيانة تفصيلية لكنها بلا استراتيجية أصول مكتوبة تربط القرارات ببعضها.
أفضل الممارسات
- اجعل SAMP وثيقة من 5-10 صفحات قابلة للتنفيذ، لا تقريرًا أكاديميًا مطولًا.
- راجع SAMP كل مرة تتغير فيها الاستراتيجية التشغيلية العليا للمنشأة.
شركة لوجستية وضعت هدفًا استراتيجيًا: «خفض تكلفة دورة حياة أسطول الرافعات الشوكية بنسبة 15% خلال 3 سنوات» — تُرجم إلى خطة تفصيلية: توحيد الموردين، تحويل 30% من الأسطول للتأجير التشغيلي بدل التملك، وتفعيل الصيانة التنبؤية.
دورة حياة الأصل (Asset Lifecycle)
كل أصل يمر بمراحل: التخطيط، الشراء، التشغيل، الصيانة، والتخلص. القيمة الحقيقية تُدار عبر «تكلفة دورة الحياة الكاملة» (Life Cycle Cost) وليس فقط تكلفة الشراء الأولى.
النقاط العملية الأساسية
- تكلفة الشراء غالبًا لا تتجاوز 20-30% من إجمالي تكلفة دورة الحياة؛ الباقي تشغيل وصيانة وتخلص.
- مراحل الدورة: التخطيط → الاقتناء → التشغيل والصيانة → التجديد/الإحلال → التخلص (الخردة أو إعادة التدوير).
- كل مرحلة تحتاج مالكًا مسؤولًا واضحًا (Asset Owner) يُحاسَب على القرارات فيها.
- قياس منحنى «حوض الاستحمام» (Bathtub Curve) لفهم معدل الأعطال المبكرة، المستقرة، ثم نهاية العمر.
أفضل الممارسات
- احسب تكلفة دورة الحياة (LCC) لكل قرار اقتناء أصل تتجاوز قيمته حدًا معينًا (مثلاً 50,000 ر.س).
- وثّق مالك كل أصل بالاسم الوظيفي لا القسم فقط.
شراء ضاغط هواء بسعر أقل من منافسه بـ20% لكن باستهلاك طاقة أعلى بـ35% يجعل التكلفة الإجمالية على 10 سنوات أعلى — القرار الصحيح يُبنى على تكلفة دورة الحياة لا سعر الشراء.
تخطيط الأصول
التخطيط الجيد يمنع أكثر من 60% من مشكلات الأصول لاحقًا. يشمل: تحديد الحاجة الفعلية، دراسة البدائل (شراء/تأجير/استئجار تشغيلي)، والموازنة الرأسمالية.
النقاط العملية الأساسية
- مصفوفة القرار: هل الحاجة مؤقتة (تأجير) أم دائمة واستراتيجية (تملك)؟
- خطة رأس المال (CAPEX Plan) يجب أن تُبنى على أفق 3-5 سنوات وليس سنة واحدة.
- تحليل الطلب المستقبلي على الطاقة الإنتاجية قبل شراء أصول جديدة يمنع التوسع الزائد أو الناقص.
- إشراك الصيانة والتشغيل في مرحلة التخطيط وليس بعد التسليم فقط.
أفضل الممارسات
- اربط كل طلب أصل جديد بدراسة جدوى مختصرة (صفحة واحدة) قبل الاعتماد.
- افحص بيانات الاستخدام الفعلي للأصول المشابهة قبل شراء أصول جديدة من نفس الفئة.
مستودع يخطط لشراء 5 رافعات شوكية إضافية بناءً على ذروة موسمية تحدث شهرين فقط في السنة — البديل الأمثل غالبًا التأجير التشغيلي لهذين الشهرين بدل تملك أصول تظل عاطلة 10 أشهر.
شراء واستلام الأصول
مرحلة الاقتناء يجب أن تتضمن معايير فنية واضحة، وتقييم موردين، وبروتوكول استلام يوثّق حالة الأصل عند الوصول لمنع نزاعات الضمان لاحقًا.
النقاط العملية الأساسية
- المواصفة الفنية (Spec Sheet) يجب أن تُعتمد قبل طرح طلب الشراء، لا أثناء التفاوض مع المورد.
- نموذج استلام الأصل (Asset Handover) يوثّق: الحالة الفعلية، الملحقات، الضمان، تاريخ بدء التشغيل.
- فحص الفجوة بين المواصفة المطلوبة والمُستلمة فعليًا قبل التوقيع النهائي على الاستلام.
- ربط تاريخ الاستلام الفعلي (وليس تاريخ الفاتورة) ببداية حساب العمر الافتراضي للأصل.
أفضل الممارسات
- لا يُعتمد استلام أي أصل حرج دون اختبار تشغيلي فعلي موثّق.
- اربط نموذج الاستلام مباشرة بسجل الأصول الإلكتروني لتفادي الازدواجية.
استلام مولد كهربائي دون اختبار حمل فعلي أدى لاكتشاف عيب تصنيع بعد انتهاء فترة الفحص التعاقدية مع المورد؛ لو وُجد بروتوكول استلام بفحص حمل إلزامي، لكان العيب اكتُشف خلال فترة الضمان.
ترقيم وتكويد الأصول
نظام ترقيم موحّد وذكي هو العمود الفقري لأي سجل أصول موثوق؛ بدونه يصبح التتبع والتقارير والتحليل شبه مستحيل عند تجاوز عدد الأصول بضع عشرات.
النقاط العملية الأساسية
- بنية الكود المقترحة: [فئة الأصل]-[الموقع]-[رقم تسلسلي] مثل FLT-WH1-0007 لرافعة شوكية في مستودع 1.
- الكود يجب أن يكون ثابتًا مدى حياة الأصل — لا يتغير حتى لو انتقل الأصل بين المواقع.
- الملصق الفعلي على الأصل (Barcode/QR) يُربط بنفس الكود في السجل الإلكتروني لتفعيل الجرد السريع بالمسح الضوئي.
- تجنّب الترميز العشوائي أو المتسلسل البسيط (1، 2، 3...) لأنه لا يحمل أي معلومة تصنيفية.
أفضل الممارسات
- وثّق دليل الترميز (Coding Manual) في صفحة واحدة يرجع إليها أي موظف جديد.
- استخدم QR بدل الباركود التقليدي لأنه يحمل بيانات أكثر ويقرأ من أي زاوية.
منشأة انتقلت من ترقيم تسلسلي بسيط إلى نظام هرمي بالفئة والموقع، فانخفض وقت البحث عن أي أصل في الجرد السنوي من 3 دقائق إلى أقل من 15 ثانية عبر مسح QR.
سجل الأصول (Asset Register)
سجل الأصول هو المصدر الوحيد المعتمد للحقيقة (Single Source of Truth) عن كل أصل تملكه المنشأة؛ يُستخدم مرجعًا للمحاسبة والصيانة والتأمين والتدقيق معًا.
النقاط العملية الأساسية
- الحقول الإلزامية: الكود، الاسم، الفئة، الموقع، تاريخ الشراء، القيمة الأصلية، العمر الافتراضي، الحالة، المسؤول.
- القيمة الدفترية يجب أن تُحسب تلقائيًا بمعادلة (لا تُدخل يدويًا) لضمان التوافق مع سجلات المحاسبة (IFRS IAS 16).
- مراجعة السجل دوريًا (ربع سنوي كحد أدنى) لمطابقته مع الجرد الفعلي على الأرض.
- فصل واضح بين «الأصول الثابتة الرأسمالية» و«المستلزمات المستهلكة» حتى لا يختلط سجل الأصول بسجل المخزون.
أفضل الممارسات
- اجعل تحديث السجل جزءًا من إجراء أي حركة أصل (نقل، صيانة كبرى، استبعاد) لا نشاطًا منفصلًا لاحقًا.
- استخدم القالب المرفق «سجل الأصول» بهذه الحقيبة كنقطة انطلاق موحّدة.
عند التدقيق السنوي، شركة اكتشفت 12 أصلًا في السجل غير موجودين فعليًا على الأرض (فُقدوا أو نُقلوا دون تحديث) — مطابقة دورية كل ربع سنة كانت ستكشف الفجوة قبل التدقيق الخارجي.
تشغيل الأصول
التشغيل السليم يمتد أثره مباشرة على العمر الافتراضي وتكلفة الصيانة؛ معظم الأعطال المبكرة سببها سوء تشغيل لا عيب تصنيع.
النقاط العملية الأساسية
- تعليمات تشغيل موثقة (SOP) لكل فئة أصول حرجة، متاحة للمشغّل في نقطة الاستخدام.
- تدريب المشغّلين واعتمادهم (Operator Certification) قبل السماح لهم بتشغيل أصول حرجة.
- مراقبة مؤشرات التشغيل اللحظية (الحمل، درجة الحرارة، الاهتزاز) كإنذار مبكر قبل العطل الكامل.
- توثيق أي تشغيل خارج الحدود التصميمية (Overload) لأنه يؤثر مباشرة على حسابات العمر الافتراضي المتبقي.
أفضل الممارسات
- اربط شهادة تشغيل المعدة برقم الأصل نفسه في السجل، لا بسجل تدريب منفصل.
- فعّل تنبيهات تلقائية عند تجاوز حدود التشغيل الآمنة إن كان الأصل مزودًا بمستشعرات.
تشغيل رافعة شوكية بحمولة تتجاوز الحد الأقصى بشكل متكرر قلّص عمرها الافتراضي من 8 سنوات إلى أقل من 5 سنوات فعليًا حسب سجلات الصيانة.
الصيانة وإدارة الاعتمادية
الانتقال من الصيانة التفاعلية (بعد العطل) إلى الصيانة الوقائية ثم التنبؤية هو أكبر رافعة لتقليل تكلفة دورة حياة الأصل ورفع الاعتمادية.
النقاط العملية الأساسية
- أنواع الصيانة: تفاعلية (Reactive) ← وقائية (Preventive) ← تنبؤية (Predictive) ← موثوقية محورية (RCM).
- مؤشر MTBF (متوسط الزمن بين الأعطال) وMTTR (متوسط زمن الإصلاح) هما المقياسان الأساسيان لصحة برنامج الصيانة.
- خطة صيانة وقائية مبنية على توصيات المصنّع + بيانات الأداء الفعلي، لا التوصية النظرية فقط.
- الصيانة التنبؤية (اهتزاز، حرارة، تحليل زيوت) تستحق الاستثمار فقط للأصول الحرجة عالية التكلفة.
أفضل الممارسات
- لا تطبّق الصيانة التنبؤية على كل الأصول — رتّبها حسب الحرجية أولًا (تحليل Criticality).
- اربط كل أمر صيانة بسجل تاريخ الأصل تلقائيًا لبناء قاعدة بيانات أعطال موثوقة.
مصنع طبّق تحليل اهتزاز شهري على المحركات الكبرى فانخفضت الأعطال المفاجئة بنسبة 40% خلال سنة، مع ارتفاع MTBF من 45 يومًا إلى 78 يومًا.
إدارة قطع الغيار
قطع الغيار هي مخزون خاص له منطق مختلف عن المخزون التشغيلي العادي؛ الهدف ليس تقليل التكلفة فقط بل ضمان التوفر الفوري للأصول الحرجة.
النقاط العملية الأساسية
- تصنيف قطع الغيار: حرجة (توقف كامل للإنتاج) / مهمة / روتينية — لكل تصنيف سياسة مخزون مختلفة.
- قطع الغيار البطيئة الحركة (Slow-moving) لأصول حرجة تُحتفظ بها رغم ارتفاع تكلفة التخزين لأن تكلفة التوقف أعلى بكثير.
- ربط قطعة الغيار برقم الأصل الذي تخدمه في السجل يسهّل التنبؤ بالطلب المستقبلي.
- مراجعة دورية لقطع الغيار الراكدة المرتبطة بأصول مستبعدة فعليًا — غالبًا تُنسى وتظل تشغل مساحة وتكلفة.
أفضل الممارسات
- اربط سياسة إعادة الطلب (Min/Max) بمستوى حرجية الأصل الخادِم لا بمعدل الاستهلاك فقط.
- دقّق قطع الغيار المرتبطة بأصول مستبعدة كل ربع سنة.
مصنع احتفظ بمضخة احتياطية كاملة لخط إنتاج حرج رغم تكلفتها العالية؛ عند عطل المضخة الرئيسية تم التبديل خلال ساعتين بدل توقف 3 أسابيع بانتظار الاستيراد.
إدارة المخاطر
كل أصل يحمل مخاطر تشغيلية ومالية وسلامة؛ إدارة الأصول الناضجة تُدرج المخاطر في كل قرار بدل معالجتها بعد وقوع الحادث.
النقاط العملية الأساسية
- سجل مخاطر الأصول (Asset Risk Register) يوثّق: الخطر، الاحتمالية، الأثر، إجراء التخفيف، المسؤول.
- مصفوفة المخاطر (احتمالية × أثر) تُستخدم لترتيب أولويات الاستثمار في الصيانة أو الإحلال.
- المخاطر ليست فنية فقط — تشمل مخاطر توقف الأعمال (Business Continuity) ومخاطر الامتثال البيئي.
- مراجعة سجل المخاطر مرتبطة بمراجعة SAMP نفسها لضمان الاتساق الاستراتيجي.
أفضل الممارسات
- استخدم القالب المرفق «سجل المخاطر» وحدّثه عند أي تغيير جوهري في التشغيل أو البيئة التنظيمية.
- اربط كل خطر عالي التأثير بخطة تخفيف زمنية واضحة، لا وصفًا نظريًا فقط.
خط إنتاج وحيد بلا بديل احتياطي مثّل خطر توقف كامل للأعمال؛ بعد تحليل المخاطر تقرر الاستثمار في خط ثانٍ جزئي لتقليل الاعتماد الكلي على أصل واحد.
قياس الأداء (KPIs)
بلا مؤشرات قياس واضحة، تبقى إدارة الأصول نشاطًا إداريًا بلا دليل على القيمة المتحققة أمام الإدارة العليا والمالية.
النقاط العملية الأساسية
- المؤشرات الجوهرية: معدل استخدام الأصل (Utilization)، التوافرية (Availability)، الفعالية الإجمالية للمعدات (OEE)، تكلفة دورة الحياة، عائد الأصل (Asset ROI).
- OEE = التوافرية × الأداء × الجودة — مؤشر مركّب لا يُقرأ بمعزل عن مكوناته الثلاثة.
- لوحة مؤشرات شهرية تُعرض على الإدارة العليا بلغة مالية (تكلفة/قيمة) لا فنية بحتة فقط.
- تجنّب فخ «قياس كل شيء» — 5 إلى 8 مؤشرات جوهرية أفضل من 20 مؤشرًا لا يُتابَع أي منها فعليًا.
أفضل الممارسات
- اربط كل مؤشر بمالك مسؤول ومصدر بيانات واحد موثوق — لا مصادر متعددة متضاربة.
- استخدم لوحة المؤشرات المرفقة بهذه الحقيبة كنقطة بداية، وخصّصها لفئات أصولك الحرجة.
معمل رفع OEE من 52% إلى 68% خلال سنة عبر التركيز على مكوّن التوافرية فقط (تقليل وقت التوقف غير المخطط) دون تغيير الأداء أو الجودة.
إدارة التكاليف
تكلفة الأصل الحقيقية تمتد من الشراء وحتى التخلص؛ القرار المالي السليم يقارن التكلفة الإجمالية للبدائل لا سعر الشراء فقط.
النقاط العملية الأساسية
- عناصر التكلفة الكاملة: الشراء + التركيب + التشغيل (طاقة، مشغّلين) + الصيانة + التأمين + التخلص.
- تحليل Make vs Buy vs Lease لكل قرار اقتناء كبير — التملك ليس دائمًا الخيار الأرخص.
- نسبة تكلفة الصيانة إلى القيمة الاستبدالية (Maintenance Cost as % of Replacement Value) مؤشر عالمي لمقارنة الأداء المالي بين الفئات.
- ربط ميزانية الصيانة السنوية بخطة الأصول الاستراتيجية بدل معالجتها كبند تكلفة منفصل يُقتطع أولًا عند التقشف.
أفضل الممارسات
- احسب نسبة تكلفة الصيانة إلى القيمة الاستبدالية سنويًا لكل فئة أصول رئيسية.
- لا تُقيَّم قرارات خفض تكلفة الصيانة بمعزل عن أثرها على التوافرية والمخاطر.
مقارنة تكلفة تملك رافعة شوكية (شراء + صيانة 5 سنوات) بديلًا عن التأجير التشغيلي أظهرت أن التأجير أوفر بـ12% عند الأخذ بالاعتبار تكلفة رأس المال المجمّد.
الجرد الدوري للأصول
الجرد الدوري هو آلية التحقق الوحيدة من مطابقة السجل الإلكتروني للواقع الفعلي، وهو مطلب تدقيق ومحاسبي أساسي وليس إجراءً اختياريًا.
النقاط العملية الأساسية
- جرد شامل سنويًا كحد أدنى للأصول عالية القيمة، وجرد عيّني (Cycle Count) ربع سنوي للفئات الأخرى.
- استخدام مسح QR/الباركود يقلّص زمن الجرد بأكثر من 80% مقارنة بالجرد اليدوي بالكشوفات الورقية.
- أي فرق بين السجل والجرد الفعلي (أصل مفقود، أصل غير مسجل) يُوثَّق برقم مرجعي ويُحقَّق فيه فورًا.
- نتيجة الجرد تُحدِّث السجل مباشرة — لا تبقى تقريرًا منفصلًا لا يُترجَم لتحديث فعلي.
أفضل الممارسات
- رتّب برنامج الجرد حسب حرجية وقيمة الأصل، لا عشوائيًا.
- اجعل نتيجة كل جرد مصدرًا لتحديث مباشر في سجل الأصول، لا تقريرًا يُؤرشف فقط.
جرد سنوي كشف عن 5% من الأصول غير مطابقة للموقع المسجل (نُقلت دون توثيق) — أدى ذلك لاعتماد إجراء إلزامي: لا نقل أصل دون تحديث فوري في السجل.
الأصول الراكدة (Idle Assets)
الأصل الراكد يستنزف قيمة دون عائد: تأمين، مساحة تخزين، وقيمة دفترية تتناقص بلا استخدام. اكتشافه المبكر فرصة مالية مباشرة.
النقاط العملية الأساسية
- تعريف عملي للركود: أصل لم يُستخدم لفترة محددة (مثلًا 6 أشهر) حسب سياسة المنشأة.
- مؤشر «نسبة الأصول الراكدة» يُحسب دوريًا من سجل الأصول (راكد ÷ إجمالي الأصول) — موجود جاهزًا في لوحة المؤشرات المرفقة.
- خيارات معالجة الركود: إعادة التخصيص لموقع آخر، التأجير لطرف ثالث، أو تحويله لمسار التكهين.
- الركود المتكرر لفئة أصول معينة إشارة على خلل في التخطيط الأصلي للشراء (فائض قدرة).
أفضل الممارسات
- راجع تقرير الأصول الراكدة شهريًا كجزء من اجتماع إدارة الأصول الدوري.
- اجعل التحويل لمسار التكهين قرارًا تلقائيًا للأصول الراكدة التي تجاوزت حدًا زمنيًا معينًا دون تبرير تشغيلي.
شركة اكتشفت 8 مولدات احتياطية راكدة في مواقع متفرقة لم تُستخدم منذ عامين؛ إعادة توزيعها على مواقع نشطة وفّر شراء 5 مولدات جديدة كانت مخططة.
الإحلال والتجديد
قرار استبدال الأصل يجب أن يُبنى على تحليل مالي-فني موضوعي، لا على عمر الأصل وحده أو على شكوى تشغيلية عابرة.
النقاط العملية الأساسية
- نموذج قرار الإحلال يقارن: تكلفة الإصلاح المتبقية + التكلفة التشغيلية الحالية مقابل تكلفة أصل بديل موزّعة على عمره.
- منحنى تكلفة الصيانة المتصاعدة (Rising Maintenance Cost Curve) مؤشر موضوعي على اقتراب نهاية الجدوى الاقتصادية للأصل.
- التجديد الجزئي (Overhaul) بديل اقتصادي وسط بين الإبقاء والاستبدال الكامل لبعض فئات الأصول الثقيلة.
- خطة إحلال متعددة السنوات (Rolling Replacement Plan) تمنع تراكم قرارات الاستبدال في سنة واحدة تُثقل الموازنة.
أفضل الممارسات
- اعتمد حدًا ماليًا واضحًا لتفعيل مراجعة قرار الإحلال (مثلًا: تكلفة صيانة سنوية > 25% من القيمة الاستبدالية).
- وزّع قرارات الإحلال على خطة متعددة السنوات لتفادي ضغط الموازنة الرأسمالية.
شاحنة نقل داخلي بعمر 9 سنوات وصلت تكلفة صيانتها السنوية إلى 40% من قيمتها الاستبدالية — نموذج القرار المالي رجّح الاستبدال رغم أن الشاحنة «لا تزال تعمل».
التكهين — سياسة وإجراءات
وحدة الخردة والتكهينتغطي الفصول 17 إلى 21 وحدة إدارة الخردة والتكهين بالكامل وفق الحقيبة المرجعية، وهي الوحدة الأكثر عرضة للمخاطر التشغيلية والمالية في دورة حياة الأصل، ولذلك تُعامَل بعمق إضافي يوازي بقية الفصول مجتمعة.
التكهين (Decommissioning) هو القرار الرسمي بإخراج أصل من الخدمة نهائيًا تمهيدًا للتخلص منه. بدون سياسة مكتوبة، يتحول القرار لاجتهادات فردية تفتح الباب للاحتيال أو الخسارة المالية غير الموثقة.
النقاط العملية الأساسية
- سياسة التكهين المكتوبة تحدد: من يطلب، من يقيّم، من يعتمد، وما هي المستندات الإلزامية لكل حالة.
- أسباب التكهين النموذجية: تلف فني غير اقتصادي الإصلاح، انتهاء الجدوى الاقتصادية، توقف تشغيلي دائم، عدم مطابقة تنظيمية/بيئية جديدة.
- إجراء العمل الموحّد (SOP) يجب أن يحدد زمن كل خطوة (مثلاً: التقييم الفني خلال 5 أيام عمل من الطلب).
- لا يُستبعد أي أصل من السجل المحاسبي إلا بعد اكتمال دورة التكهين الكاملة وتوقيع الاعتماد المالي.
أفضل الممارسات
- اعتمد السياسة من الإدارة العليا رسميًا ووزّعها على كل مواقع المنشأة.
- لا تقبل أي طلب تكهين شفهيًا — النموذج الموحّد إلزامي دائمًا.
منشأة بلا سياسة تكهين مكتوبة كانت تسمح لمدير الموقع بالتخلص من الأصول فرديًا دون توثيق — بعد اعتماد سياسة رسمية بلجنة معتمدة، انخفضت حالات فقد الأصول غير الموثقة إلى الصفر خلال سنة.
لجنة التكهين وسير العمل (Workflow)
وحدة الخردة والتكهينلجنة التكهين هي الضمانة الرقابية الأساسية: فصل الأدوار بين من يطلب التكهين ومن يقيّمه ومن يعتمده يمنع تضارب المصالح وسوء الاستخدام.
النقاط العملية الأساسية
- تشكيل اللجنة: ممثل فني (تقييم الحالة)، ممثل مالي (القيمة الدفترية والأثر المحاسبي)، ممثل إداري (رئيس اللجنة)، وعضو رقابة داخلية للحالات عالية القيمة.
- سير العمل القياسي: طلب تكهين ← تقييم فني ← تقييم مالي ← اجتماع اللجنة وتوثيق المحضر ← اعتماد ← تنفيذ التخلص ← تحديث السجل.
- محضر اللجنة (نموذج مرفق بهذه الحقيبة) وثيقة إلزامية لكل حالة، تُحفظ في الأرشيف كدليل تدقيق.
- حد مالي يستوجب موافقة الإدارة العليا مباشرة (مثلًا: أصول تتجاوز قيمتها الدفترية 100,000 ر.س) بخلاف اعتماد اللجنة العادي.
أفضل الممارسات
- لا يجتمع عضو واحد بصلاحية اعتماد كاملة — الاعتماد دائمًا جماعي وموثّق.
- استخدم نموذج محضر اللجنة المرفق حرفيًا لكل حالة لضمان الاتساق.
لجنة تكهين في منشأة صناعية رفضت طلب تكهين لمعدة بسبب عدم اكتمال التقييم المالي — أعيد الطلب بعد استكمال المستندات خلال أسبوع، ما حافظ على سلامة الإجراء.
التقييم الفني والمالي للتكهين
وحدة الخردة والتكهينقرار التكهين السليم يستند لتقييمين متوازيين: هل الأصل قابل للإصلاح اقتصاديًا (فني)؟ وما القيمة الدفترية والسوقية المتبقية (مالي)؟
النقاط العملية الأساسية
- التقييم الفني: تقرير مكتوب موقّع من فني/مهندس مختص يوضح سبب العطل وتكلفة الإصلاح المقدرة إن وُجدت.
- التقييم المالي: القيمة الدفترية الحالية (من سجل الأصول) مقابل القيمة السوقية المقدرة للبيع كخردة أو مستعمل.
- معيار القرار: إذا تجاوزت تكلفة الإصلاح المقدرة 60-70% من تكلفة الاستبدال الجديد، التكهين هو الخيار الاقتصادي الأرجح.
- أي فارق كبير بين القيمة الدفترية والقيمة السوقية المقدرة يستوجب تفسيرًا موثقًا في محضر اللجنة (تجنبًا لشبهة التلاعب).
أفضل الممارسات
- لا يُقبل تقييم مالي دون تقييم فني مرفق والعكس صحيح — كلاهما إلزامي معًا.
- استعن بجهة تقييم خارجية مستقلة للأصول عالية القيمة (فوق حد تحدده السياسة).
ضاغط هواء بقيمة دفترية 8,000 ر.س قُيّم سوقيًا كخردة بـ2,000 ر.س فقط بسبب تلف غير قابل للإصلاح؛ التقرير الفني وثّق السبب فمنع أي تساؤل لاحق من التدقيق الداخلي.
التخلص من الأصول: البيع والمزاد وإعادة التدوير
وحدة الخردة والتكهينبعد اعتماد التكهين، طريقة التخلص تحدد القيمة المستردة فعليًا؛ البيع العلني بالمزاد عادة يحقق أعلى سعر مقارنة بالبيع المباشر لطرف واحد.
النقاط العملية الأساسية
- طرق التخلص: بيع علني (مزاد)، بيع مباشر لمشترٍ محدد، إعادة تدوير (خردة معدنية)، إتلاف كامل، أو تبرع.
- المزاد العلني (حتى الإلكتروني البسيط عبر عروض أسعار من 3 موردين خردة) يمنع شبهة المحاباة ويرفع القيمة المستردة.
- لكل طريقة تخلص أثر بيئي مختلف — إعادة التدوير مفضلة بيئيًا وغالبًا الخيار الوحيد القانوني لبعض المواد (بطاريات، زيوت، إلكترونيات).
- توثيق سعر البيع الفعلي في سجل الخردة (القالب المرفق) وربطه تلقائيًا بحساب الفرق (ربح/خسارة) عن القيمة الدفترية.
أفضل الممارسات
- اطلب دائمًا عرضين إلى ثلاثة عروض قبل بيع أي دفعة خردة ذات قيمة معتبرة.
- التزم بمتطلبات الجهات البيئية المحلية (مثل ISRI/ReMA كمرجع دولي) عند التخلص من مواد خطرة.
مقارنة عرضين لبيع دفعة خردة معدنية كشفت فرقًا بنسبة 22% بين المشتري الأول والثاني — سياسة طلب 3 عروض أسعار كحد أدنى قبل البيع أصبحت إلزامية بعدها.
الرقابة الداخلية ومنع الاحتيال في التكهين
وحدة الخردة والتكهينعمليات التكهين والخردة من أكثر مناطق المنشأة عرضة للاحتيال (تسريب أصول قابلة للاستخدام كخردة، أو التواطؤ مع مشترٍ). الرقابة الداخلية القوية هنا استثمار وليس عبئًا إداريًا.
النقاط العملية الأساسية
- فصل الواجبات إلزامي: من يطلب التكهين ≠ من يقيّمه ≠ من يعتمده ≠ من يستلم قيمة البيع.
- تدقيق عيني دوري (Spot Check) على عينة من حالات التكهين المغلقة للتحقق من مطابقة السبب المعلن للواقع.
- أي انحراف كبير ومتكرر لموقع أو قسم معين في معدل التكهين إشارة تستحق مراجعة تدقيق داخلي.
- الأصل المُكهَّن يبقى في السجل كـ«مستبعد» بأثر رجعي كامل (تاريخ، سبب، قيمة) — لا يُحذف نهائيًا من الأرشيف أبدًا.
أفضل الممارسات
- لا يُسمح لعضو لجنة التكهين بأن يكون هو نفسه المشتري أو ممثل جهة الشراء.
- اربط تقرير الرقابة الداخلية بمؤشر «صافي الربح/الخسارة من التكهين» في لوحة المؤشرات لرصد الانحرافات مبكرًا.
تدقيق داخلي دوري كشف أن موقعًا واحدًا يسجل معدل تكهين أعلى بـ3 أضعاف باقي المواقع المماثلة — التحقيق كشف تسريب معدات قابلة للاستخدام كخردة بالتواطؤ مع مورد خارجي.
هذه المؤشرات مُفعّلة بمعادلات تلقائية جاهزة في مصنف Excel المرفق مع الحقيبة (لوحة المؤشرات).
| المؤشر | الوصف |
|---|---|
| Asset Utilization | معدل استخدام الأصل الفعلي مقارنة بطاقته القصوى المتاحة |
| Asset Availability | نسبة الوقت الذي يكون فيه الأصل جاهزًا للتشغيل |
| OEE | الفعالية الإجمالية للمعدات = التوافرية × الأداء × الجودة |
| MTBF | متوسط الزمن بين الأعطال — مؤشر موثوقية |
| MTTR | متوسط زمن الإصلاح — مؤشر سرعة الاستجابة |
| Lifecycle Cost | إجمالي تكلفة الأصل من الشراء حتى التخلص |
| Maintenance Cost Ratio | نسبة تكلفة الصيانة إلى القيمة الاستبدالية |
| Replacement Rate | معدل استبدال الأصول سنويًا داخل الفئة |
| Asset ROI | العائد المالي المتحقق من الأصل مقابل تكلفته |
| Scrap Value Recovery | نسبة القيمة المستردة فعليًا من بيع الأصول المكهّنة |
| Idle Asset Ratio | نسبة الأصول الراكدة إلى إجمالي الأصول |
| Asset Accuracy | دقة مطابقة سجل الأصول للواقع الفعلي بعد الجرد |
قالبا «سجل الأصول» و«سجل الخردة» ومحضر لجنة التكهين جاهزون الآن ضمن مصنف Excel المرفق. باقي القوالب أدناه ضمن خطة الإصدارات القادمة لهذه الحقيبة.
- سجل الأصول (Asset Register)
- ترقيم وتكويد الأصول
- نقل الأصول (Asset Transfer)
- استلام الأصول (Asset Handover)
- تفتيش الأصول (Asset Inspection)
- سجل تاريخ الصيانة
- سجل المعايرة (Calibration Register)
- طلب استبعاد الأصل (Disposal Request)
- اعتماد التكهين (Scrap Approval)
- محضر لجنة التكهين
- سجل مخزون الخردة
- سجل مبيعات الخردة
- نموذج استبعاد الأصل النهائي (Asset Retirement)
Version: World-Class Edition 1.0 · v1 · يُستخدم مع مصنف «سجل الأصول وإدارة الخردة v1.xlsx»
خبرة ميدانية تتجاوز 25 عامًا في إدارة المخازن واللوجستيات وسلاسل الإمداد، مع التركيز على تطوير الممارسات التشغيلية وتحسين الأداء وإدارة المخزون. يُراجَع هذا المحتوى دوريًا لمواكبة أحدث الممارسات التشغيلية.
آخر مراجعة للمحتوى:
25+ years of hands-on experience in warehouse, logistics, and supply chain management, with a focus on operational improvement, inventory management, and practical warehouse systems. This content is reviewed periodically to reflect current operational practices.
Last reviewed:
🧰 حقائب وأدوات ذات صلة
أدوات وحقائب تدريبية من WarehouseGuide.net مرتبطة مباشرة بموضوع الدورة المستندية والرقابة على المخزون.
هذه الروابط مختارة لصلتها المباشرة بموضوع هذه الصفحة، وليست قائمة عشوائية من كل محتوى الموقع.