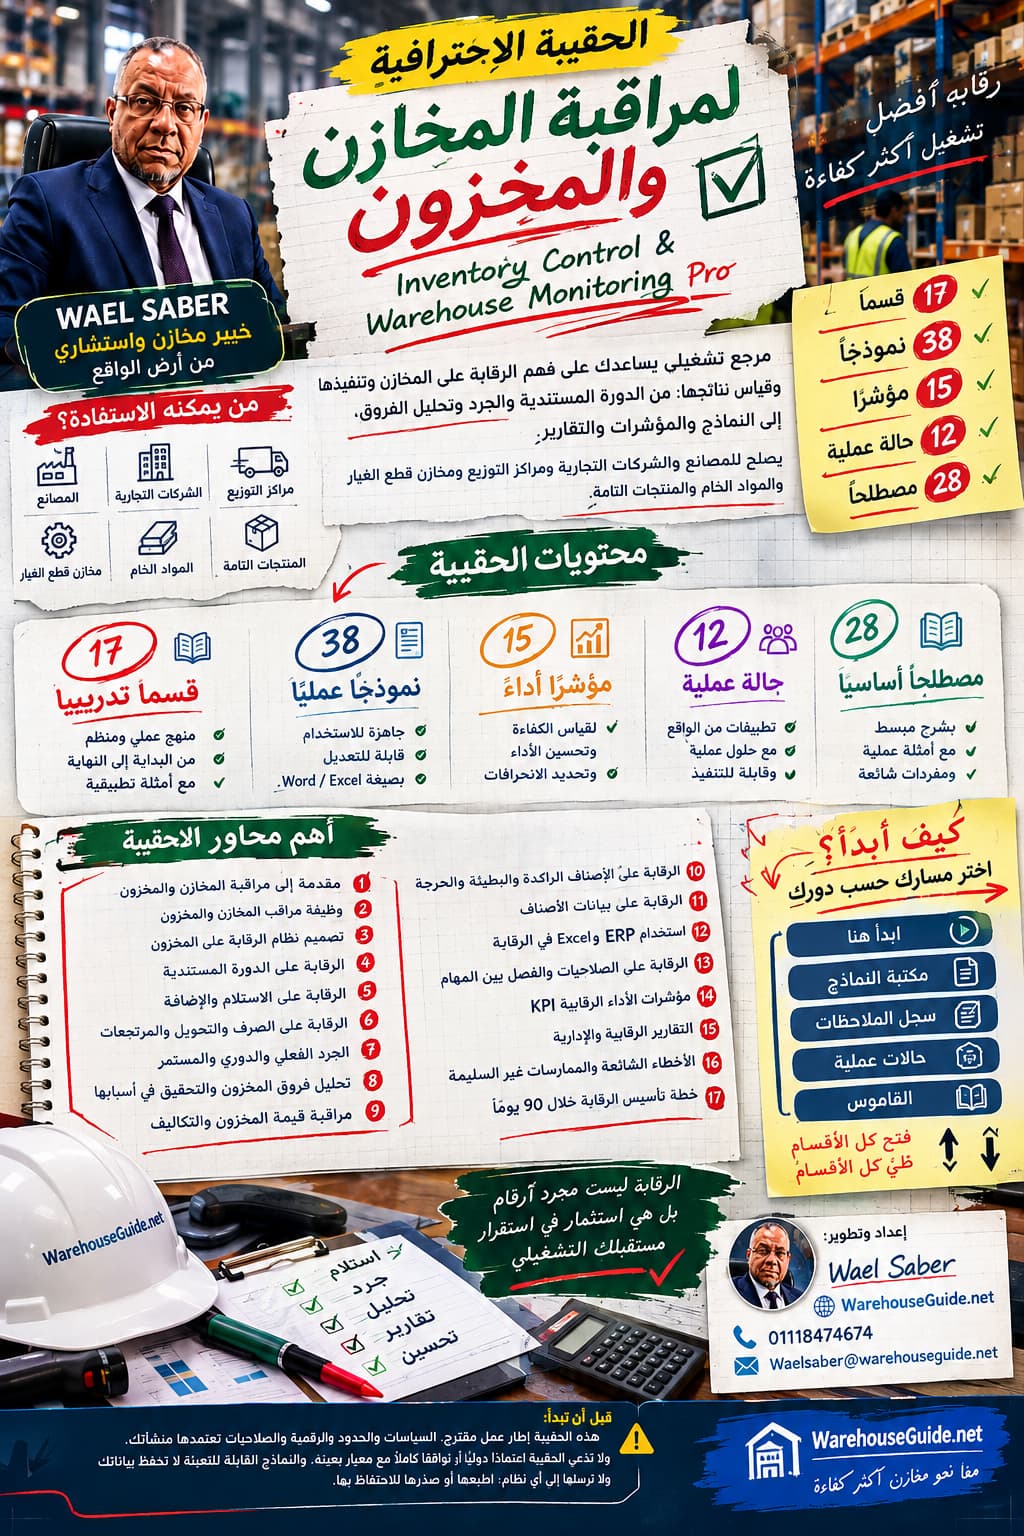
مرجع تشغيلي متكامل للرقابة على المخزون والجرد وفروق المخزون والدورة المستندية ومؤشرات الأداء
الحقيبة الاحترافية لمراقبة المخازن والمخزون
مرجع تشغيلي يساعدك على فهم الرقابة على المخازن وتنفيذها وقياس نتائجها: من الدورة المستندية والجرد وتحليل الفروق، إلى النماذج والمؤشرات والتقارير. يصلح للمصانع والشركات التجارية ومراكز التوزيع ومخازن قطع الغيار والمواد الخام والمنتجات التامة.
◆ابدأ هناابدأ هنا: كيف تستخدم الحقيبة؟
دليل البدء السريع: أول 10 أيام في منشأة فعلية
هذا مسار مختصر للبدء الفعلي. ما بعده تفصيل تدريجي.
- اليومان 1–2 — اختر مخزنًا واحدًا وفئة أصناف (مثل الفئة A) كنطاق تجريبي، وعيّن مسؤولًا. ICM-02
- اليومان 3–4 — ارسم الدورة المستندية كما تُنفذ فعلًا وقارنها بالقسم الرابع، وعبّئ أهم المخاطر. ICM-03
- اليوم 5 — افتح سجل الملاحظات وحدد المسؤولين. ICM-31 ، ICM-04
- اليومان 6–7 — جرد تجريبي لعشرات الأصناف: أمر الجرد، العد دون الرصيد الدفتري، ثم إعادة عد الفروق. ICM-16 ، ICM-17 ، ICM-18
- اليومان 8–9 — حلل الفروق وحقق في أكبرها، ولا تسوّ قبل التحقيق. ICM-20 ، ICM-21
- اليوم 10 — أصدر أول تقرير وحدد أول ثلاثة إجراءات بمسؤول وموعد. ICM-35 ، ICM-32
نجاح تجربة صغيرة موثقة أقوى من خطة كبيرة بلا تنفيذ. وسّع النطاق بعد أن تثبت الطريقة.
كيف تستخدم الحقيبة في عملك؟ أحد عشر خطوة
- افهم الوظيفة وحدودها — اقرأ القسم الأول والثاني لتعرف ما لك وما ليس لك.
- احصر المخازن والعمليات والمستندات — استخدم ICM-02 وخريطة المستندات في القسم الرابع.
- حدد أهم المخاطر — عبّئ ICM-03 بما تراه في منشأتك.
- راجع الدورة المستندية — مرحلة بمرحلة في القسم الرابع.
- ابدأ بالنماذج ذات الأولوية — ICM-07 ، ICM-08 ، ICM-09 ، ICM-11 للمراجعة اليومية والأسبوعية.
- نفّذ جردًا تجريبيًا مضبوطًا — بنطاق صغير، باستخدام ICM-16 ، ICM-17 ، ICM-18.
- أنشئ سجلًا للفروق والملاحظات — ICM-20 ، ICM-31.
- حدد المسؤولين والمواعيد — ICM-04 ، ICM-32.
- أصدر تقارير الرقابة — ICM-35 ، ICM-36.
- تابع الإجراءات حتى إغلاقها بعد التحقق — ICM-32 ، ICM-34.
- قِس النتائج وراجع الضوابط دوريًا — ICM-37 والقسم الرابع عشر.
مسار الاستخدام حسب دورك
اختر دورك لترى المسار الأقصر. لا حاجة لقراءة كل شيء دفعة واحدة.
- الأثر — أثر دقة المخزون
- الأداء — القسم 14
- التقارير — القسم 15 وICM-38
- القرار المطلوب — بنية التقرير التنفيذي في القسم 15
1القسم الأولمقدمة إلى مراقبة المخازن والمخزون
مفهوم مراقبة المخازن ومراقبة المخزون
كثيرون يستخدمون التعبيرين كأنهما شيء واحد، لكن لكل منهما مجال مختلف. الجدول التالي يضع الحد بينهما:
| مراقبة المخازن (Warehouse Monitoring) | مراقبة المخزون (Inventory Control) | |
|---|---|---|
| ما تراقبه | المكان والعمليات والالتزام بالإجراءات: الاستلام، التخزين، الصرف، التأمين، النظافة، السلامة. | الأرصدة والكميات والقيمة والحركات: هل ما في السجل يطابق ما على الأرض، وهل الحركات سليمة ومدعومة بمستندات. |
| سؤالها المحوري | هل نعمل داخل المخزن وفق الإجراءات المعتمدة؟ | هل الرقم الذي نعتمد عليه في القرار صحيح؟ |
| أدواتها | زيارات ميدانية، قوائم تحقق، ملاحظة العمل، مراجعة المستندات. | تقارير الأرصدة والحركات، الجرد المستمر، تحليل الفروق، تقارير الاستثناءات. |
| ناتجها | ملاحظات التزام وتحسين للعمليات. | دقة الرصيد وتفسير الفروق وتسويات موثقة. |
الحقيبة تجمع المفهومين: تراقب العملية (كيف تتحرك الأصناف) وتراقب النتيجة (هل الرصيد صحيح).
بطاقة الرقابة: مراقبة المخزون
| ما المقصود به؟ | فحص مستقل ومنتظم يتأكد أن أرصدة المخزون وحركاته وقيمته في السجلات مطابقة للواقع وللمستندات المعتمدة. |
| لماذا نحتاج إليه؟ | لأن الإنتاج والمشتريات والمبيعات والمحاسبة تتخذ قراراتها اعتمادًا على رقم الرصيد. |
| ما المخاطر الناتجة عن غيابه؟ | شراء غير لازم، نفاد مفاجئ، توقف إنتاج، تأخر تسليم، تكلفة غير صحيحة، وفاقد غير مكتشف. |
| من المسؤول عنه؟ | الإدارة التي تعتمد النظام الرقابي، ويتولاه مراقب المخزون أو من يقوم بدوره وفق هيكل المنشأة. |
| ما الذي يراقبه المختص تحديدًا؟ | الحركات والمستندات، الرصيد الدفتري مقابل الفعلي، بيانات الأصناف، الصلاحيات، الأصناف الراكدة، متابعة الملاحظات. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | يحدد النطاق ← يختار العينة أو الأصناف ← يطابق المستند بالحركة بالرصيد بالواقع ← يسجل الانحراف ← يحقق ويتابع. |
| ما المستند أو النموذج المستخدم؟ | نماذج هذه الحقيبة (ICM-01 إلى ICM-38) وتقارير النظام أو ملفات Excel. |
| ما الأدلة التي يجب فحصها؟ | المستند الأصلي، سجل الحركات، ورقة العد، سجل التعديلات، تقارير الأرصدة بتواريخها. |
| كيف نكتشف الانحراف؟ | تقارير استثناءات، فروق جرد، تكرار نفس السبب، حركات بلا مستند، أرصدة سالبة. |
| ماذا نفعل عند اكتشافه؟ | يوثق الانحراف، يحقق في السبب، يرفع الإجراء المناسب للمسؤول، ولا يعدل الرصيد بنفسه دون صلاحية. |
| متى نصعّد الأمر إلى الإدارة؟ | عند الأثر المالي أو التشغيلي الكبير حسب سياسة المنشأة، أو التكرار، أو الاشتباه في مخالفة موثقة بالأدلة. |
| كيف نقيس نجاح الرقابة؟ | بمؤشرات الدقة وتنفيذ الخطة ونسبة إغلاق الملاحظات بعد التحقق (القسم الرابع عشر). |
الفرق بين إدارة المخازن ومراقبة المخزون والمراجعة الداخلية
| إدارة المخازن | مراقبة المخزون | المراجعة الداخلية | |
|---|---|---|---|
| الدور | تنفيذ تشغيلي: تستلم وتخزن وتصرف. | رقابة تشغيلية مستمرة على الدقة والالتزام. | تقييم مستقل دوري لكفاية الرقابة كلها. |
| يتبع | الإدارة التي تتولى المخازن. | عادة إدارة المخازن أو إدارة مستقلة حسب الهيكل. | الإدارة العليا أو لجنة المراجعة. |
| التوقيت | يوميًا. | يوميًا وأسبوعيًا وشهريًا. | دوريًا حسب خطة المراجعة. |
| من يعتمد؟ | يعتمد الحركات ضمن صلاحياته. | يراجع ويوصي ولا يعتمد ما يراقبه إلا بتفويض واضح. | لا ينفذ ولا يعتمد، يقيّم ويرفع تقريرًا. |
| مثال | أمين المخزن يصرف قطعة غيار بطلب معتمد. | المراقب يفحص عينة طلبات الصرف الأسبوعية. | المراجع يختبر هل ضوابط الصرف مصممة وتعمل فعلًا. |
في الشركات الصغيرة قد يجمع شخص واحد أكثر من دور. الحقيبة تقترح ضوابط تعويضية لهذه الحالة (القسم الثالث عشر) ولا تفترض هيكلًا بعينه.
الكمية مقابل القيمة، والتنفيذ مقابل المراجعة المستقلة
الرقابة على الكميات
- هل عدد الوحدات صحيح؟
- تُقاس بالجرد ومطابقة الحركات.
- تكشف الفقد والخطأ في العد والتسجيل.
الرقابة على القيمة
- هل الكمية × التكلفة صحيحة؟
- تُراجع مع الحسابات.
- تكشف خطأ التكلفة ووحدة القياس وأثر التسويات المالي.
قد تكون الكمية صحيحة والقيمة خاطئة (تكلفة وحدة مدخلة بالخطأ)، وقد تكون القيمة الإجمالية سليمة ظاهريًا بينما تخفي فروقًا كبيرة متقابلة بين صنفين (عجز في صنف وزيادة في آخر). لذلك نراقب الاثنين.
من ينفذ الحركة (يستلم، يصرف، يعد) لا يكون هو وحده من يراجعها ويعتمدها. المراجعة المستقلة هي ما يعطي الرقم مصداقية.
لماذا لا يكفي الرصيد الظاهر على شاشة النظام؟
الرصيد على الشاشة هو نتيجة ما سُجّل، وليس بالضرورة ما هو موجود. يختلف الاثنان في حالات شائعة:
- حركة نُفذت فعليًا ولم تُسجَّل، أو سُجّلت متأخرة.
- حركة سُجلت مرتين أو بكمية أو وحدة قياس خاطئة.
- صنف موجود في موقع غير المسجل فلا يجده من يبحث عنه.
- تحويل أُصدر من مخزن ولم يؤكد المخزن المستلم استلامه.
- تالف أو هالك أو مرفوض ما زال محسوبًا ضمن الرصيد المتاح.
- تسوية يدوية أخفت سببًا حقيقيًا بدل أن تفسره.
الرصيد الدفتري افتراض يجب اختباره دوريًا بالجرد والمطابقة، لا حقيقة تُسلَّم بها.
أثر دقة المخزون على الإنتاج والمشتريات والمبيعات والتكاليف
| الجهة | ماذا تعتمد عليه من رقم المخزون | أثر الخطأ |
|---|---|---|
| الإنتاج | توفر الخامات والمواد قبل بدء أمر التشغيل. | توقف الخط أو تأخير التشغيل أو استبدال مواد على عجل. |
| المشتريات | نقطة إعادة الطلب وكمية الشراء. | شراء غير لازم (رصيد أقل من الواقع) أو نفاد مفاجئ (رصيد أعلى من الواقع). |
| المبيعات | وعد العميل بتاريخ التسليم. | وعود لا يمكن الوفاء بها وتأخر تسليم وفقدان عميل. |
| الحسابات | قيمة المخزون وتكلفة المصروف. | قوائم مالية وتكاليف غير دقيقة وتسويات متأخرة. |
| الجودة | فصل المرفوض والمحجوز. | استخدام مادة غير مطابقة أو إعادتها للرصيد المتاح. |
| الصيانة | توفر قطع الغيار الحرجة. | إطالة زمن الإصلاح عند العطل. |
الرقابة الوقائية والكاشفة والتصحيحية
| النوع | توقيتها | الغرض | أمثلة من المخزن |
|---|---|---|---|
| وقائية | قبل وقوع الخطأ | منعه | لا يُصرف دون طلب معتمد؛ اعتماد مزدوج للتسويات؛ قفل تعديل الأكواد على غير المخولين. |
| كاشفة | بعد الحدوث | اكتشافه مبكرًا | الجرد المستمر؛ تقرير الأرصدة السالبة؛ مراجعة تسلسل المستندات. |
| تصحيحية | بعد الاكتشاف | معالجة الأثر ومنع التكرار | تصحيح التسجيل بمستند معتمد؛ تدريب؛ تعديل الإجراء. |
نظام الرقابة الجيد يبدأ بالوقائية، ويدعمها بالكاشفة، ويستخدم التصحيحية لإغلاق ما تكشفه الأولى والثانية.
مثال: خطأ تسجيل صغير يوقف خطًا إنتاجيًا
الأسماء والأرقام مبسطة لأغراض الشرح وليست واقعة حقيقية.
- اليوم 1 — استُلمت 10 وحدات من حساس قرب (قطعة غيار حرجة). سجّل المستخدم الإضافة مرتين بسبب تكرار المستند، فصار الرصيد الدفتري 20 والفعلي 10.
- الأسابيع التالية — صُرفت 10 وحدات لأعمال الصيانة. الرصيد الدفتري 10، والفعلي صفر.
- تخطيط المشتريات — نقطة إعادة الطلب 5 وحدات، والنظام يُظهر 10، فلا يصدر طلب شراء.
- يوم العطل — يحتاج الفني وحدتين. النظام يؤكد توفرهما، لكن أمين المخزن لا يجد شيئًا.
- النتيجة — يتوقف الخط حتى يصل شراء عاجل. تأخر التسليم للعملاء وتكلفة شراء مستعجل.
لو كان الخطأ في الاتجاه المعاكس (رصيد النظام أقل من الواقع) لصدر طلب شراء لا حاجة له وتضخم المخزون. في الحالتين، الرقابة المبكرة بمراجعة تكرار المستندات والجرد المستمر للأصناف الحرجة كانت ستكشف الخطأ قبل أن يصبح مشكلة.
الضابط المرتبط: ICM-13 (مراجعة تسلسل المستندات) و ICM-28 (مراجعة الأصناف الحرجة).
2القسم الثانيوظيفة مراقب المخازن والمخزون
الغرض من الوظيفة ونطاق المسؤولية
الغرض: أن يتأكد صاحب القرار أن أرقام المخزون صحيحة وأن الحركات تتم وفق مستندات وصلاحيات معتمدة، وأن أي انحراف يُكتشف ويُعالج ويُمنع تكراره.
داخل النطاق
- مراجعة الحركات المستندية.
- التخطيط لعمليات الجرد ومتابعتها.
- تحليل الفروق والتحقيق في أسبابها.
- مراقبة الأصناف الراكدة والسالبة والحرجة.
- إصدار تقارير الاستثناءات ومتابعة الملاحظات.
خارج النطاق ما لم تُفوَّض به المنشأة
- تعديل الأرصدة أو اعتماد التسويات.
- الصرف والاستلام الفعلي.
- إنشاء أكواد الأصناف واعتماد تعديلها.
- قرارات الإعدام أو البيع.
لا تفترض الحقيبة أن مراقب المخزون يملك تعديل الأرصدة أو اعتماد التسويات. يحدد ذلك هيكل المنشأة المعتمد وسياساتها.
الاختصاصات اليومية والأسبوعية والشهرية والسنوية
| الدورية | المهام | النموذج |
|---|---|---|
| يوميًا | مراجعة الحركات غير المرحلة والأرصدة السالبة والتحويلات المعلقة؛ إصدار تقرير الاستثناءات؛ تنفيذ عمليات العد المجدولة لليوم. | ICM-11 ، ICM-26 ، ICM-35 |
| أسبوعيًا | مراجعة عينة من الاستلام والصرف؛ متابعة التسويات اليدوية؛ مراجعة تسلسل المستندات؛ متابعة الملاحظات المفتوحة. | ICM-07 ، ICM-08 ، ICM-12 ، ICM-13 ، ICM-34 |
| شهريًا | تحليل فروق الجرد وتكرارها؛ مراجعة الأصناف الراكدة والحرجة؛ احتساب المؤشرات؛ تقرير شهري لمدير المخازن. | ICM-20 ، ICM-25 ، ICM-30 ، ICM-36 ، ICM-37 |
| سنويًا | خطة الرقابة والجرد السنوية؛ مراجعة مصفوفة المخاطر والضوابط؛ تقييم فعالية النظام؛ تقرير الإدارة العليا. | ICM-01 ، ICM-03 ، ICM-38 |
المهارات الفنية والتحليلية المطلوبة
فنية
- فهم الدورة المستندية للمخازن.
- قراءة تقارير ERP أو WMS.
- معرفة أصناف المنشأة وطبيعة وحداتها.
- أسس الجرد وتصنيف ABC.
تحليلية
- Excel: فرز وتصفية وجداول محورية وصيغ.
- تحليل السبب الجذري وباريتو.
- ربط الفرق بالسبب لا بالشخص.
سلوكية
- الحياد والاستقلالية.
- الدقة في التوثيق.
- التواصل المهني دون اتهام.
- المتابعة حتى الإغلاق.
الصلاحيات وحدود الاعتماد
| الإجراء | يملكه المراقب؟ | ملاحظة |
|---|---|---|
| الاطلاع على الحركات والتقارير | نعم | صلاحية قراءة فقط. |
| طلب مستندات وتوضيحات من أمين المخزن | نعم | ضمن إجراءات المنشأة. |
| إيقاف حركة مشتبه بها مؤقتًا | حسب سياسة المنشأة | غالبًا بتنسيق مع مدير المخازن. |
| تعديل رصيد أو ترحيل تصحيح | لا ما لم يُفوَّض صراحة | ينفذه المخول بعد اعتماد موثق. |
| اعتماد تسوية جردية | لا ما لم يُفوَّض صراحة | الاعتماد يحدده سلم الصلاحيات المالي والإداري. |
| رفع تقرير للإدارة | نعم | ضمن قواعد التصعيد (القسم الثالث). |
الفرق بين مراقبة التنفيذ واعتماد الحركة: المراقب يتحقق أن الحركة سليمة بعد أو أثناء تنفيذها، أما الاعتماد فهو قرار إداري يسبق الأثر أو يقرّه. إذا اجتمع الدوران في شخص واحد ضاعت الاستقلالية.
العلاقة مع الأطراف الأخرى
| الطرف | ما يقدمه للمراقب | ما يقدمه المراقب له |
|---|---|---|
| أمين المخزن | المستندات وحركات التشغيل اليومية والتفسيرات. | ملاحظات وتنبيهات عملية وفرق عد وتوصيات تحسين. |
| مشرف المخازن | تنسيق فرق العد وتسهيل الوصول. | تقارير الاستثناءات ومتابعة الإجراءات. |
| مدير المخازن | الاعتماد والدعم والتصعيد. | تقرير شهري ومؤشرات وتوصيات. |
| الحسابات | تكلفة الأصناف وفترات الإقفال. | قيمة الفروق وطلبات التسويات للاعتماد المالي. |
| المشتريات | أوامر الشراء وبيانات الموردين. | فروق الاستلام والمرتجعات والأصناف الراكدة. |
| المراجعة الداخلية | اختبارات مستقلة وملاحظاتها. | سجل الملاحظات ودلائل الإغلاق. |
التعامل مع الأخطاء دون تعطيل العمليات، ومتى نرفع للإدارة
- لا توقف التشغيل إلا إذا كان الخطر مباشرًا على المخزون أو السلامة.
- سجّل الملاحظة وأرفق دليلها قبل مناقشتها.
- ناقشها مع المسؤول التشغيلي بالوقائع لا بالانطباعات.
- اتفقا على إجراء ومسؤول وموعد، وسجّلها في سجل الملاحظات.
نرفع للإدارة عند توفر أحد المعايير التالية (تحدد المنشأة حدودها الرقمية في سياستها):
- أثر مالي أو تشغيلي كبير على الأصناف الحرجة.
- تكرار نفس الملاحظة بعد إغلاقها.
- تأخر إجراء تصحيحي عن موعده دون مبرر.
- مؤشرات مبنية على أدلة لمخالفة أو تجاوز صلاحيات.
- تعذر الوصول إلى المستندات أو الأصناف المطلوبة.
جدول مهام مراقب المخازن والمخزون
| المهمة | الهدف | المسؤول عن التنفيذ | المسؤول عن المراجعة | المستند المستخدم | التكرار | دليل الإنجاز |
|---|---|---|---|---|---|---|
| مراجعة الحركات غير المرحلة | منع تراكم حركات خارج الرصيد | مراقب المخزون | مدير المخازن | ICM-11 | يوميًا | التقرير اليومي موقعًا |
| مراجعة عينة الاستلام | التأكد من مطابقة الاستلام للمستندات | مراقب المخزون | مدير المخازن | ICM-07 | أسبوعيًا | النموذج مع المستندات المراجعة |
| مراجعة عينة الصرف | التأكد من الاعتماد والكمية والمستفيد | مراقب المخزون | مدير المخازن | ICM-08 | أسبوعيًا | النموذج وعينة الطلبات |
| متابعة التحويلات المعلقة | إغلاق طرفي التحويل | مراقب المخزون | مشرف المخازن | ICM-09 | أسبوعيًا | قائمة التحويلات بعد التسوية |
| تنفيذ الجرد المستمر | قياس دقة الرصيد | فريق العد | مراقب المخزون | ICM-15 ، ICM-17 ، ICM-18 | حسب الخطة | ورقة العد ومحضر الجرد |
| تحليل الفروق | تحديد السبب والأثر | مراقب المخزون | مدير المخازن | ICM-20 ، ICM-21 | بعد كل جرد | نموذج التحقيق |
| مراجعة التسويات اليدوية | كشف التسويات غير المبررة | مراقب المخزون | المراجع الداخلي | ICM-12 | أسبوعيًا | النموذج وسجل التعديلات |
| تحليل الأصناف الراكدة | تحديد المخزون الزائد والمتقادم | مراقب المخزون | مدير المخازن والحسابات | ICM-25 ، ICM-27 | شهريًا | تقرير الراكد |
| مراجعة بيانات الأصناف | منع التكرار وأخطاء الوحدات | مراقب المخزون | مسؤول البيانات | ICM-14 | شهريًا | قائمة التحقق |
| متابعة الملاحظات | إغلاق الإجراءات بعد التحقق من الفعالية | مراقب المخزون | مدير المخازن | ICM-31 ، ICM-34 | أسبوعيًا | سجل الملاحظات |
| إصدار التقارير والمؤشرات | دعم قرار الإدارة | مراقب المخزون | مدير المخازن | ICM-36 ، ICM-37 ، ICM-38 | شهريًا | التقرير المعتمد |
3القسم الثالثتصميم نظام الرقابة على المخزون
عشر خطوات لبناء نظام الرقابة
- حدد أهداف الرقابة — دقة الرصيد، منع الصرف غير المعتمد، تقليل الفاقد، سرعة اكتشاف الانحراف.
- حدد النطاق — أي المخازن والأصناف داخل الرقابة أولًا (ابدأ بالأعلى قيمة وخطورة).
- حدد المخاطر الرئيسية — ماذا يمكن أن يخطئ في كل عملية؟ وما أثره؟
- احصر العمليات والمستندات — من الطلب حتى الإقفال (القسم الرابع).
- ضع مصفوفة المخاطر والضوابط — ضابط واحد على الأقل لكل خطر جوهري.
- حدد المسؤوليات والصلاحيات — من ينفذ، يراجع، يعتمد.
- حدد التقارير الدورية — ماذا يصدر؟ لمن؟ متى؟
- ضع قواعد التصعيد — متى وإلى من نرفع؟
- أنشئ سجل الملاحظات والإجراءات — لا ملاحظة بلا مسؤول وموعد ودليل إغلاق.
- تابع الفعالية وحدّث — هل نجح الضابط؟ هل ظهرت مخاطر جديدة؟
مصفوفة المخاطر والضوابط
مثال تطبيقي قابل للتعديل (النموذج الفارغ القابل للتعبئة: ICM-03):
| العملية | الخطر | الضابط الرقابي | المسؤول | دليل التحقق | تكرار الرقابة | الإجراء عند الانحراف |
|---|---|---|---|---|---|---|
| الاستلام | إضافة كمية أكبر أو أقل من الفعلية | مطابقة ثلاثية: أمر الشراء ومستند المورد والعد الفعلي | أمين المخزن / مراقب المخزون | محضر استلام موقع وعينة مراجعة | يوميًا (عينة أسبوعية) | تصحيح بمستند معتمد وإبلاغ المشتريات |
| الصرف | صرف دون طلب معتمد أو لغير المخول | لا صرف إلا بطلب معتمد وتحقق من هوية المستلم | أمين المخزن | طلب صرف وإذن صرف مطابقان | أسبوعيًا | تسجيل ملاحظة وإبلاغ مدير المخازن |
| التحويل | تحويل صادر بلا استلام مؤكد | تقرير يومي بالتحويلات المعلقة | مراقب المخزون | إذنا إصدار واستلام | يوميًا | متابعة مع المخزن المستلم وإغلاق الطرفين |
| الجرد | عد غير دقيق أو متحيز | عد دون إظهار الرصيد الدفتري وإعادة عد مستقلة للفروق | فريق العد / مراقب المخزون | ورقة العد وإعادة العد | حسب الخطة | عد ثالث وتحقيق قبل أي تسوية |
| التسوية | تسوية بلا تحقيق أو بلا اعتماد | لا تسوية إلا بنموذج معتمد بعد التحقيق | المخول بالاعتماد | طلب تسوية موقع | عند الحدوث | إلغاء التسوية وإعادة الإجراء |
| بيانات الأصناف | تكرار كود أو وحدة قياس خاطئة | فصل الطلب والاعتماد والتنفيذ | مسؤول البيانات | سجل التعديلات | شهريًا | تصحيح معتمد ومراجعة الحركات المتأثرة |
| المرفوض والمحجوز | عودته للرصيد المتاح | موقع أو حالة منفصلة وحجب من الصرف | الجودة / أمين المخزن | قرار الجودة وتقرير الحالة | أسبوعيًا | سحب الكمية وتصحيح الحالة |
| الأصناف الراكدة | تراكم مخزون لا يُستهلك | مراجعة شهرية لآخر حركة والتغطية | مراقب المخزون | تقرير الراكد | شهريًا | رفع توصية بإعادة الاستخدام أو النقل أو البيع أو الإعدام |
قواعد التصعيد
المستويات التالية إطار مقترح؛ تحدد المنشأة الحدود الرقمية والمهل في سياستها المعتمدة.
| المستوى | متى؟ (أمثلة) | إلى من؟ | الإجراء |
|---|---|---|---|
| 1 — تشغيلي | خطأ فردي معزول وأثره محدود. | أمين المخزن / المشرف | تصحيح ومتابعة وتسجيل. |
| 2 — إداري | تكرار الخطأ أو أثر مالي ملموس أو صنف حرج. | مدير المخازن | تحقيق رسمي وإجراء وقائي. |
| 3 — مالي ورقابي | فروق ذات أثر مالي يحتاج اعتمادًا أو مؤشرات على مخالفة. | الإدارة المالية / المراجعة الداخلية | تحقيق مستقل وقرار اعتماد. |
| 4 — الإدارة العليا | خطر جسيم أو تأخر مزمن في المعالجة أو قرار يتجاوز الصلاحيات. | المدير التنفيذي / مدير المصنع | قرار وتوجيه. |
الاشتباه يُرفع بوصف الوقائع والأدلة فقط. التحقيق في المسؤولية الفردية من اختصاص الجهة المخولة وفق إجراءات المنشأة.
التطبيق بثلاثة أنماط: ERP أو Excel أو مستندات ورقية مضبوطة
| الجانب | نظام ERP / WMS | ملفات Excel | مستندات ورقية مضبوطة |
|---|---|---|---|
| مصدر الحركات | سجل حركات النظام | ملفات يدوية أو مصدرة من نظام آخر | دفاتر ومستندات مرقمة |
| الضوابط الأقوى | صلاحيات وتسلسل اعتماد وسجل تعديلات | حماية الخلايا والمصنفات ونسخ احتياطي | ترقيم مسبق وتوقيعات وحفظ منظم |
| نقطة الضعف | صلاحيات استثنائية وحركات مرحّلة متأخرة | تعديل بلا أثر ونسخ متعددة | فقد المستند وبطء المطابقة |
| التعويض | تقارير استثناءات دورية | حفظ نسخ مؤرخة وتقييد الصلاحيات | مراجعة تسلسل المستندات (ICM-13) |
لا تنتظر نظامًا متقدمًا. يمكن تطبيق ضوابط الحقيبة بأدوات بسيطة، ثم رفع مستوى الأتمتة تدريجيًا.
4القسم الرابعالرقابة على الدورة المستندية
1) طلب الشراء وأمر الشراء
| المستند المتوقع | طلب شراء (PR) وأمر شراء (PO). |
| تسلسل الاعتماد | الجهة الطالبة ← رئيسها ← المشتريات ← المعتمد حسب سلم الصلاحيات. |
| البيانات الواجب مراجعتها | الكود، الوحدة، الكمية مقابل الرصيد والاستهلاك، المورد، السعر، التاريخ. |
| الأخطاء المحتملة | طلب صنف متوفر أو راكد؛ تكرار الطلب؛ وحدة أو كود خاطئ؛ أمر شراء بلا طلب. |
| وسائل اكتشاف الخطأ | مقارنة الكمية المطلوبة بالرصيد ونقطة إعادة الطلب؛ تقرير الطلبات المتكررة لنفس الصنف؛ مطابقة PO بـ PR. |
| الإجراء التصحيحي | إلغاء أو تعديل الطلب بمستند معتمد وإبلاغ المشتريات. |
| دليل إتمام المراجعة | عينة طلبات مراجعة وموقعة على ICM-13 |
2) استلام الأصناف
| المستند المتوقع | مستند المورد (إشعار تسليم/فاتورة)، أمر الشراء، محضر استلام. |
| تسلسل الاعتماد | أمين المخزن يعد ويوقع ← الجودة عند اللزوم ← مشرف المخازن. |
| البيانات الواجب مراجعتها | الصنف، الكود، الوحدة، الكمية، الوزن إن كان الصنف يُدار بالوزن، حالة التغليف. |
| الأخطاء المحتملة | استلام كمية مخالفة؛ صنف مشابه بكود مختلف؛ وحدة قياس مختلفة عن أمر الشراء؛ تلف غير مسجل. |
| وسائل اكتشاف الخطأ | مطابقة ثلاثية: أمر الشراء = مستند المورد = العد الفعلي؛ عينة استلام أسبوعية. |
| الإجراء التصحيحي | تسجيل الفرق في محضر الاستلام وإبلاغ المشتريات والمورد، لا إضافة الكمية المستندية على أنها الفعلية. |
| دليل إتمام المراجعة | محضر استلام موقع ومراجع على ICM-07 |
3) الفحص الفني وفحص الجودة (عند انطباقه)
| المستند المتوقع | تقرير فحص أو شهادة جودة أو قرار قبول. |
| تسلسل الاعتماد | الجودة ← قرار قبول/رفض/حجز ← إعلام المخزن. |
| البيانات الواجب مراجعتها | حالة الصنف، رقم التشغيلة، تاريخ الصلاحية إن وُجد، مطابقة المواصفة. |
| الأخطاء المحتملة | إضافة للرصيد المتاح قبل قرار الجودة؛ فقد قرار الجودة؛ اختلاط مقبول بمرفوض. |
| وسائل اكتشاف الخطأ | تقرير الأصناف بحالة «قيد الفحص» مقابل رصيدها المتاح. |
| الإجراء التصحيحي | نقل الكمية إلى حالة الحجز، وتصحيح الحالة، وإبلاغ الجودة. |
| دليل إتمام المراجعة | قرار الجودة مرفقًا بمحضر الاستلام |
4) محضر الاستلام وإذن الإضافة
| المستند المتوقع | محضر استلام نهائي وإذن إضافة (Receipt Voucher). |
| تسلسل الاعتماد | أمين المخزن يعد ← مشرف يراجع ← المخول يعتمد (النظام يرحل بعد الاعتماد). |
| البيانات الواجب مراجعتها | تطابق الأرقام بين المحضر والإذن، تاريخ التسجيل مقابل تاريخ الاستلام الفعلي، تسلسل الأرقام. |
| الأخطاء المحتملة | إضافة بلا محضر؛ إضافة مكررة؛ تأخر التسجيل؛ إضافة قبل الفحص. |
| وسائل اكتشاف الخطأ | تقرير الإضافات غير المرتبطة بمحضر؛ فحص التواريخ؛ مراجعة تسلسل المستندات. |
| الإجراء التصحيحي | إلغاء الإضافة المكررة أو غير المدعومة بمستند معتمد وتوثيق السبب. |
| دليل إتمام المراجعة | نموذج المراجعة موقعًا ICM-07 ، ICM-13 |
5) التخزين وتحديد الموقع
| المستند المتوقع | بطاقة الموقع/الخريطة وإذن التخزين. |
| تسلسل الاعتماد | أمين المخزن يخزن ← المشرف يتحقق من الالتزام بخريطة المواقع. |
| البيانات الواجب مراجعتها | الصنف في الموقع المسجل؛ أصناف مختلطة؛ ملصقات المواقع. |
| الأخطاء المحتملة | تخزين في موقع غير المسجل؛ أصناف متشابهة متجاورة بلا تمييز. |
| وسائل اكتشاف الخطأ | جرد المواقع؛ زيارات ميدانية؛ مطابقة موقع الصنف بالنظام (مؤشر دقة المواقع). |
| الإجراء التصحيحي | نقل الصنف إلى موقعه الصحيح أو تصحيح تسجيل الموقع بمستند معتمد. |
| دليل إتمام المراجعة | نتيجة جرد موقع موثقة على ICM-17 |
6) التحويل بين المخازن
| المستند المتوقع | إذن تحويل صادر وإذن استلام تحويل. |
| تسلسل الاعتماد | المخزن المصدر يصدر ← الناقل ← المخزن المستلم يعد ويؤكد. |
| البيانات الواجب مراجعتها | الكمية الصادرة مقابل المؤكدة، تاريخ الإصدار وتاريخ التأكيد، التحويلات في الطريق. |
| الأخطاء المحتملة | استلام ناقص أو زائد؛ عدم تأكيد الاستلام؛ تحويل بلا مستند. |
| وسائل اكتشاف الخطأ | تقرير التحويلات المعلقة يوميًا؛ مطابقة الصادر بالوارد. |
| الإجراء التصحيحي | متابعة المخزن المستلم؛ تأكيد الاستلام الفعلي بالكمية الحقيقية؛ تسجيل الفرق كنقص تحويل. |
| دليل إتمام المراجعة | نموذج مراجعة التحويلات ICM-09 |
7) الصرف (للإنتاج أو الصيانة أو المبيعات أو الاستخدام الداخلي)
| المستند المتوقع | طلب صرف معتمد وإذن صرف. |
| تسلسل الاعتماد | الجهة الطالبة ← المعتمد ← أمين المخزن ينفذ ← المستلم يوقع. |
| البيانات الواجب مراجعتها | مطابقة الصنف والكمية والوحدة، مركز التكلفة، هوية المستلم وصلاحيته. |
| الأخطاء المحتملة | صرف بلا طلب؛ كمية أكبر من المطلوبة؛ صرف مكرر؛ مستلم غير مخول. |
| وسائل اكتشاف الخطأ | مطابقة الإذن بالطلب؛ تقرير الصرف المتكرر لنفس الصنف؛ فحص المستلمين. |
| الإجراء التصحيحي | تصحيح بمستند عكسي معتمد بعد التحقق، وليس بحذف الحركة. |
| دليل إتمام المراجعة | نموذج مراجعة الصرف ICM-08 |
8) المرتجعات
| المستند المتوقع | إذن مرتجع، وتقرير فحص عند اللزوم. |
| تسلسل الاعتماد | الجهة المرجعة ← أمين المخزن ← الجودة (إذا لزم) ← اعتماد. |
| البيانات الواجب مراجعتها | المصدر، الكمية، الحالة (صالح/غير صالح)، ارتباط المرتجع بمستند الصرف الأصلي. |
| الأخطاء المحتملة | إعادة صنف غير صالح للرصيد المتاح؛ مرتجع بلا مستند أصلي؛ كمية أكبر من المصروفة. |
| وسائل اكتشاف الخطأ | مقارنة المرتجع بالصرف الأصلي؛ مراجعة حالة الصنف بعد الإرجاع. |
| الإجراء التصحيحي | فصل غير الصالح في الموقع المناسب وتصحيح الرصيد. |
| دليل إتمام المراجعة | نموذج مراجعة المرتجعات ICM-10 |
9) الأصناف المرفوضة أو المحجوزة
| المستند المتوقع | بطاقة حجز/رفض وقرار الجودة. |
| تسلسل الاعتماد | الجودة تقرر ← المخزن ينفذ الفصل ← المشتريات تتابع المورد. |
| البيانات الواجب مراجعتها | الكمية المحجوزة، الموقع المنفصل، المدة، القرار النهائي. |
| الأخطاء المحتملة | بقاء المرفوض ضمن الرصيد المتاح؛ طول مدة الحجز بلا قرار. |
| وسائل اكتشاف الخطأ | تقرير الأصناف المحجوزة؛ جرد موقع الحجز؛ مقارنة الرصيد المتاح بالإجمالي. |
| الإجراء التصحيحي | سحب الكمية من المتاح، وتصعيد القرار المعلق. |
| دليل إتمام المراجعة | نموذج مراجعة الاستلام ICM-07 وتقرير الأصناف المحجوزة |
10) التالف والهالك والخردة
| المستند المتوقع | محضر إتلاف/هالك/خردة وفق إجراءات المنشأة. |
| تسلسل الاعتماد | أمين المخزن يعد ← لجنة أو جهات مخولة تعاين ← اعتماد ← تنفيذ. |
| البيانات الواجب مراجعتها | سبب الهالك، الكمية، القيمة، المعاينة، المستندات الداعمة. |
| الأخطاء المحتملة | تالف غير مسجل؛ هالك دون اعتماد؛ تدوير الخردة خارج الرصيد. |
| وسائل اكتشاف الخطأ | مقارنة الهالك المسجل بالفروق؛ تحليل التالف بمصدره. |
| الإجراء التصحيحي | تسجيل الحركة وفق الصلاحية وتحليل سبب التكرار. |
| دليل إتمام المراجعة | نموذج طلب التسوية ICM-22 ومحضر المعاينة |
11) التسويات الجردية
| المستند المتوقع | طلب تسوية مخزنية معتمد بعد التحقيق. |
| تسلسل الاعتماد | مراقب المخزون يوصي ← مدير المخازن ← الحسابات ← المعتمد حسب القيمة. |
| البيانات الواجب مراجعتها | نتيجة التحقيق، السبب الجذري، القيمة، المستند الداعم. |
| الأخطاء المحتملة | تسوية بلا تحقيق؛ تسوية يدوية متكررة؛ اعتماد ذاتي. |
| وسائل اكتشاف الخطأ | تقرير التسويات اليدوية؛ مقارنة التسويات بفروق الجرد. |
| الإجراء التصحيحي | إلغاء التسوية غير المدعومة وإعادة الإجراء. |
| دليل إتمام المراجعة | نماذج ICM-12 ، ICM-22 ، ICM-23 |
12) إقفال الفترات ومراجعة الحركات غير المرحلة
| المستند المتوقع | قائمة الحركات غير المرحلة، وتقرير الإقفال. |
| تسلسل الاعتماد | أمين المخزن يرحل ← المراقب يراجع ← الحسابات تقفل. |
| البيانات الواجب مراجعتها | الحركات المعلقة، تواريخ القطع (Cut-off)، مطابقة أرصدة المخزون بالحسابات. |
| الأخطاء المحتملة | حركات بتاريخ فترة سابقة؛ حركات معلقة؛ أرصدة مفتوحة. |
| وسائل اكتشاف الخطأ | تقرير الحركات غير المرحلة؛ مطابقة الرصيد بتاريخ الإقفال. |
| الإجراء التصحيحي | ترحيل الحركات المستحقة أو تأجيلها بقرار موثق قبل الإقفال. |
| دليل إتمام المراجعة | نموذج ICM-11 وتقرير إقفال الجرد ICM-24 |
كيف نكتشف الحركات الشاذة؟ خمسة اختبارات أساسية
هذه الاختبارات تعمل على تقرير حركات مصدّر من النظام أو ملف Excel (الأعمدة المقترحة في القسم الثاني عشر).
| الحالة | كيف تظهر | كيف نكشفها | ماذا نفعل |
|---|---|---|---|
| حركة مسجلة مرتين | نفس الصنف والكمية والمستند والتاريخ مكرر. | ترتيب التقرير حسب الصنف والمستند والتاريخ، أو صيغة تكرار (أدناه). | مراجعة المستند الأصلي، وعكس المكرر بمستند معتمد. |
| حركة غير مسجلة | مستند ورقي بلا حركة، أو فجوة في تسلسل الأرقام. | مراجعة تسلسل المستندات والمطابقة بإذن الصرف المطبوع. | ترحيلها بتاريخها الفعلي بإذن، وتوثيق سبب التأخير. |
| تواريخ غير منطقية | استلام قبل أمر الشراء؛ صرف بتاريخ مستقبلي أو بعد الإقفال. | مقارنة التواريخ بين المستندات المرتبطة (صيغة أدناه). | تحقيق في سبب التاريخ وتصحيحه بمستند معتمد. |
| كميات سالبة | رصيد صنف أقل من الصفر. | تقرير الأرصدة السالبة (ICM-26). | تحديد الحركة التي سبقت الإضافة وتصحيح الترتيب أو التسجيل. |
| فروق بين المستندات والأرصدة | رصيد النظام ≠ مجموع الحركات الموثقة بالمستندات. | إعادة بناء الرصيد: الافتتاحي + الوارد − الصادر ثم مقارنته بالرصيد المعروض. | تقصي الحركة المسؤولة بنافذة زمنية ضيقة، ثم تحقيق (القسم الثامن). |
=IF(COUNTIFS($A:$A,A2,$B:$B,B2,$C:$C,C2)>1,"مكرر","")
=IF(D2<C2,"تاريخ الاستلام قبل أمر الشراء","")
=IF(F2<0,"رصيد سالب","")
أسماء دوال Excel إنجليزية. وإذا كانت إعدادات جهازك الإقليمية تستخدم الفاصلة المنقوطة فاستبدل الفاصلة بها (;).
5القسم الخامسالرقابة على الاستلام والإضافة
المطابقة الثلاثية: أمر الشراء، مستند المورد، العد الفعلي
- أمر الشراء — الصنف والكمية والوحدة والسعر المتفق عليه.
- مستند المورد — ما يدّعي المورد أنه سلّمه.
- العد/الوزن الفعلي — ما وصل فعلًا، يعده أمين المخزن بحضور السائق أو المورد حيث أمكن.
- المقارنة — إذا اختلف أحد الأطراف الثلاثة يُسجل الفرق في محضر الاستلام ويُبلَّغ المشتريات والمورد، وتُضاف الكمية الفعلية المقبولة فقط.
الإضافة تكون بالكمية الفعلية المقبولة، أما الفرق مع المستند فيُعالَج مع المورد لا بالتسجيل على الرصيد.
الأخطاء الشائعة: الاعتماد على مستند المورد دون عد، وإضافة قبل الفحص، وتأخر تسجيل الاستلام عدة أيام.
التحقق من الصنف والكود والوحدة
- تطابق وصف الصنف على التغليف مع أمر الشراء والكود المسجل.
- انتبه للأصناف المتشابهة (فروق مقاس أو مادة أو رقم موديل).
- تأكد أن وحدة الاستلام هي وحدة الشراء ووحدة التخزين، وإلا فبمعامل تحويل معتمد.
- لا تنشئ كودًا جديدًا لصنف موجود؛ أبلغ مسؤول بيانات الأصناف.
مرجع: ICM-14.
الأصناف التي تُدار بالوزن
كثير من الخامات (لفائف، ألواح، مواسير) تُشترى وتُصرف بالوزن، لكن الوزن النظري على المستند قد يختلف عن الوزن الفعلي بالميزان.
- اطلب وزنًا فعليًا على ميزان معاير ومسجل تاريخ معايرته.
- قارن الفعلي بوزن مستند المورد وبالوزن النظري إن وُجد.
- سجّل الفرق في المحضر قبل الإضافة.
فرق الوزن % = (الوزن الفعلي − الوزن بمستند المورد) ÷ الوزن بمستند المورد × 100
الفرق المقبول يحدده نوع الصنف والمواصفة والعقد مع المورد وسياسة المنشأة. لا تعتمد رقمًا عامًا من خارج هذه المصادر.
مثال رقمي: لفة صلب بمستند 25.000 طن ووزنها الفعلي 24.850 طن؛ الفرق −0.150 طن = −150 كجم أي −0.6% (150 ÷ 25000). يُقيَّم الفرق مقابل حد العقد، فإن تجاوزه سُجّل كنقص استلام وأُبلغ المورد.
الأصناف المرفوضة والمتحفظ عليها
- تُفصل مادياً في منطقة واضحة بلافتة، ومنطقيًا بحالة لا تسمح بالصرف.
- لا تدخل في الرصيد المتاح للإنتاج أو البيع.
- يُتابع قرار الجودة والمورد (استبدال/خصم/إعادة) بمهلة محددة.
- يُراجع أسبوعيًا أن الرصيد المتاح لا يتضمن كميات محجوزة.
الإضافات غير المبررة والمتأخرة والمكررة
| المؤشر | كيف نكشفه | الإجراء |
|---|---|---|
| إضافة بلا محضر استلام | تقرير الإضافات مقابل المحاضر المرقمة. | إيقاف الأثر ومطالبة المخزن بالمستند، فإن تعذر فتحقيق. |
| إضافة مكررة | الصنف والكمية والمستند والتاريخ نفسها. | عكس المكرر بإذن معتمد. |
| تأخر التسجيل | تاريخ التسجيل − تاريخ الاستلام الفعلي أكبر من المهلة المعتمدة. | تسجيل ملاحظة وتحليل سبب التأخير. |
| إضافة بكمية تخالف أمر الشراء | مطابقة الكمية المضافة بالمستلمة والمطلوبة. | تصحيح وإبلاغ المشتريات. |
بطاقة الرقابة: الرقابة على الاستلام والإضافة
| ما المقصود به؟ | التحقق من أن ما دخل المخزن هو ما طُلب ووصل فعلًا بحالة صالحة، وأنه سُجل بالكمية والصنف الصحيحين. |
| لماذا نحتاج إليه؟ | الاستلام هو بوابة الدخول؛ خطؤه يمتد إلى كل ما بعده. |
| ما المخاطر الناتجة عن غيابه؟ | مخزون وهمي أو ناقص، مطالبات موردين ضائعة، استخدام مادة غير مطابقة. |
| من المسؤول عنه؟ | أمين المخزن للتنفيذ، والجودة للفحص، والمراقب للمراجعة. |
| ما الذي يراقبه المختص تحديدًا؟ | مطابقة الأطراف الثلاثة، تاريخ التسجيل، حالة الفحص، الوزن، الأكواد والوحدات. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | يسحب عينة محاضر ← يطابق كل منها بأمر الشراء ومستند المورد ← يتحقق من توقيعات الإعداد والمراجعة ← يقارن الكمية المضافة بالفعلية. |
| ما المستند أو النموذج المستخدم؟ | ICM-07 ، ICM-13 ، ICM-14 |
| ما الأدلة التي يجب فحصها؟ | أمر الشراء، مستند المورد، محضر الاستلام، إذن الإضافة، قرار الجودة، بطاقة الميزان. |
| كيف نكتشف الانحراف؟ | تقرير إضافات بلا محضر، إضافات مكررة، تأخر التسجيل، تكرار فروق مع نفس المورد. |
| ماذا نفعل عند اكتشافه؟ | يوثق الفرق، يبلغ المشتريات والمورد، يصحح بمستند معتمد. |
| متى نصعّد الأمر إلى الإدارة؟ | تكرار فروق مع مورد واحد، أو أثر مالي كبير، أو إضافة بلا مستند. |
| كيف نقيس نجاح الرقابة؟ | نسبة الاستلامات المطابقة، ونسبة الإضافات المسجلة في المهلة، وانخفاض فروق الاستلام. |
6القسم السادسالرقابة على الصرف والتحويل والمرتجعات
الصرف: طلب معتمد، صنف وكمية ووحدة، مستفيد
- طلب معتمد — لا صرف دون طلب معتمد ممن يملك الصلاحية.
- مطابقة الإذن — الصنف والكمية ووحدة القياس في إذن الصرف = الطلب.
- الجهة والتكلفة — الجهة المستفيدة ومركز التكلفة (عند انطباقه).
- هوية المستلم — المستلم ضمن قائمة المخولين ويوقع باستلام الكمية الفعلية.
- الصرف المتكرر — راجع تكرار الصرف لنفس الصنف والجهة بكميات غير معتادة.
- الحركات العكسية — أي إلغاء أو تعديل بعد الصرف يحتاج مستندًا وسببًا واعتمادًا.
النموذج: ICM-08.
التحويلات بين المخازن ومواقع التخزين
- التحقق من إتمام الطرفين: إصدار من المصدر وتأكيد استلام من المستلم.
- متابعة التحويلات في الطريق يوميًا بتقرير خاص.
- عدم ترك التحويل معلقًا دون تفسير؛ الكمية في الطريق تُعرض منفصلة وليست رصيدًا متاحًا في أي المخزنين.
- تحويلات مواقع التخزين داخل المخزن تُوثق أيضًا لأن خطأها ينتج صنفًا لا يُوجد.
النموذج: ICM-09.
المرتجعات
- اربط المرتجع بمستند الصرف الأصلي، ولا تقبل كمية أكبر من المصروفة.
- افحص حالة الصنف: صالح يعود للرصيد المتاح، غير صالح يُحجز أو يُخصص للخردة.
- راقب مصدر المرتجعات المتكرر (قسم أو عميل يعيد كميات كبيرة).
النموذج: ICM-10.
ثلاثة أنواع من الأخطاء: التنفيذ والتسجيل والاعتماد
| النوع | التعريف | مثال | كيف نعالجه |
|---|---|---|---|
| خطأ تنفيذ | الفعل المادي في المخزن خاطئ. | صُرف 10 وحدات والمطلوب 8 رغم صحة المستند. | استرجاع الزائد وتصحيح الإذن، وتدريب. |
| خطأ تسجيل | الفعل صحيح والتسجيل خاطئ. | صُرف 8 وسُجل 80 بسبب الفاصلة. | مستند عكسي معتمد وتصحيح، وضابط إدخال. |
| خطأ اعتماد | الحركة تمت بلا اعتماد أو بمن لا يملكه. | صرف لمشروع بلا موافقة صاحب الصلاحية. | مراجعة الصلاحية، وتصحيح إجرائي، وتصعيد حسب الأثر. |
لأن العلاج يختلف: التنفيذ يحتاج تدريبًا وتصحيحًا ماديًا، والتسجيل يحتاج ضوابط إدخال، والاعتماد يحتاج مراجعة الصلاحيات.
بطاقة الرقابة: الرقابة على الصرف والتحويل والمرتجعات
| ما المقصود به؟ | التحقق أن كل حركة خروج أو انتقال أو عودة تمت بمستند ومعتمد وبالكمية والجهة الصحيحة. |
| لماذا نحتاج إليه؟ | هي الحركات الأكثر عرضة للتلاعب والخطأ لأن أثرها مباشر على الرصيد. |
| ما المخاطر الناتجة عن غيابه؟ | صرف لغير المخول، فقد غير مكتشف، تحويلات معلقة، عودة أصناف غير صالحة للمتاح. |
| من المسؤول عنه؟ | أمين المخزن للتنفيذ، المعتمد للموافقة، المراقب للمراجعة. |
| ما الذي يراقبه المختص تحديدًا؟ | الاعتماد، الكميات والوحدات، المستلم، مركز التكلفة، تكرار الصرف، طرفا التحويل، حالة المرتجع. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | عينة صرف ← مطابقة الطلب بالإذن بالحركة ← فحص المستلم ← تقرير التحويلات المعلقة ← مراجعة المرتجعات بالأصل. |
| ما المستند أو النموذج المستخدم؟ | ICM-08 ، ICM-09 ، ICM-10 |
| ما الأدلة التي يجب فحصها؟ | طلب الصرف، إذن الصرف، إذنا التحويل، إذن المرتجع، سجل المستخدمين المخولين. |
| كيف نكتشف الانحراف؟ | صرف متكرر لنفس الصنف، تحويلات معلقة، مرتجع بلا أصل، تعديل بعد الاعتماد. |
| ماذا نفعل عند اكتشافه؟ | يوثق، يطلب تفسيرًا، يصحح بمستند معتمد، ويرفع إن تكرر. |
| متى نصعّد الأمر إلى الإدارة؟ | أثر مالي كبير، تحويلات معلقة تتجاوز المهلة، أو اشتباه في تجاوز صلاحية موثق. |
| كيف نقيس نجاح الرقابة؟ | نسبة الحركات المدعومة بمستندات سليمة، وزمن إغلاق التحويلات، وعدد التسويات اليدوية. |
7القسم السابعالجرد الفعلي والدوري والمستمر
أنواع الجرد ومتى نستخدم كلًا منها
| النوع | التعريف | متى يناسب | ملاحظة رقابية |
|---|---|---|---|
| الجرد الشامل | عد كل الأصناف في تاريخ محدد (غالبًا مع إيقاف الحركة). | نهاية السنة المالية أو بدء نظام جديد أو عند اشتباه عام. | مكلف ويوقف التشغيل؛ يحتاج تجميد حركات وفرق كثيرة. |
| الجرد الدوري المستمر (Cycle Counting) | عد مجموعة من الأصناف يوميًا بحيث تُغطى جميعها على مدار السنة. | المنشآت التي تريد مراقبة الدقة دون إيقاف التشغيل. | يكشف الأسباب مبكرًا ويمكن ربطه بتصنيف ABC. |
| الجرد المفاجئ | عد غير معلن مسبقًا. | الأصناف الحساسة أو عالية القيمة أو عند مؤشرات استثناء. | يختبر الواقع دون استعداد خاص. |
| الجرد بالعينة | عد جزء ممثل ثم التعميم الحذر على النتيجة. | تقدير الدقة بسرعة أو اختبار منطقة بعينها. | لا يصلح أساسًا لتسوية الأصناف غير المعدودة. |
| الجرد حسب الموقع | عد كل ما يوجد في موقع أو رف. | اختبار دقة المواقع ومنع الأصناف المنسية. | يكشف الأصناف الموجودة بلا رصيد دفتري. |
| الجرد حسب الصنف | عد صنف معين في كل مواقعه. | الأصناف الحرجة أو ذات الفروق المتكررة. | يحتاج معرفة كل مواقع الصنف. |
| الجرد المبني على ABC | تكرار عد أعلى للأصناف الأكثر أهمية. | توجيه الجهد حسب القيمة والخطورة. | التكرار ليس قاعدة ثابتة (انظر التالي). |
الخطة السنوية والجرد المبني على ABC
تصنيف ABC يرتب الأصناف حسب أثرها (غالبًا قيمة الاستهلاك السنوي، وقد يُضاف عامل الخطورة على الإنتاج). عادة تكون A قليلة العدد عالية الأثر، وC كثيرة العدد منخفضة الأثر.
عدد مرات عد كل فئة تحدده المنشأة وفق قيمة الصنف وحركته ومخاطره ومتطلبات التدقيق، وليس رقمًا عالميًا.
مثال حسابي مبسط (افتراضي)
| الفئة | عدد الأصناف | مرات العد سنويًا | عمليات العد |
|---|---|---|---|
| A | 100 | 4 | 100 × 4 = 400 |
| B | 300 | 2 | 300 × 2 = 600 |
| C | 600 | 1 | 600 × 1 = 600 |
| الإجمالي | 1,000 | 1,600 |
بافتراض 250 يوم عمل: 1,600 ÷ 250 = 6.4 عملية عد يوميًا. تُقرَّب إلى 7 عمليات يوميًا، وهي تعطي 1,750 عملية سنويًا، أي يبقى هامش 150 عملية لإعادة العد والفروق.
حاسبة توزيع الجرد المستمر
القيم الافتراضية مثال تعليمي. عدّلها بحسب أصناف منشأتك وسياستها.
خطوات إعداد الخطة السنوية
- صنّف الأصناف (ABC) أو أي تصنيف تعتمده المنشأة.
- حدد تكرار كل فئة وعدد أيام العمل.
- وزّع الأصناف على الأشهر والأسابيع بحيث لا يتراكم العد في موسم الذروة.
- خصّص فرق العد والمراجعين (استقلال العاد عن أمين المخزن عند الإمكان).
- أصدر أوامر العد وتابع التنفيذ بمؤشر نسبة تنفيذ الخطة.
قبل الجرد وأثناءه
قبل الجرد
- أمر جرد معتمد يحدد النطاق والفريق والتاريخ (ICM-16).
- ترتيب الأصناف ووضع بطاقات الموقع وفصل المرفوض والتالف.
- ترحيل كل المستندات المعلقة وتحديد وقت قطع الحركات (Cut-off).
- تدريب الفريق على ورقة العد وكيفية التعامل مع الوحدات المختلفة.
أثناء الجرد
- العد دون إظهار الرصيد الدفتري للقائم بالعد عند ملاءمة ذلك، حتى لا يتأثر بالرقم.
- التحكم في الحركات: توقف الاستلام والصرف في النطاق المعدود أو تُوثق الحركات التي تتم أثناء العد وتُحتسب بتوقيتها.
- الأصناف المتشابهة: يتحقق العاد من الكود والوصف لا من الشكل.
- الأصناف بالوزن أو الطول أو الحجم: تُعد بأدوات معايرة، ويُسجَّل الأداة وتاريخ معايرتها.
- إعادة العد المستقل: فريق مختلف يعيد عد الأصناف ذات الفروق قبل التحقيق.
بعد الجرد: المطابقة والتحقيق والتسوية والإقفال
- مطابقة النتائج — قارن العد الفعلي بالرصيد الدفتري بتاريخ القطع وانتبه لحركات ما بعد القطع.
- تحديد الفروق — فرق الكمية = الرصيد الفعلي − الرصيد الدفتري.
- إعادة العد المستقل — لكل صنف به فرق قبل أي تفسير.
- التحقيق في الأسباب — بإجراء القسم الثامن.
- اعتماد التسويات — بنموذج معتمد وفق الصلاحيات، بعد انتهاء التحقيق.
- إغلاق الجرد — تقرير نهائي بالفروق والأسباب والإجراءات (ICM-24).
لا تُعالج فروق الجرد بمجرد تعديل الرصيد. تحقق أولًا من الحركات والمستندات والمواقع ووحدات القياس، ثم وثّق السبب والاعتماد وفق الصلاحيات.
| الجرد | التحقيق | التسوية |
|---|---|---|
| يحدد الواقع (كم يوجد فعلًا؟) | يفسر الفرق (لماذا اختلف؟) | يعالج السجل بعد الاعتماد (كيف نصحح الرقم؟) |
بطاقة الرقابة: الجرد الفعلي والمستمر
| ما المقصود به؟ | عد الأصناف فعليًا في مواقعها ومقارنتها بالسجلات بمنهج منظم. |
| لماذا نحتاج إليه؟ | هو الوسيلة الوحيدة لاختبار الرصيد الدفتري مقابل الواقع. |
| ما المخاطر الناتجة عن غيابه؟ | أرصدة غير صحيحة، فروق تتراكم حتى نهاية السنة، قرارات شراء وإنتاج خاطئة. |
| من المسؤول عنه؟ | فريق العد للتنفيذ، المراقب للتخطيط والمراجعة، الحسابات للقيمة. |
| ما الذي يراقبه المختص تحديدًا؟ | الالتزام بالخطة، استقلال العد، ضبط الحركات، دقة الورقة، إعادة العد. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | خطة ← أمر جرد ← تجهيز ← عد دون رصيد دفتري ← إعادة عد للفروق ← مطابقة ← تحقيق ← تسوية معتمدة ← إقفال. |
| ما المستند أو النموذج المستخدم؟ | ICM-15 ، ICM-16 ، ICM-17 ، ICM-18 ، ICM-19 ، ICM-20 ، ICM-21 ، ICM-22 ، ICM-24 |
| ما الأدلة التي يجب فحصها؟ | أوراق العد الموقعة، إعادة العد، محضر الجرد، سجل الحركات أثناء الجرد. |
| كيف نكتشف الانحراف؟ | فروق كمية أو قيمة، فروق متكررة لنفس الصنف أو الموقع، أصناف لم تُعد. |
| ماذا نفعل عند اكتشافه؟ | تحقيق في السبب، اعتماد التسوية، إجراء وقائي، وجدولة عد متابعة. |
| متى نصعّد الأمر إلى الإدارة؟ | فرق ذو أثر كبير على صنف حرج، أو فروق متكررة، أو اشتباه في تلاعب بالعد. |
| كيف نقيس نجاح الرقابة؟ | نسبة تنفيذ خطة الجرد، نسبة الفروق، دقة السجلات. |
8القسم الثامنتحليل فروق المخزون والتحقيق في أسبابها
مفاهيم أساسية: العجز والزيادة والكمية والقيمة والعرضي والمتكرر
| المفهوم | التعريف | ملاحظة |
|---|---|---|
| العجز | الرصيد الفعلي أقل من الدفتري (فرق الكمية سالب). | يُسجَّل وحده ولا يُدمج مع الزيادة. |
| الزيادة | الرصيد الفعلي أعلى من الدفتري (فرق الكمية موجب). | ليست «خيرًا»؛ قد تعني استلامًا غير مسجل أو خطأ كود. |
| فرق الكمية | الفعلي − الدفتري. | بوحدة الصنف. |
| فرق القيمة | فرق الكمية × تكلفة الوحدة. | يراجع مع الحسابات. |
| الخطأ العرضي | يحدث مرة ويرتبط بظرف عابر. | يُصحَّح ويوثق. |
| الخطأ المتكرر | يعود لنفس الصنف أو الموقع أو العملية. | يستدعي تحليل سبب جذري وإجراءً وقائيًا. |
صافي صفر قد يخفي عجزًا كبيرًا في صنف وزيادة مماثلة في آخر. اعرض العجز والزيادة كلًا على حدة.
الأسباب المحتملة للفروق وكيف نتحقق من كل سبب
| فئة السبب | مثال | كيف نتحقق |
|---|---|---|
| الاستلام | عد خاطئ أو إضافة بكمية غير فعلية. | مطابقة المحضر بمستند المورد وإعادة الوزن/العد إن أمكن. |
| الصرف | صرف بلا تسجيل أو بتسجيل مكرر. | مراجعة الأذونات الورقية بسجل الحركات وتسلسل الأرقام. |
| التحويل | تحويل بلا تأكيد استلام. | تقرير التحويلات المعلقة ومراجعة الطرفين. |
| وحدة القياس والتحويل | معامل التحويل خاطئ. | مراجعة بطاقة الصنف ومستند المورد. |
| تسجيل الوزن | وزن نظري بدل الفعلي. | مراجعة بطاقة الميزان وتاريخ المعايرة. |
| الأكواد والأصناف المتشابهة | كودان لنفس الصنف، أو صنفان متشابهان مختلطان. | مقارنة الأوصاف والمواقع والحركات. |
| التأخر في التسجيل | حركة نُفذت ولم تُرحَّل قبل العد. | تاريخ التنفيذ مقابل تاريخ الترحيل. |
| التالف والهالك غير المسجل | صنف أُتلف دون محضر. | مراجعة محاضر الإتلاف والمعاينة. |
| أخطاء المواقع | الصنف موجود في موقع آخر. | عد مواقع مجاورة أو مجموعة المواقع ذات الصلة. |
| سوء الاستخدام أو التلاعب | احتمال يُدرس بعد استبعاد ما سبق. | لا يُنسب لأحد قبل الدليل؛ يُرفع للجهة المخولة بالوقائع. |
أغلب الفروق تنتج عن أخطاء تسجيل وتأخر ومواقع ووحدات. اعتبار كل فرق تلاعبًا يضلل التحقيق ويسيء للأفراد.
إجراء التحقيق المنظم: اثنتا عشرة خطوة
| # | الخطوة | ما نفعله | النموذج |
|---|---|---|---|
| 1 | تسجيل الفرق | كود الصنف، الكمية، القيمة، تاريخ الاكتشاف. | ICM-20 |
| 2 | تأمين الأدلة | نسخ المستندات والتقارير قبل أي تعديل. | ICM-21 |
| 3 | التحقق من الرصيد والتوقيت | الرصيد بتاريخ العد ووقته، وحركات ما بعده. | ICM-21 |
| 4 | مراجعة سجل الحركات | كل حركات الصنف خلال فترة المراجعة. | ICM-21 |
| 5 | إعادة العد | مستقلة بفريق آخر، مع مواقع مجاورة. | ICM-18 |
| 6 | مراجعة المستندات المرتبطة | أمر الشراء، المحاضر، الأذونات، التحويلات. | ICM-21 |
| 7 | تحديد السبب الجذري | 5 Whys وباريتو عند الملاءمة. | ICM-33 |
| 8 | تقدير الأثر | كمية وقيمة وأثر تشغيلي. | ICM-22 |
| 9 | تحديد المسؤوليات وفق الأدلة | مسؤولية الإجراء أو النظام أو الفرد بالأدلة. | ICM-21 |
| 10 | اعتماد التصحيح | طلب تسوية معتمد وفق الصلاحيات. | ICM-22 ، ICM-23 |
| 11 | تنفيذ الإجراء الوقائي | تغيير إجراء أو ضابط أو تدريب. | ICM-32 |
| 12 | متابعة منع التكرار | عد متابعة والتحقق من الفعالية قبل الإغلاق. | ICM-31 ، ICM-34 |
أداتان للتحليل
5 Whys
اسأل «لماذا؟» بالتتابع حتى تصل إلى السبب الذي يمكن معالجته إجرائيًا، وتحقق من كل إجابة بدليل.
تحليل باريتو
رتّب أسباب الفروق حسب عددها أو قيمتها، لتركز على القليل الذي يسبب الأغلب.
مثال باريتو (افتراضي)
تحليل 100 حالة فرق خلال فترة مراجعة:
| السبب | عدد الحالات | النسبة | النسبة التراكمية |
|---|---|---|---|
| تأخر ترحيل الحركات | 38 | 38% | 38% |
| وحدة قياس / معامل تحويل | 22 | 22% | 60% |
| موقع تخزين خاطئ | 18 | 18% | 78% |
| أخطاء استلام | 12 | 12% | 90% |
| تالف أو هالك غير مسجل | 6 | 6% | 96% |
| غير مفسَّر بعد التحقيق | 4 | 4% | 100% |
ثلاثة أسباب (تأخر الترحيل، الوحدات، المواقع) تفسر 78% من الحالات؛ بالتالي تبدأ الإجراءات الوقائية منها.
مثال كامل: عجز صنف من الاكتشاف حتى إغلاق الإجراء التصحيحي
صنف: رولمان بلي 6205 (قطعة غيار) | كود BR-6205 | تكلفة الوحدة 35 | الموقع A-03-02.
- اكتشاف الفرق (الجرد المستمر) — الرصيد الدفتري 480، العد الفعلي 462 ← فرق الكمية −18 (−3.75%) وقيمته 18 × 35 = −630.
- تأمين الأدلة — نسخ سجل حركات الصنف وأذون الصرف الورقية لآخر 30 يومًا وبطاقة الموقع.
- التحقق من التوقيت — لا حركات على الصنف أثناء العد؛ الرصيد 480 قبل بدء العد.
- مراجعة الحركات — وجود إذنَي صرف ورقيين IS-9020 (6 وحدات) وIS-9021 (4 وحدات) للصيانة بتاريخ سابق، غير مرحّلين = 10 وحدات.
- إعادة العد المستقل — أعاد فريق آخر عد الموقع: 462 مطابقة. وعند عد الموقع المجاور B-09 وُجدت 5 وحدات من الصنف نفسه خُزنت بالخطأ بجوار صنف مشابه (6206).
- مراجعة المستندات — مطابقة الأذون مع طلبات الصيانة؛ التواقيع سليمة والكميات صحيحة.
- السبب الجذري — تأخر ترحيل أذون الصيانة لتكتل الإدخال أسبوعيًا، وغياب تمييز بصري بين 6205 و6206 (انظر 5 Whys أدناه).
- تقدير الأثر — بعد ترحيل الإذنين: الدفتري 480 − 10 = 470. بعد ضم الـ5 وحدات: الفعلي 462 + 5 = 467. المتبقي دون تفسير: 470 − 467 = 3 وحدات (3 × 35 = 105).
- تحديد المسؤوليات — التأخر مسألة إجراء وعبء عمل في مخزن الورشة، لا تُنسب لفرد قبل الدليل.
- اعتماد التصحيح — ترحيل الإذنين بمستندهما، نقل الـ5 وحدات للموقع الصحيح، وطلب تسوية للـ3 وحدات المتبقية بقيمة 105 وفق الصلاحيات.
- الإجراء الوقائي — ترحيل الأذون الورقية في اليوم نفسه أو التالي، وتقرير يومي بالأذون غير المرحلة، وملصقات تمييز للمقاسين، وإدراج الصنف في جرد A.
- متابعة الفعالية — عد متابعة بعد 30 يومًا: إذا لم يتكرر الفرق وظهر التقرير اليومي سليمًا يُغلق الإجراء بدليل التحقق.
| البند | الرقم |
|---|---|
| الرصيد الدفتري الأصلي | 480 |
| العد الفعلي الأولي (الموقع) | 462 |
| فرق الكمية الأولي | −18 |
| قيمة الفرق الأولي | −630 |
| أذونات غير مرحّلة (6 + 4) | 10 |
| وحدات في موقع مجاور | 5 |
| غير مفسَّر | 3 |
| قيمة التسوية المطلوبة (3 × 35) | 105 |
| تحقق: 10 + 5 + 3 | 18 ✓ |
5 Whys للمثال
| السؤال | الإجابة | الدليل / الحالة |
|---|---|---|
| لماذا ظهر عجز 18 وحدة؟ | لأن 10 وحدات صُرفت ولم تُرحَّل، و5 وحدات في موقع آخر، و3 غير مفسرة. | مثبت بالأذون والعد |
| لماذا لم تُرحَّل الأذون؟ | بقيت الأذون الورقية في مخزن الورشة. | مثبت |
| لماذا بقيت؟ | لأن الإدخال يتم دفعة واحدة أسبوعيًا. | مثبت بتواريخ الإدخال |
| لماذا الإدخال أسبوعي؟ | لا مسؤول محدد بالإدخال اليومي، وقد لا يتوفر جهاز كاف. | يحتاج إثبات (مقابلة وتحقق) |
| لماذا لم يُكتشف مبكرًا؟ | لا يوجد تقرير يومي بالأذون غير المرحلة. | مثبت |
السبب الجذري: غياب إجراء إدخال يومي ومراجعة للأذون غير المرحلة. الحالة تُسجل في
وتُتابع في
.
الفرق بين الحقائق والاستنتاجات في التحقيق
- حقيقة: الرصيد الدفتري 480 والعد 462. مثبتة بوثيقة.
- استنتاج: أن السبب «إهمال» أو «تلاعب». لا يُكتب في التقرير إلا إذا دعمه دليل.
- يحتاج إثبات: ما لم تثبته مستندات يُسجَّل بوضوح كاحتمال قيد التحقق.
اكتب في التقرير ما ثبت، وما رُجِّح، وما يحتاج إثباتًا، ثلاث خانات منفصلة.
بطاقة الرقابة: تحليل الفروق والتحقيق
| ما المقصود به؟ | منهج منظم لتفسير فرق الرصيد الفعلي عن الدفتري وتحديد سببه الجذري قبل أي تسوية. |
| لماذا نحتاج إليه؟ | لأن التسوية بلا تفسير تخفي الخطأ وتسمح بتكراره. |
| ما المخاطر الناتجة عن غيابه؟ | تراكم أخطاء، تسويات متكررة، فقد الثقة في أرقام المخزون. |
| من المسؤول عنه؟ | مراقب المخزون للتحقيق، المسؤول التشغيلي للإيضاح، المعتمد للتسوية. |
| ما الذي يراقبه المختص تحديدًا؟ | السبب الجذري، الأثر الكمي والمالي، تكرار السبب، سلامة الأدلة. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | الخطوات الاثنتا عشرة في هذا القسم بالترتيب. |
| ما المستند أو النموذج المستخدم؟ | ICM-20 ، ICM-21 ، ICM-22 ، ICM-30 ، ICM-33 |
| ما الأدلة التي يجب فحصها؟ | سجل الحركات، المستندات، إعادة العد، تقارير الإعدام والإتلاف. |
| كيف نكتشف الانحراف؟ | مقارنة الفروق بالمستندات، وتحليل التكرار والباريتو. |
| ماذا نفعل عند اكتشافه؟ | تسجيل الملاحظة، تنفيذ التصحيح والإجراء الوقائي، ومتابعة الفعالية. |
| متى نصعّد الأمر إلى الإدارة؟ | فرق كبير على صنف حرج، تكرار بعد الإغلاق، أو غياب تفسير موثق. |
| كيف نقيس نجاح الرقابة؟ | متوسط زمن إغلاق الفروق، عدد الفروق المتكررة، نسبة الفروق غير المفسرة. |
9القسم التاسعمراقبة قيمة المخزون والتكاليف
الفرق بين كمية المخزون وقيمته
القيمة = الكمية × تكلفة الوحدة. يمكن أن يخطئ أحد العاملين: الكمية، أو التكلفة، أو وحدة القياس التي تربط بينهما.
فرق −18 وحدة وتكلفة الوحدة 35 → −630. لو كانت التكلفة المدخلة 53 بدل 35 (تبديل رقمين) لكانت القيمة −954، أي خطأ بقيمة 324 = 18 × (53 − 35) دون أي خطأ في الكمية.
تراجع التكلفة ووحدات القياس مع الحسابات؛ فالمراقب لا يعدّل التكلفة ولا يقرر معالجتها المالية.
ما نراقبه في قيمة المخزون
| البند | ماذا نفحص | متى نصعّد |
|---|---|---|
| قيمة التسويات الجردية | القيمة الإجمالية للعجز والزيادة كل على حدة، وتوزيعها على الأصناف. | تجاوز الحد الذي تحدده المنشأة. |
| الحركات عالية القيمة | استلام وصرف وتحويل لأصناف أو كميات قيمتها مرتفعة. | أي حركة بلا مستند أو اعتماد. |
| الأرصدة السالبة | قيمة ما صُرف قبل تسجيل استلامه. | تكرارها أو طول بقائها. |
| الأرصدة القديمة وغير المتحركة | قيمتها ونسبتها من الإجمالي. | تزايد قيمتها دون خطة. |
| اختلاف التكلفة بين التقارير | تكلفة الصنف في بطاقة الصنف وتقرير الحركة وتقرير التقييم. | أي اختلاف غير مفسر. |
التنسيق مع الحسابات والفصل بين التحقيق والاعتماد المالي
| الدور | يتولاه |
|---|---|
| التحقيق التشغيلي في الفرق | مراقب المخزون والمخازن |
| تقدير الأثر المالي ومراجعة التكلفة | الحسابات بالتنسيق مع المخازن |
| اعتماد المعالجة المالية | المخول ماليًا وفق سلم الصلاحيات |
| المتابعة والإفصاح | الإدارة المالية والمراجعة الداخلية |
اختيار طريقة تقييم المخزون (المتوسط، الأول وارد.. إلخ) وسياسة المحاسبة تحددها المنشأة وفق إطارها المحاسبي. دور المراقب أن يتأكد أن البيانات التي تدخل في ذلك سليمة.
بطاقة الرقابة: مراقبة قيمة المخزون
| ما المقصود به؟ | التأكد أن القيمة المسجلة (كمية × تكلفة) صحيحة ومعالجتها متسقة مع سياسة المنشأة المحاسبية. |
| لماذا نحتاج إليه؟ | القيمة هي ما تظهر به المخازن في القوائم المالية وتبنى عليه التكاليف. |
| ما المخاطر الناتجة عن غيابه؟ | قوائم مالية غير دقيقة، تكلفة إنتاج خاطئة، قرارات تسعير أو شراء غير سليمة. |
| من المسؤول عنه؟ | الحسابات للتقييم والاعتماد المالي، والمراقب للتحقق التشغيلي. |
| ما الذي يراقبه المختص تحديدًا؟ | التكلفة، الوحدة، قيمة التسويات، الحركات الكبيرة، الأرصدة السالبة والقديمة. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | مقارنة تكلفة الصنف بين المصادر ← مراجعة قيمة التسويات ← تقرير الأرصدة السالبة والراكدة ← تنسيق مع الحسابات. |
| ما المستند أو النموذج المستخدم؟ | ICM-12 ، ICM-20 ، ICM-22 ، ICM-26 ، ICM-27 |
| ما الأدلة التي يجب فحصها؟ | بطاقات الأصناف، تقارير التقييم، طلبات التسوية، فواتير الموردين. |
| كيف نكتشف الانحراف؟ | اختلاف تكلفة الصنف بين التقارير، قيم غير منطقية، أرصدة سالبة قيمتها كبيرة. |
| ماذا نفعل عند اكتشافه؟ | إبلاغ الحسابات بالفرق بالأدلة، وتصحيح البيانات بمستند معتمد. |
| متى نصعّد الأمر إلى الإدارة؟ | اختلاف جوهري يؤثر على الإقفال، أو تسوية كبيرة، أو تكرار خطأ التكلفة. |
| كيف نقيس نجاح الرقابة؟ | نسبة الأصناف ذات التكلفة المتطابقة بين المصادر، وقيمة التسويات، وقيمة المخزون الراكد. |
10القسم العاشرالرقابة على الأصناف الراكدة والبطيئة والحرجة
تعريف الراكد والبطيء والزائد والمتقادم وفق سياسة المنشأة
| المفهوم | المعنى العملي | كيف يُقاس |
|---|---|---|
| راكد | لا حركة عليه (صرف) لمدة تحددها السياسة. | تاريخ آخر حركة صرف. |
| بطيء الحركة | يتحرك لكن بمعدل منخفض مقارنة بالرصيد. | مدة التغطية الطويلة. |
| زائد | الرصيد يفوق الاحتياج المخطط. | الرصيد − الاحتياج للفترة. |
| متقادم (Obsolete) | لم يعد مطلوبًا (توقف استخدامه أو تغير التصميم). | قرار فني/تشغيلي موثق. |
| قريب الانتهاء | صنف بصلاحية (مواد كيميائية/غذائية/أدوية) تقترب من التاريخ. | تاريخ الصلاحية مقابل التاريخ الحالي. |
مدة التغطية (بالأشهر) = الرصيد ÷ متوسط الاستهلاك الشهري
الفترة التي تجعل الصنف راكدًا أو بطيئًا يحددها نوع الصنف ودورة شرائه وسياسة المنشأة. اعتمد حدودك قبل التصنيف.
صنف بلا حركة 14 شهرًا قد يكون قطعة غيار لصيانة سنوية، فلا يُحكم عليه «متقادمًا» دون فحص الاحتياج المستقبلي. وصنف يتحرك قليلًا لكن بانتظام قد يكون في وضع سليم.
الأصناف الحرجة للإنتاج والصيانة
الصنف الحرج هو ما يتوقف الإنتاج أو الصيانة بغيابه، أو ما تطول مدة توريده. وهنا قد يكون الراكد مبررًا:
| أثر النفاد | مدة التوريد | التصنيف | قاعدة التعامل |
|---|---|---|---|
| عالٍ | طويلة | حرج جدًا | مخزون أمان مبرر حتى لو لم يتحرك؛ يراجع الاحتفاظ سنويًا بقرار موثق. |
| عالٍ | قصيرة | مهم | رصيد معقول ونقطة إعادة طلب واضحة. |
| منخفض | طويلة | يُراقب | اجعل الكمية في حدها الأدنى. |
| منخفض | قصيرة | عادي | إدارة اعتيادية. |
النموذج: ICM-28.
جدول تحليل الأصناف (مثال محسوب)
القيمة = الرصيد × التكلفة. مدة التغطية = الرصيد ÷ الاستهلاك الشهري.
| كود الصنف | الوصف | الرصيد | القيمة | آخر حركة | معدل الاستهلاك (شهريًا) | مدة التغطية | الحالة | التوصية | المسؤول |
|---|---|---|---|---|---|---|---|---|---|
| FLT-220 | فلتر زيت | 120 | 5,040 (120×42) | قبل 12 يومًا | 30 | 4 أشهر (120÷30) | نشط | استمرار | مراقب المخزون |
| BLT-B52 | حزام B-52 | 200 | 3,600 (200×18) | قبل 7 أشهر | 2 | 100 شهر (200÷2) | بطيء/زائد | إيقاف الشراء وتقييم النقل أو البيع | مدير المخازن |
| MTR-075 | محرك كهربائي 75 كيلووات | 2 | 170,000 (2×85,000) | قبل 26 شهرًا | 0 | غير محدد | راكد حرج | احتفاظ مبرر بقرار إدارة وحجز موقع آمن | مدير المصنع |
خيارات المعالجة: إعادة الاستخدام، النقل، البيع، الإعدام
| الخيار | متى | من يعتمد |
|---|---|---|
| إعادة الاستخدام | الصنف صالح ويحقق احتياجًا آخر. | مدير المخازن بالتنسيق مع الجهة المستخدمة. |
| النقل لمخزن/موقع آخر | الطلب أعلى في مكان آخر. | الإدارات المعنية. |
| البيع | لا فائدة تشغيلية ويمكن استرداد قيمة. | وفق سلم صلاحيات المنشأة. |
| الإعدام / الخردة | غير صالح أو منتهٍ أو متقادم نهائيًا. | لجنة أو جهة مخولة بمعاينة واعتماد موثق. |
| احتفاظ مبرر | صنف حرج أو دورة طويلة. | الإدارة بقرار موثق ومراجعة دورية. |
المراقب يحلل ويوصي، والاعتماد لجهات مخولة. ويتم التنسيق مع الحسابات حول أثر التسوية.
بطاقة الرقابة: الأصناف الراكدة والبطيئة والحرجة
| ما المقصود به؟ | متابعة الأصناف التي لا تتحرك أو تتحرك ببطء، وتمييز الحرج منها عن الزائد. |
| لماذا نحتاج إليه؟ | لأنها تحبس رأس المال وتشغل المساحة وتتقادم. |
| ما المخاطر الناتجة عن غيابه؟ | مخزون متضخم، تقادم، فقد صلاحية، وقرارات شراء متكررة غير لازمة. |
| من المسؤول عنه؟ | مدير المخازن ومراقب المخزون بالتنسيق مع التخطيط والحسابات. |
| ما الذي يراقبه المختص تحديدًا؟ | آخر حركة، معدل الاستهلاك، مدة التغطية، حرجية الصنف، الصلاحية. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | تقرير الأرصدة ← تصفية بآخر حركة ← حساب التغطية ← تحديد الحرج ← توصية ← قرار. |
| ما المستند أو النموذج المستخدم؟ | ICM-25 ، ICM-27 ، ICM-28 |
| ما الأدلة التي يجب فحصها؟ | تقرير الحركة، خطط الصيانة والإنتاج، عقود التوريد. |
| كيف نكتشف الانحراف؟ | ارتفاع قيمة الراكد، أصناف بلا حركة، تغطية أطول من الدورة. |
| ماذا نفعل عند اكتشافه؟ | رفع توصية بإعادة الاستخدام أو النقل أو البيع أو الإعدام أو الاحتفاظ المبرر. |
| متى نصعّد الأمر إلى الإدارة؟ | عند ارتفاع قيمة الراكد أو اقتراب انتهاء صلاحية أو قرار يتجاوز الصلاحية. |
| كيف نقيس نجاح الرقابة؟ | قيمة المخزون الراكد ونسبته، وعدد الأصناف الراكدة التي عولجت. |
11القسم الحادي عشرالرقابة على بيانات الأصناف
عناصر بيانات الصنف وما نراقبه في كل منها
| العنصر | لماذا يهم | ماذا نفحص |
|---|---|---|
| كود الصنف | مفتاح التعريف الوحيد. | عدم التكرار، منطق الترميز. |
| وصف الصنف | يمنع الخلط. | اكتمال الوصف وتمييزه عن المشابه. |
| وحدة القياس الأساسية والبديلة | تربط الشراء والتخزين والصرف. | تطابقها مع المستندات. |
| معامل التحويل | أي خطأ يضخم الرصيد أو يقلصه. | مقارنته بمستند المورد والواقع. |
| موقع التخزين | يمكّن من العثور على الصنف. | مطابقة النظام بالواقع. |
| الحد الأدنى/الأقصى/نقطة الطلب | تقود قرار الشراء. | معقولية القيم وتحديثها. |
| التصنيف | يحدد تكرار الجرد والحرجية. | وجوده وصحته. |
| تكلفة الوحدة | أساس القيمة. | اتساقها مع الحسابات. |
النموذج: ICM-14.
ضبط إنشاء وتعديل بيانات الأصناف
- الطلب — تقدمه الجهة المحتاجة مع المستند المرجعي (مستند المورد مثلًا).
- الاعتماد — جهة مختلفة عن مقدم الطلب (مسؤول البيانات أو المخول).
- التنفيذ — من يملك صلاحية التعديل في النظام، ويسجل أثر التعديل.
- المراجعة اللاحقة — المراقب يراجع سجل التعديلات دوريًا ويقارنه بالطلبات المعتمدة.
طلب التعديل واعتماده وتنفيذه لا يجتمعون في شخص واحد دون ضابط تعويضي.
مثال: خطأ معامل تحويل
ورق تغليف يُشترى بالرول ويُصرف بالمتر؛ بطاقة المورد: رول = 50 متر.
| البند | القيمة |
|---|---|
| المعامل الصحيح | 1 رول = 50 م |
| المعامل المسجل بالخطأ | 1 رول = 500 م |
| استلام | 10 رول |
| الإضافة بالنظام | 10 × 500 = 5,000 م |
| الإضافة الصحيحة | 10 × 50 = 500 م |
| الزيادة الوهمية | 4,500 م |
| بتكلفة 0.6 للمتر | 4,500 × 0.6 = 2,700 |
الكشف: جرد الصنف أو مقارنة المستلم بمستند المورد. التصحيح: تعديل المعامل بطلب واعتماد، ثم تصحيح الحركات المتأثرة بمستند معتمد (لا بتسوية جردية مباشرة).
قائمة تحقق: مراجعة ملف الأصناف الرئيسي (Master Data)
ضع علامة على كل بند بعد التأكد (العلامات تبقى في الصفحة فقط ولا تُحفظ):
النموذج القابل للتعبئة والطباعة: ICM-14.
بطاقة الرقابة: الرقابة على بيانات الأصناف
| ما المقصود به؟ | التحقق من سلامة ودقة السجلات التعريفية التي تقوم عليها كل حركات المخزون. |
| لماذا نحتاج إليه؟ | خطأ في البيانات يتكرر في كل حركة لاحقة. |
| ما المخاطر الناتجة عن غيابه؟ | تكرار أصناف، فروق وحدات، شراء مكرر، تقارير مضللة. |
| من المسؤول عنه؟ | مسؤول بيانات الأصناف للإنشاء والتعديل، والمراقب للمراجعة. |
| ما الذي يراقبه المختص تحديدًا؟ | التكرار، الوحدات والمعاملات، المواقع، التصنيف، سجل التعديلات. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | تقرير الأصناف ← فحص التكرار ← فحص الوحدات ← مطابقة سجل التعديلات بالطلبات. |
| ما المستند أو النموذج المستخدم؟ | ICM-14 |
| ما الأدلة التي يجب فحصها؟ | طلبات التعديل المعتمدة، سجل التعديلات، بطاقات الموردين. |
| كيف نكتشف الانحراف؟ | تقرير الأكواد المتشابهة، فروق جرد على نفس الصنف، تعديل بلا طلب. |
| ماذا نفعل عند اكتشافه؟ | تصحيح معتمد ومراجعة الحركات المتأثرة. |
| متى نصعّد الأمر إلى الإدارة؟ | تعديل معاملات أو أكواد بلا طلب، أو تكرار الأخطاء، أو أثر مالي ملموس. |
| كيف نقيس نجاح الرقابة؟ | نسبة الأصناف المطابقة في الفحص، وعدد التعديلات غير الموثقة. |
12القسم الثاني عشراستخدام ERP وExcel في الرقابة
مصادر البيانات: ما نسحبه من النظام وما نحلله في Excel
هذه الحقيبة ملف مستقل لا يتصل بأي ERP أو WMS ولا يسحب بيانات آليًا. تُصدَّر التقارير من نظامك بصيغة CSV أو Excel، ثم تُحلَّل وتُوثَّق باستخدام النماذج والصيغ المقترحة.
| التقرير | ماذا نبحث فيه | كيف نستخدمه |
|---|---|---|
| تقرير حركة الصنف | تسلسل الحركات، التواريخ، المستندات المرجعية. | إعادة بناء الرصيد وتتبع مصدر الفرق. |
| تقرير الأرصدة | الرصيد، القيمة، آخر حركة، الأرصدة السالبة. | التصفية والفرز لكشف الاستثناءات. |
| سجل التعديلات (Audit Trail) | من عدّل ماذا ومتى. | مطابقته مع الطلبات المعتمدة. |
| الحركات غير المرحلة | مستندات معلقة لم تؤثر على الرصيد. | متابعتها حتى الترحيل أو الإلغاء. |
| تقارير مواقع WMS (إن وجد) | مطابقة المواقع المسجلة بالواقع. | جرد المواقع ومؤشر دقة المواقع. |
| ملفات Excel للمراجعة | مصفوفة الجرد، التحليل، المؤشرات. | مطابقة النظام بالعد الفعلي والجداول المحورية. |
أعمدة ملف المراجعة المقترحة والصيغ
هيكل مقترح لورقة تحليل فروق الجرد (الصف الأول عناوين، والبيانات تبدأ من الصف الثاني):
| العمود | الحقل | مثال | الصيغة |
|---|---|---|---|
| A | كود الصنف | BR-6205 | إدخال |
| B | الوصف | رولمان 6205 | إدخال |
| C | الوحدة | حبة | إدخال |
| D | الرصيد الدفتري | 480 | من النظام |
| E | الرصيد الفعلي | 462 | من العد |
| F | فرق الكمية | −18 | =E2-D2 |
| G | تكلفة الوحدة | 35 | من النظام |
| H | قيمة الفرق | −630 | =F2*G2 |
| I | نسبة الفرق | −3.75% | =IF(D2=0,"",F2/D2) |
| J | النوع | عجز | =IF(F2<0,"عجز",IF(F2>0,"زيادة","مطابق")) |
| K | الحالة | قيد التحقيق | قائمة منسدلة |
الصيغ الأساسية المطلوبة
فرق الكمية = الرصيد الفعلي − الرصيد الدفتري
=E2-D2
نسبة دقة السجلات = عدد السجلات المطابقة وفق قاعدة القياس المعتمدة ÷ إجمالي السجلات المفحوصة × 100
=COUNTIF(J2:J201,"مطابق")/COUNTA(J2:J201)*100
نسبة تنفيذ خطة الجرد = عدد عمليات الجرد المنفذة ÷ عدد عمليات الجرد المخططة × 100
=COUNTIF(L2:L121,"منفذ")/COUNTA(A2:A121)*100
صيغ مساعدة
=SUMIF(J2:J201,"عجز",H2:H201)
=SUMIF(J2:J201,"زيادة",H2:H201)
=IF(K2=0,"غير محدد",D2/K2)
=TODAY()-L2
=IFERROR(VLOOKUP(A2,النظام!A:D,4,FALSE),"غير موجود في النظام")
إذا كانت إعدادات جهازك تستخدم الفاصلة المنقوطة فاستبدلها بالفاصلة في الصيغ، وإذا كان اسم ورقة النظام مختلفًا فعدّله. قيمة العجز تظهر بإشارة سالبة لأنها فرق (فعلي − دفتري).
أدوات Excel: التصفية والفرز والجدول المحوري
- التصفية — فعّل Data ← Filter، وصفِّ عمود «النوع» على «عجز» لرؤية العجز وحده.
- الفرز — رتب حسب «قيمة الفرق» تصاعديًا لإظهار الأكبر عجزًا أولًا.
- الجدول المحوري — Insert ← PivotTable: الصفوف = السبب، القيم = عدد الحالات ومجموع قيمة الفرق.
- التنسيق الشرطي — لون الخلايا السالبة بالأحمر لتتميز.
- الحماية — احمِ الخلايا المحسوبة وقيّد من يعدّل الورقة، واحتفظ بنسخة احتياطية مؤرخة.
اجعل الجدول المحوري يعد الحالات لكل سبب، ثم رتبه تنازليًا واحسب النسبة التراكمية لتحديد الأسباب القليلة التي تفسر الأغلب.
حاسبات سريعة للتجربة
تعمل هذه الحاسبات داخل الصفحة بالأرقام التي تدخلها، ولا ترسل شيئًا إلى أي مكان.
حاسبة فرق الجرد
حاسبة دقة السجلات
حاسبة نسبة تنفيذ خطة الجرد
القيم الافتراضية للتجربة فقط.
كيف نعرّف الدقة قبل أن نقارن النتائج؟
«الدقة» ليست رقمًا واحدًا. عرّف طريقة القياس أولًا ثم قارن بين الفترات بالطريقة نفسها:
| مستوى القياس | المعادلة | مثال |
|---|---|---|
| على مستوى الأصناف | الأصناف المطابقة ÷ الأصناف المفحوصة × 100 | 188 ÷ 200 × 100 = 94% |
| على مستوى المواقع | المواقع المطابقة ÷ المواقع المفحوصة × 100 | 190 ÷ 200 × 100 = 95% |
| على مستوى الكميات (لأصناف بوحدة واحدة) | (1 − مجموع القيم المطلقة للفروق ÷ مجموع الأرصدة الدفترية) × 100 | (1 − 240 ÷ 12,000) × 100 = 98% |
| على مستوى القيمة | (1 − مجموع القيم المطلقة لفروق القيمة ÷ القيمة الدفترية) × 100 | تحسب بالطريقة نفسها بقيم نقدية |
وعرّف أيضًا ما معنى «مطابق»: مطابقة كاملة، أم ضمن حد تقبله المنشأة لنوع الصنف؟ هذا الحد يُحدد بالسياسة لا بالتخمين.
13القسم الثالث عشرالرقابة على الصلاحيات والفصل بين المهام
مفهوم الفصل بين المهام وأمثلته
الفصل بين المهام (Segregation of Duties) يعني ألا يتحكم شخص واحد في دورة الحركة بأكملها من الطلب إلى الاعتماد إلى المحو.
- من يستلم لا يعتمد وحده جميع مراحل الاستلام.
- من يعد نتائج الجرد لا يعتمد وحده تسوية الفروق.
- من ينشئ كود الصنف لا ينفرد باعتماد جميع تعديلاته.
- من ينفذ الحركة لا ينبغي أن يملك صلاحيات غير محدودة لمحو أثرها أو تعديلها.
مصفوفة المسؤوليات والصلاحيات المقترحة
تحدد المنشأة الأدوار والمسميات وفق هيكلها المعتمد. النموذج الفارغ: ICM-04
| العملية | الطلب/المبادرة | التنفيذ | المراجعة | الاعتماد | لا ينبغي أن يجتمع |
|---|---|---|---|---|---|
| الاستلام والإضافة | المشتريات (أمر شراء) | أمين المخزن | الجودة / المراقب | مشرف المخازن | الاستلام والاعتماد والإضافة في يد واحدة |
| الصرف | الجهة الطالبة | أمين المخزن | المراقب | المعتمد من الجهة الطالبة | الطلب والاعتماد والصرف |
| التحويل بين المخازن | مدير المخزن المصدر | المخزنان | المراقب | مدير المخازن | تأكيد الاستلام بيد من أصدر التحويل |
| الجرد | المراقب / الخطة | فريق العد | مراقب مستقل أو إعادة العد | مدير المخازن | أمين المخزن يعد ويعتمد جرد صنفه |
| التسوية | المراقب (توصية) | المخول بالترحيل | الحسابات / المراجع | المخول وفق القيمة | من يعد النتائج يعتمد التسوية |
| بيانات الأصناف | الجهة المحتاجة | مسؤول البيانات | المراقب | المخول | إنشاء الكود واعتماده وتعديله بشخص واحد |
| صلاحيات المستخدمين | مدير الإدارة | مسؤول النظام | المراجع الداخلي | مدير تقنية المعلومات/الإدارة | من ينفذ يملك مسح الأثر |
مراجعة المستخدمين ذوي الصلاحيات الاستثنائية والمؤشرات التي تستدعي الفحص
- قائمة دورية بالمستخدمين الذين يملكون صلاحيات تعديل أو إلغاء أو تسوية، ومبررها.
- مراجعة التسويات اليدوية: عددها، تكرارها، من نفذها ومن اعتمدها.
- مراجعة الحركات خارج ساعات العمل المعتادة عند وجود مؤشرات تستدعي ذلك، وليس كقاعدة اتهام.
- مراجعة مستخدم واحد ينفذ ويعتمد.
حركة خارج الدوام قد تكون لظرف تشغيلي مبرر. تُطلب المبررات والمستندات قبل أي استنتاج.
ضوابط تعويضية للمنشآت الصغيرة
حين لا تسمح الموارد بالفصل الكامل:
| الوضع | الضابط التعويضي |
|---|---|
| شخص واحد ينفذ الحركات ويرحلها | مراجعة مستقلة دورية من مدير أو جهة خارج المخزن لعينة من الحركات. |
| لا يوجد مراجع مستقل للجرد | إعادة عد مفاجئة من شخص آخر، وتبادل الأدوار بين فريقين. |
| صلاحيات تعديل واسعة | تقرير استثناءات أسبوعي بالتعديلات، يراجعه مدير غير منفذ. |
| تسويات تحتاج اعتمادًا | اعتماد مزدوج من مديرين للمبالغ التي تحددها السياسة. |
| ملفات Excel مفتوحة التعديل | حماية الخلايا، وصلاحيات محددة، ونسخ احتياطية مؤرخة، ومراجعة تاريخ التعديل. |
بطاقة الرقابة: الفصل بين المهام والصلاحيات
| ما المقصود به؟ | توزيع مراحل الحركة بين أشخاص مختلفين حتى لا ينفرد أحد بالسيطرة عليها. |
| لماذا نحتاج إليه؟ | يقلل الخطأ ويمنع التلاعب ويزيد الثقة في الأرقام. |
| ما المخاطر الناتجة عن غيابه؟ | خطأ يمر دون مراجعة، تسوية بلا تحقيق، تلاعب غير مكتشف. |
| من المسؤول عنه؟ | الإدارة العليا لتحديده، ومدير المخازن لتطبيقه، والمراقب والمراجع لمراجعته. |
| ما الذي يراقبه المختص تحديدًا؟ | من ينفذ ومن يراجع ومن يعتمد، المستخدمون ذوو الصلاحيات الاستثنائية، التسويات اليدوية. |
| كيف ينفذ الرقابة خطوة بخطوة؟ | مصفوفة المسؤوليات ← مقارنتها بالصلاحيات الفعلية في النظام ← تحليل الاستثناءات. |
| ما المستند أو النموذج المستخدم؟ | ICM-04 ، ICM-12 ، ICM-29 |
| ما الأدلة التي يجب فحصها؟ | قوائم المستخدمين والصلاحيات، سجل التعديلات، التسويات اليدوية. |
| كيف نكتشف الانحراف؟ | مستخدم ينفذ ويعتمد، تعديلات بعد الاعتماد، حركات خارج الدوام بلا مبرر. |
| ماذا نفعل عند اكتشافه؟ | تصحيح الصلاحيات، وتطبيق ضوابط تعويضية، وتوثيق الملاحظة. |
| متى نصعّد الأمر إلى الإدارة؟ | تجاوز الصلاحيات الموثق، أو تكراره، أو أثر مالي كبير. |
| كيف نقيس نجاح الرقابة؟ | عدد الاستثناءات في الصلاحيات، ونسبة الحركات المعتمدة من جهتين. |
14القسم الرابع عشرمؤشرات الأداء الرقابية KPI
لوحة مؤشرات الأداء الرقابية (15 مؤشرًا)
لا تضع الحقيبة أرقامًا مستهدفة باعتبارها معيارًا عالميًا. إن اقترحت المنشأة أهدافًا فهي «أهداف أولية مقترحة» تُضبط بعد قياس خط الأساس ووفق مخاطر المنشأة.
1دقة سجلات المخزون
| اسم المؤشر | دقة سجلات المخزون |
| الغرض | قياس نسبة الأصناف التي يطابق سجلها الواقع |
| المعادلة | الأصناف المطابقة ÷ الأصناف المفحوصة × 100 |
| مصدر البيانات | نتائج الجرد المستمر |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | ارتفاعها دليل تحسن، بشرط ثبات تعريف «مطابق» وحجم العينة |
| الإجراء عند التراجع | تحليل أسباب الفروق وتركيز الجرد على الأصناف الأقل دقة |
2دقة الكميات
| اسم المؤشر | دقة الكميات |
| الغرض | قياس حجم الفروق الكمية نسبة إلى الأرصدة |
| المعادلة | (1 − مجموع القيم المطلقة لفروق الكمية ÷ مجموع الأرصدة الدفترية) × 100، لأصناف بوحدات متجانسة |
| مصدر البيانات | ورقة تحليل فروق الجرد |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | تُفسَّر لكل فئة وحدة على حدة؛ لا تُجمع وحدات مختلفة |
| الإجراء عند التراجع | عد متابعة للأصناف ذات الفروق الكبيرة وتحقيق |
3دقة مواقع التخزين
| اسم المؤشر | دقة مواقع التخزين |
| الغرض | التحقق أن كل صنف في موقعه المسجل |
| المعادلة | المواقع المطابقة ÷ المواقع المفحوصة × 100 |
| مصدر البيانات | جرد المواقع وتقرير WMS إن وجد |
| دورية القياس | شهريًا |
| المسؤول | مشرف المخازن |
| طريقة التفسير | انخفاضها يعني صعوبة العثور على الأصناف وزيادة الفروق الوهمية |
| الإجراء عند التراجع | إعادة ترتيب وملصقات مواقع وتدريب |
4نسبة تنفيذ خطة الجرد
| اسم المؤشر | نسبة تنفيذ خطة الجرد |
| الغرض | قياس الالتزام بالخطة |
| المعادلة | عمليات الجرد المنفذة ÷ المخططة × 100 |
| مصدر البيانات | خطة الجرد وأوراق العد |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | نسبة منخفضة تعني أن الدقة المقاسة لا تمثل كل المخزن |
| الإجراء عند التراجع | معالجة معوقات التنفيذ وإعادة جدولة |
5نسبة الفروق الجردية
| اسم المؤشر | نسبة الفروق الجردية |
| الغرض | نسبة الأصناف التي ظهر بها فرق |
| المعادلة | الأصناف ذات الفروق ÷ الأصناف المعدودة × 100 |
| مصدر البيانات | نتائج الجرد |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | تُقارن بنفس الفئات (ABC) عبر الفترات |
| الإجراء عند التراجع | تحقيق في أكبر الفئات تأثيرًا |
6قيمة العجز وقيمة الزيادة (كل على حدة)
| اسم المؤشر | قيمة العجز وقيمة الزيادة (كل على حدة) |
| الغرض | إظهار الأثر المالي بدون إخفاء بالتقاص |
| المعادلة | العجز = مجموع (فرق الكمية السالب × التكلفة)؛ الزيادة = مجموع (فرق الكمية الموجب × التكلفة) |
| مصدر البيانات | ورقة تحليل الفروق مع التكلفة من الحسابات |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون بالتنسيق مع الحسابات |
| طريقة التفسير | لا تُدمج الأرقام في صافٍ؛ تُقرأ الأرقام المطلقة لكل منهما |
| الإجراء عند التراجع | تحقيق ورفع للمستوى الإداري عند تجاوز الحد المعتمد |
7قيمة التسويات الجردية
| اسم المؤشر | قيمة التسويات الجردية |
| الغرض | قياس حجم ما يُعالج بالتسوية |
| المعادلة | مجموع القيم المطلقة للتسويات المعتمدة خلال الفترة |
| مصدر البيانات | طلبات التسوية المعتمدة |
| دورية القياس | شهريًا |
| المسؤول | الحسابات والمراقب |
| طريقة التفسير | ارتفاعها المتكرر يعني ضعف الضوابط الأولى |
| الإجراء عند التراجع | مراجعة أسباب التسوية وإجراءات الاستلام والصرف |
8نسبة الحركات غير المسجلة أو المتأخرة
| اسم المؤشر | نسبة الحركات غير المسجلة أو المتأخرة |
| الغرض | قياس سرعة وسلامة التسجيل |
| المعادلة | الحركات المتأخرة أو غير المرحلة ÷ إجمالي الحركات × 100 |
| مصدر البيانات | تقرير الحركات غير المرحلة وتواريخ التنفيذ والتسجيل |
| دورية القياس | أسبوعيًا |
| المسؤول | مشرف المخازن |
| طريقة التفسير | تُعرّف المهلة المقبولة في سياسة المنشأة |
| الإجراء عند التراجع | تدريب وتحديد مسؤول إدخال يومي |
9عدد الفروق المتكررة
| اسم المؤشر | عدد الفروق المتكررة |
| الغرض | كشف الأسباب التي لم تُعالج جذريًا |
| المعادلة | عدد الأصناف أو المواقع التي تكرر بها الفرق في دورتي جرد متتاليتين |
| مصدر البيانات | سجل الفروق ونموذج التكرار |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | زيادته تعني أن الإجراءات الوقائية غير فعالة |
| الإجراء عند التراجع | إعادة تحليل السبب الجذري ورفع للإدارة |
10نسبة إغلاق الملاحظات الرقابية
| اسم المؤشر | نسبة إغلاق الملاحظات الرقابية |
| الغرض | قياس فعالية المتابعة |
| المعادلة | الملاحظات المغلقة بعد التحقق ÷ إجمالي الملاحظات المستحقة × 100 |
| مصدر البيانات | سجل الملاحظات |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | تُحتسب الملاحظة مغلقة فقط بعد التحقق من فعالية الإجراء |
| الإجراء عند التراجع | متابعة المتأخر وتصعيده |
11متوسط زمن إغلاق الفروق
| اسم المؤشر | متوسط زمن إغلاق الفروق |
| الغرض | قياس سرعة المعالجة |
| المعادلة | مجموع (تاريخ الإغلاق − تاريخ الاكتشاف) ÷ عدد الفروق المغلقة |
| مصدر البيانات | سجل الفروق |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | يُقارن بنفس نوع الفروق؛ الفروق المعقدة تأخذ وقتًا أطول |
| الإجراء عند التراجع | إزالة معوقات التحقيق وتوزيع الحالات |
12قيمة المخزون الراكد
| اسم المؤشر | قيمة المخزون الراكد |
| الغرض | قياس رأس المال المحبوس |
| المعادلة | مجموع قيم الأصناف التي تخطت فترة الركود المعتمدة |
| مصدر البيانات | تقرير الراكد |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون ومدير المخازن |
| طريقة التفسير | تُفصل الأصناف الحرجة المبررة عن غيرها عند التفسير |
| الإجراء عند التراجع | خطة معالجة: إعادة استخدام أو نقل أو بيع أو إعدام |
13نسبة الأصناف ذات الرصيد السالب
| اسم المؤشر | نسبة الأصناف ذات الرصيد السالب |
| الغرض | قياس سلامة تسجيل الحركات |
| المعادلة | عدد الأصناف برصيد < 0 ÷ إجمالي الأصناف × 100 |
| مصدر البيانات | تقرير الأرصدة |
| دورية القياس | أسبوعيًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | وجود أي رصيد سالب يحتاج تفسيرًا لأنه يخالف الواقع المادي |
| الإجراء عند التراجع | تتبع الحركة المسببة وتصحيح التسجيل |
14نسبة الحركات غير المدعومة بمستندات سليمة
| اسم المؤشر | نسبة الحركات غير المدعومة بمستندات سليمة |
| الغرض | قياس الالتزام المستندي |
| المعادلة | الحركات التي تبين نقص أو عدم سلامة مستندها ÷ الحركات المفحوصة × 100 |
| مصدر البيانات | نماذج مراجعة الحركات |
| دورية القياس | أسبوعيًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | تُقاس على عينة معرّفة الحجم والاختيار |
| الإجراء عند التراجع | تدريب وتشديد الضوابط الوقائية |
15نسبة التزام العمليات بالإجراءات المعتمدة
| اسم المؤشر | نسبة التزام العمليات بالإجراءات المعتمدة |
| الغرض | قياس الالتزام العام |
| المعادلة | البنود المطابقة ÷ البنود المنطبقة × 100 في قائمة التحقق |
| مصدر البيانات | قائمة التحقق ICM-06 |
| دورية القياس | شهريًا |
| المسؤول | مراقب المخزون |
| طريقة التفسير | تُستثنى البنود غير المنطبقة من المقام |
| الإجراء عند التراجع | خطة تحسين للإجراءات الأضعف التزامًا |
النموذج القابل للتعبئة: ICM-37.
كيف نضبط المؤشرات؟ خط الأساس والأهداف الأولية
- عرّف المؤشر — نص المعادلة، وما المقصود بالمطابقة، والفئات التي يشملها.
- قس خط الأساس — اجمع قياسين أو ثلاثة بنفس الطريقة قبل وضع أي هدف.
- اقترح هدفًا أوليًا — تحسين تدريجي واقعي مبني على خط الأساس وقدرة الفريق.
- اعتمده — الإدارة تعتمد الهدف وتُسمّيه «هدفًا أوليًا» حتى تثبت الطريقة.
- راجع دوريًا — ارفع الهدف أو غيّر المؤشر بحسب النتائج والمخاطر.
لكل مؤشر عمود «الإجراء عند التراجع». إن لم تعرف ما ستفعله عند هبوط المؤشر فلا حاجة لقياسه.
15القسم الخامس عشرالتقارير الرقابية والإدارية
أحد عشر تقريرًا رقابيًا وإداريًا
| التقرير | الجمهور | الدورية | المحتوى الأساسي | النموذج |
|---|---|---|---|---|
| التقرير اليومي عن الاستثناءات | مشرف المخازن | يوميًا | حركات غير مرحلة، أرصدة سالبة، تحويلات معلقة، استثناءات اليوم. | ICM-35 |
| تقرير فروق الجرد | مدير المخازن | بعد كل جرد | العجز والزيادة كل على حدة، الأسباب، الإجراءات. | ICM-20 |
| تقرير الحركات غير المكتملة | مشرف المخازن والحسابات | أسبوعيًا | مستندات معلقة وأعمارها. | ICM-11 |
| تقرير التسويات اليدوية | مدير المخازن والحسابات | أسبوعيًا | تسويات الفترة، المنفذ، المعتمد، السبب. | ICM-12 |
| تقرير الأصناف ذات الأرصدة السالبة | مدير المخازن | أسبوعيًا | أصناف سالبة وقيمتها وسبب محتمل. | ICM-26 |
| تقرير الأصناف الراكدة | مدير المخازن والحسابات | شهريًا | القيمة والتغطية والتوصية. | ICM-25 ، ICM-27 |
| تقرير الحركات غير المعتادة | مدير المخازن | شهريًا | كميات أو توقيتات أو مستفيدون غير معتادين. | ICM-29 |
| تقرير الالتزام بخطة الجرد | مدير المخازن | شهريًا | المنفذ مقابل المخطط ومعوقات التنفيذ. | ICM-15 |
| تقرير الملاحظات المفتوحة | مدير المخازن | أسبوعيًا | ملاحظات مفتوحة ومتأخرة ومسؤولوها. | ICM-34 |
| التقرير الشهري لمدير المخازن | مدير المخازن | شهريًا | المؤشرات، الفروق، الملاحظات، التوصيات. | ICM-36 |
| التقرير التنفيذي للإدارة العليا | الإدارة العليا | شهريًا / ربع سنوي | ملخص الأثر والإجراء والقرار المطلوب. | ICM-38 |
بنية التقرير التنفيذي: سبعة أسئلة
| السؤال | ما يُكتب |
|---|---|
| ماذا حدث؟ | وصف الوقائع في سطرين بالأرقام. |
| ما الأثر؟ | الأثر الكمي والمالي والتشغيلي. |
| ما السبب؟ | السبب الجذري الثابت، وما يحتاج إثباتًا يُذكر كاحتمال. |
| ما الإجراء؟ | التصحيحي والوقائي. |
| من المسؤول؟ | مسؤول التنفيذ بالاسم أو الوظيفة. |
| ما الموعد؟ | تاريخ الاستحقاق. |
| ما القرار المطلوب من الإدارة؟ | قرار محدد: اعتماد، أو تفويض، أو موارد، أو قبول مخاطرة. |
- ماذا حدث؟ فرق جرد −18 وحدة في رولمان 6205 (−3.75%).
- الأثر: 630 قيمة فرق أولي، وبعد المطابقة المتبقي 3 وحدات بقيمة 105.
- السبب: تأخر ترحيل أذون صرف الصيانة (مثبت) وغياب تمييز بصري بين مقاسين (مثبت).
- الإجراء: ترحيل يومي لأذون الورشة وتقرير يومي بغير المرحلة وملصقات تمييز.
- المسؤول: مشرف مخزن الورشة، الموعد: نهاية الشهر.
- القرار المطلوب: اعتماد تسوية 105 وتخصيص جهاز إدخال لمخزن الورشة.
16القسم السادس عشرالأخطاء الشائعة والممارسات غير السليمة
الممارسات غير السليمة: الأثر والكشف والمنع
| الممارسة | الأثر | كيف نكتشفها | الإجراء المانع |
|---|---|---|---|
| تعديل الرصيد دون تحقيق | يخفي السبب ويضمن تكرار الخطأ | مقارنة التسويات اليدوية بنماذج التحقيق | لا تسوية دون ICM-21 ، ICM-22 |
| الاعتماد على العد دون مراجعة المستندات | قد يكون الفرق في حركة غير مسجلة لا في العد | ملف التحقيق بلا مستندات | خطوات التحقيق الاثنتا عشرة (القسم الثامن) |
| الجرد مع استمرار الحركات دون ضوابط | فروق وهمية بسبب حركات أثناء العد | حركات بتاريخ العد في سجل الحركات | تجميد الحركات أو توثيقها بتوقيتها |
| تكليف الشخص نفسه بالعد والمراجعة والاعتماد | غياب الاستقلالية | مصفوفة الصلاحيات مقابل الواقع | فصل المهام أو ضوابط تعويضية (القسم 13) |
| تجاهل التحويلات المعلقة | رصيد مفقود بين مخزنين | تقرير التحويلات المعلقة | تقرير يومي ومتابعة حتى الإغلاق |
| وحدات قياس غير موحدة | فروق وهمية وقيم خاطئة | مراجعة معاملات التحويل | ICM-14 |
| معالجة العجز والزيادة في رقم صافٍ واحد | إخفاء الفروق الحقيقية | تقارير تعرض الصافي فقط | عرض العجز والزيادة منفصلين |
| تأجيل الملاحظات دون مسؤول أو موعد | تراكم وفقد الثقة | ملاحظات بلا مسؤول أو بتواريخ منتهية | سجل الملاحظات ICM-31 ، ICM-34 |
| إغلاق الملاحظة بمجرد إصدار المستند دون التحقق من الفعالية | تكرار المشكلة بعد الإغلاق | ملاحظات أعيد فتحها أو تكررت | خانة التحقق من الفعالية قبل الإغلاق |
| الاعتماد على تقارير قديمة أو غير مكتملة | قرارات على أرقام غير حالية | تاريخ ووقت إصدار التقرير | تحديد تاريخ كل تقرير ومصدره |
| استخدام Excel دون ضبط الصلاحيات والنسخ الاحتياطي | تعديل بلا أثر وضياع بيانات | نسخ متعددة وتواريخ تعديل غير مفسرة | حماية الخلايا ونسخ مؤرخة وصلاحيات محددة |
17القسم السابع عشرخطة تأسيس الرقابة خلال 90 يومًا
تتغير المدد بحسب حجم المنشأة وجودة بيانات الأصناف وتوفر الموارد. الجدول إطار مقترح وليس التزامًا زمنيًا ثابتًا. اختيارك لحالة التنفيذ هنا للمعاينة فقط ولا يُحفظ.
الأيام 1–30: التشخيص والتأسيس
| المهمة | المسؤول | المدة | المخرج المتوقع | مؤشر الإنجاز | حالة التنفيذ | النموذج / الملاحظات |
|---|---|---|---|---|---|---|
| حصر المخازن والأصناف والأنظمة | مدير المخازن | 5 أيام | قائمة معتمدة بالمخازن والأنظمة | قائمة مكتملة | ICM-02 | |
| مراجعة الدورة المستندية | مراقب المخزون | 7 أيام | خريطة المستندات والفجوات | مراحل مراجعة | ICM-13 | |
| تحديد المخاطر والفجوات | مراقب المخزون | 5 أيام | مصفوفة مخاطر وضوابط | خطر لكل عملية | ICM-03 | |
| إعداد قائمة البيانات المطلوبة | مراقب المخزون | 3 أيام | تقارير مصدّرة ومتفق على صيغها | التقارير متاحة | ICM-14 | |
| تحديد خط أساس لدقة المخزون | مراقب المخزون + فريق عد | 10 أيام | قياس أولي للدقة | رقم مرجعي موثق | ICM-15 ، ICM-17 | |
| تحديد المسؤوليات والصلاحيات | مدير المخازن | 5 أيام | مصفوفة معتمدة | اعتماد المصفوفة | ICM-04 |
الأيام 31–60: التشغيل التجريبي
| المهمة | المسؤول | المدة | المخرج المتوقع | مؤشر الإنجاز | حالة التنفيذ | النموذج / الملاحظات |
|---|---|---|---|---|---|---|
| اعتماد إجراءات الرقابة | مدير المخازن | 5 أيام | إجراءات معتمدة | محاضر اعتماد | ICM-06 | |
| بدء برنامج الجرد المستمر | مراقب المخزون | مستمر | خطة وأوراق عد | نسبة تنفيذ الخطة | ICM-15 ، ICM-16 ، ICM-17 | |
| تشغيل سجل الفروق | مراقب المخزون | 3 أيام ثم مستمر | سجل ملاحظات مفعّل | كل فرق مسجل | ICM-31 | |
| إصدار تقارير الاستثناءات | مراقب المخزون | يوميًا | تقارير يومية وأسبوعية | التقارير تصدر في موعدها | ICM-35 | |
| اختبار النماذج | مراقب المخزون | 10 أيام | ملاحظات تحسين على النماذج | نماذج معدلة | ICM-01 ، ICM-38 | |
| تدريب الموظفين المعنيين | مدير المخازن | 5 أيام | تدريب موثق | نسبة المدربين | ICM-02 |
الأيام 61–90: الاستقرار والتحسين
| المهمة | المسؤول | المدة | المخرج المتوقع | مؤشر الإنجاز | حالة التنفيذ | النموذج / الملاحظات |
|---|---|---|---|---|---|---|
| قياس النتائج مقابل خط الأساس | مراقب المخزون | 5 أيام | مقارنة المؤشرات | تغير المؤشرات | ICM-37 | |
| تحليل الأسباب المتكررة | مراقب المخزون | 7 أيام | تحليل باريتو للأسباب | أسباب مرتبة | ICM-30 ، ICM-33 | |
| تحسين الضوابط | مدير المخازن | 7 أيام | ضوابط معدلة | ضوابط مضافة | ICM-03 | |
| متابعة الإجراءات التصحيحية | مراقب المخزون | مستمر | إجراءات مغلقة بعد التحقق | نسبة الإغلاق | ICM-32 ، ICM-34 | |
| إصدار تقرير تقييم نهائي | مراقب المخزون | 5 أيام | تقرير تقييم | التقرير معتمد | ICM-38 | |
| اعتماد خطة استمرار ومراجعة دورية | الإدارة | 3 أيام | خطة معتمدة | محضر اعتماد | ICM-01 |
◆مكتبة النماذجمكتبة النماذج التشغيلية (38 نموذجًا)
المجموعة A: التخطيط والرقابة
كل نموذج أدناه قابل للتعبئة والطباعة وتصدير CSV. صفوف «مثال» ملونة بالأصفر للتوضيح. لا تُحفظ البيانات خارج هذه الصفحة.
ICM-01خطة الرقابة السنوية
| # | النشاط الرقابي | المخزن / النطاق | الشهر المخطط | التكرار | المسؤول | المخرج المتوقع | الحالة | |
|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||
| 1 | ||||||||
| 2 | ||||||||
| 3 | ||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-02حصر المخازن والمواقع
| # | رقم / كود المخزن | اسم المخزن | النوع | الموقع الجغرافي | عدد المواقع | المسؤول | النظام المستخدم | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||
| 1 | |||||||||
| 2 | |||||||||
| 3 | |||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-03مصفوفة المخاطر والضوابط
| # | العملية | الخطر | الضابط الرقابي | المسؤول | دليل التحقق | تكرار الرقابة | الإجراء عند الانحراف | درجة الخطر | |
|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||
| 1 | |||||||||
| 2 | |||||||||
| 3 | |||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-04مصفوفة المسؤوليات والصلاحيات
| # | العملية | الطلب / المبادرة | التنفيذ | المراجعة | الاعتماد | ضابط تعويضي (إن لزم) | |
|---|---|---|---|---|---|---|---|
| مثال | |||||||
| 1 | |||||||
| 2 | |||||||
| 3 | |||||||
| 4 | |||||||
| 5 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-05خطة الزيارات الرقابية
| # | تاريخ الزيارة | المخزن | نطاق الزيارة | النوع | المنفذ | النتيجة / أهم الملاحظات | الحالة | |
|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||
| 1 | ||||||||
| 2 | ||||||||
| 3 | ||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-06قائمة التحقق من الالتزام بالإجراءات
| # | البند | النتيجة | الدليل | ملاحظات | |
|---|---|---|---|---|---|
| 1 | يوجد دليل إجراءات معتمد للاستلام والصرف والتحويل والجرد. | ||||
| 2 | مصفوفة الصلاحيات معتمدة ومحدّثة. | ||||
| 3 | طلبات الصرف تُعتمد قبل التنفيذ. | ||||
| 4 | محاضر الاستلام موقعة ومطابقة لأمر الشراء. | ||||
| 5 | الأصناف المرفوضة والمحجوزة معزولة ولا تظهر في الرصيد المتاح. | ||||
| 6 | ملصقات المواقع واضحة وتطابق خريطة المخزن. | ||||
| 7 | التحويلات بين المخازن تُؤكَّد خلال المهلة المعتمدة. | ||||
| 8 | الجرد المستمر ينفذ وفق الخطة المعتمدة. | ||||
| 9 | التسويات تتم بعد تحقيق واعتماد موثق. | ||||
| 10 | مستندات المخزن مرقمة ومحفوظة بتسلسل. | ||||
| 11 | الموازين والأدوات القياسية معايرة ولها شهادة سارية. | ||||
| 12 | بيانات الأصناف تُعدَّل بطلب واعتماد. | ||||
| 13 | التقارير الدورية تصدر في موعدها. |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
المجموعة B: مراجعة الحركات المستندية
ICM-07مراجعة الاستلام والإضافة
| # | رقم محضر الاستلام | التاريخ | المورد | رقم أمر الشراء | كود الصنف | الكمية بأمر الشراء | الكمية بمستند المورد | الكمية الفعلية المعدودة | الفرق (الفعلية − المستند) | الكمية المضافة بالنظام | الفرق (النظام − الفعلية) | النتيجة | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||||
| 1 | ||||||||||||||
| 2 | ||||||||||||||
| 3 | ||||||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-08مراجعة الصرف
| # | رقم إذن الصرف | التاريخ | الصنف | الكمية المطلوبة | الكمية المصروفة | الفرق (المصروفة − المطلوبة) | الطلب معتمد؟ | المستلم | مركز التكلفة / الجهة | النتيجة | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||
| 1 | ||||||||||||
| 2 | ||||||||||||
| 3 | ||||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-09مراجعة التحويلات بين المخازن
| # | رقم إذن التحويل | من مخزن | إلى مخزن | تاريخ الإصدار | الكمية الصادرة | الكمية المؤكدة | الفرق (صادر − مؤكد) | أيام منذ الإصدار | الحالة | ملاحظات / الإجراء | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||||
| 1 | |||||||||||
| 2 | |||||||||||
| 3 | |||||||||||
| 4 |
عمود «أيام منذ الإصدار» يُحسب من تاريخ اليوم؛ يُهمَل في التحويلات المؤكدة.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-10مراجعة المرتجعات
| # | رقم إذن المرتجع | التاريخ | الجهة المرجعة | مستند الصرف الأصلي | الكمية المصروفة أصلًا | الكمية المرتجعة | الباقي (مصروفة − مرتجعة) | حالة الصنف | وجهة الصنف | النتيجة | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||||
| 1 | |||||||||||
| 2 | |||||||||||
| 3 | |||||||||||
| 4 |
إذا ظهر «الباقي» سالبًا فالمرتجع أكبر من المصروف الأصلي وهو غير مقبول.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-11مراجعة الحركات غير المرحلة
| # | رقم المستند | النوع | تاريخ المستند | الصنف | الكمية | أيام التأخر | سبب التأخر | المسؤول | الإجراء | الحالة | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||||
| 1 | |||||||||||
| 2 | |||||||||||
| 3 | |||||||||||
| 4 | |||||||||||
| 5 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-12مراجعة التسويات اليدوية
| # | رقم التسوية | التاريخ | الصنف | الكمية (سالبة = عجز) | تكلفة الوحدة | القيمة | سبب التسوية | نفّذها | اعتمدها | رقم ملف التحقيق | النتيجة | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||
| 1 | ||||||||||||
| 2 | ||||||||||||
| 3 | ||||||||||||
| 4 |
لا تُجمَع التسويات في رقم صافٍ؛ راجع العجز والزيادة كلًا على حدة. وإذا تطابق المنفذ والمعتمد فهي ملاحظة على الفصل بين المهام.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-13مراجعة تسلسل المستندات
| # | نوع المستند | من رقم | إلى رقم | العدد المتوقع | العدد المسجل | الفرق | الأرقام المفقودة / الملغاة | التفسير الموثق | النتيجة | |
|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||
| 1 | ||||||||||
| 2 | ||||||||||
| 3 | ||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-14فحص بيانات الصنف ووحدة القياس
| # | كود الصنف | الوصف | الوحدة الأساسية | معامل التحويل بالنظام | المعامل المرجعي | الفرق | الموقع مطابق؟ | حدود الطلب معرفة؟ | كود مكرر؟ | النتيجة | الإجراء | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||
| 1 | ||||||||||||
| 2 | ||||||||||||
| 3 | ||||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
المجموعة C: الجرد والفروق
ICM-15خطة الجرد المستمر
| # | الشهر / الأسبوع | المخزن | الفئة | الأصناف / المواقع المخططة | عمليات العد المخططة | عمليات العد المنفذة | نسبة التنفيذ % | فريق العد | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||
| 1 | ||||||||||
| 2 | ||||||||||
| 3 | ||||||||||
| 4 | ||||||||||
| 5 | ||||||||||
| الإجمالي | 0 | 0 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-16أمر / تكليف الجرد
| # | بند الأمر | التفاصيل | |
|---|---|---|---|
| 1 | رقم الأمر | ||
| 2 | نوع الجرد (شامل / دوري / مفاجئ / بالعينة) | ||
| 3 | المخزن والنطاق (المواقع أو الأصناف) | ||
| 4 | تاريخ ووقت البدء | ||
| 5 | تاريخ ووقت الانتهاء المتوقع | ||
| 6 | وقت قطع الحركات (Cut-off) | ||
| 7 | فريق العد (الأسماء) | ||
| 8 | المراجع المستقل / إعادة العد | ||
| 9 | هل يُخفى الرصيد الدفتري عن العادّين؟ | ||
| 10 | تعليمات خاصة (أصناف بالوزن، أصناف متشابهة...) |
النطاق: مواقع A-01 إلى A-05 بمخزن قطع الغيار (الفئة A). الجرد دوري، يبدأ 08:00 وينتهي 12:00، وقت قطع الحركات 07:30. العد دون الرصيد الدفتري، وإعادة العد من فريق آخر للأصناف ذات الفروق.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-17ورقة العد الفعلي
| # | كود الصنف | الوصف | الموقع | الوحدة | الكمية المعدودة | عد ثانٍ (إن وُجد) | الحالة | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||
| 1 | |||||||||
| 2 | |||||||||
| 3 | |||||||||
| 4 | |||||||||
| 5 | |||||||||
| 6 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-18إعادة العد المستقل
| # | كود الصنف | الموقع | العد الأول | إعادة العد | الفرق (إعادة − أول) | العد الثالث (إن لزم) | الكمية المعتمدة للمقارنة | فريق إعادة العد | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||
| 1 | ||||||||||
| 2 | ||||||||||
| 3 | ||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-19محضر الجرد
| # | البند | التفاصيل | |
|---|---|---|---|
| 1 | رقم أمر الجرد المرتبط | ||
| 2 | التاريخ والوقت | ||
| 3 | النطاق الذي جرى جرده | ||
| 4 | أسماء الفريق | ||
| 5 | عدد الأصناف المعدودة | ||
| 6 | عدد الأصناف التي ظهر بها فرق | ||
| 7 | الحركات التي تمت أثناء الجرد وكيف عولجت | ||
| 8 | أصناف لم تُعد وسببها | ||
| 9 | ملاحظات عامة | ||
| 10 | التوصيات |
الأصناف المعدودة 100، منها 8 بها فروق. جرت حركتان أثناء الجرد في موقع مجاور وتم توثيق وقتهما. ولم يُعد صنفان لتعذر الوصول وجدول عدهما غدًا.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-20تحليل فروق الجرد
| # | كود الصنف | الوصف | الرصيد الدفتري | الرصيد الفعلي المعتمد | فرق الكمية | النوع | تكلفة الوحدة | قيمة الفرق | السبب الأولي | متكرر؟ | الإجراء | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||
| 1 | ||||||||||||
| 2 | ||||||||||||
| 3 | ||||||||||||
| 4 | ||||||||||||
| 5 | ||||||||||||
| 6 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-21التحقيق في العجز والزيادة
| # | بند التحقيق | التفاصيل | |
|---|---|---|---|
| 1 | رقم الحالة | ||
| 2 | كود الصنف ووصفه | ||
| 3 | فرق الكمية والقيمة | ||
| 4 | تاريخ الاكتشاف | ||
| 5 | الرصيد بتاريخ ووقت العد | ||
| 6 | حركات ما بعد القطع | ||
| 7 | نتيجة إعادة العد وعد المواقع المجاورة | ||
| 8 | المستندات المراجعة (أرقامها) | ||
| 9 | الحقائق الثابتة بالدليل | ||
| 10 | ما يحتاج إثباتًا | ||
| 11 | السبب الجذري (5 Whys) | ||
| 12 | الأثر الكمي والمالي | ||
| 13 | الإجراء التصحيحي | ||
| 14 | الإجراء الوقائي | ||
| 15 | المسؤول والموعد | ||
| 16 | التوصية |
انظر المثال الكامل (رولمان 6205) في القسم الثامن: فرق −18 وحدة، فُسّر منها 10 بأذون غير مرحلة و5 بموقع مجاور، وبقي 3 وحدات قيمتها 105 للتسوية بعد الاعتماد.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-22طلب تسوية مخزنية
| # | كود الصنف | الوصف | الرصيد الدفتري | الرصيد المعتمد بعد التحقيق | فرق الكمية | تكلفة الوحدة | القيمة | السبب (من التحقيق) | رقم ملف التحقيق (ICM-21) | |
|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||
| 1 | ||||||||||
| 2 | ||||||||||
| 3 | ||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-23متابعة اعتماد التسويات
| # | رقم الطلب | تاريخ الطلب | القيمة | مستوى الاعتماد المطلوب | تاريخ الاعتماد | أيام منذ الطلب | الحالة | ملاحظات | |
|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||
| 1 | |||||||||
| 2 | |||||||||
| 3 | |||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-24تقرير إقفال الجرد
| # | البند | التفاصيل | |
|---|---|---|---|
| 1 | نطاق الجرد والفترة | ||
| 2 | نسبة تنفيذ خطة الجرد | ||
| 3 | عدد الأصناف المعدودة | ||
| 4 | عدد الأصناف بها فروق | ||
| 5 | قيمة العجز | ||
| 6 | قيمة الزيادة | ||
| 7 | قيمة التسويات المعتمدة | ||
| 8 | الفروق التي لا تزال مفتوحة | ||
| 9 | الأسباب الرئيسية (باريتو) | ||
| 10 | الإجراءات الوقائية المقررة | ||
| 11 | التوصيات | ||
| 12 | القرار المطلوب من الإدارة |
العجز والزيادة يُذكران رقمين منفصلين. وإذا بقيت فروق مفتوحة فتُذكر بأسبابها المحتملة وموعد الإغلاق.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
المجموعة D: تحليل المخزون
ICM-25تحليل الأصناف الراكدة والبطيئة
| # | كود الصنف | الوصف | الرصيد | تكلفة الوحدة | القيمة | تاريخ آخر حركة | أيام منذ آخر حركة | الاستهلاك الشهري | مدة التغطية (أشهر) | حرج؟ | الحالة | التوصية | المسؤول | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||||
| 1 | ||||||||||||||
| 2 | ||||||||||||||
| 3 | ||||||||||||||
| 4 | ||||||||||||||
| 5 | ||||||||||||||
| الإجمالي | 0 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-26تحليل الأرصدة السالبة
| # | كود الصنف | الوصف | الرصيد (سالب) | تكلفة الوحدة | القيمة | تاريخ أول ظهور | أيام منذ الظهور | الحركة المسببة | السبب | الإجراء | الحالة | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||
| 1 | ||||||||||||
| 2 | ||||||||||||
| 3 | ||||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-27مراجعة المخزون الراكد وعالي القيمة
| # | كود الصنف | الوصف | القيمة | تاريخ آخر حركة | أيام منذ آخر حركة | سبب الركود | فرص إعادة الاستخدام | التوصية | جهة الاعتماد | الحالة | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||||
| 1 | |||||||||||
| 2 | |||||||||||
| 3 | |||||||||||
| 4 | |||||||||||
| الإجمالي | 0 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-28مراجعة الأصناف الحرجة
| # | كود الصنف | الوصف | أثر النفاد | مدة التوريد (أيام) | الرصيد | نقطة إعادة الطلب | موقف الرصيد | مخزون الأمان مبرر؟ | آخر مراجعة | الإجراء | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||||
| 1 | |||||||||||
| 2 | |||||||||||
| 3 | |||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-29تحليل الحركات غير المعتادة
| # | التاريخ | رقم المستند | الصنف | الكمية | المستخدم | سبب الاستثناء | التفسير الموثق | النتيجة | الإجراء | |
|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||
| 1 | ||||||||||
| 2 | ||||||||||
| 3 | ||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-30تحليل تكرار الفروق
| # | كود الصنف / الموقع | السبب | عدد مرات الفرق | الفترات | إجمالي الفرق (كمية) | الإجراء الوقائي السابق | فعاليته | توصية جديدة | |
|---|---|---|---|---|---|---|---|---|---|
| مثال | |||||||||
| 1 | |||||||||
| 2 | |||||||||
| 3 | |||||||||
| 4 | |||||||||
| 5 | |||||||||
| الإجمالي | 0 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
المجموعة E: الإجراءات التصحيحية والتقارير
ICM-31سجل الملاحظات الرقابية
| # | رقم الملاحظة | تاريخ الاكتشاف | المخزن | العملية | وصف الملاحظة | الخطورة | الأثر الكمي والمالي | السبب الجذري | الإجراء التصحيحي (رقمه) | الإجراء الوقائي (رقمه) | المسؤول | تاريخ الاستحقاق | الحالة | دليل الإغلاق | نتيجة التحقق من الفعالية | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||||||
| 1 | ||||||||||||||||
| 2 | ||||||||||||||||
| 3 | ||||||||||||||||
| 4 |
كل ملاحظة تقابلها إجراءات في ICM-32 بالرقم نفسه.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-32سجل الإجراءات التصحيحية والوقائية
| # | رقم الإجراء | رقم الملاحظة المرتبطة | النوع | وصف الإجراء | المسؤول | تاريخ الاستحقاق | أيام التأخر | الحالة | دليل التنفيذ | تاريخ التحقق من الفعالية | نتيجة التحقق | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||||
| 1 | ||||||||||||
| 2 | ||||||||||||
| 3 | ||||||||||||
| 4 | ||||||||||||
| 5 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-33تحليل السبب الجذري
| # | الخطوة | الإجابة | الدليل / الحالة | |
|---|---|---|---|---|
| 1 | وصف المشكلة | |||
| 2 | لماذا حدثت؟ (1) | |||
| 3 | لماذا؟ (2) | |||
| 4 | لماذا؟ (3) | |||
| 5 | لماذا؟ (4) | |||
| 6 | لماذا؟ (5) | |||
| 7 | السبب الجذري | |||
| 8 | ما أُثبت بدليل | |||
| 9 | ما يحتاج إلى إثبات | |||
| 10 | الإجراء التصحيحي | |||
| 11 | الإجراء الوقائي | |||
| 12 | كيف سنتحقق من الفعالية؟ |
انظر جدول 5 Whys للحالة الكاملة في القسم الثامن.
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-34متابعة الملاحظات المتأخرة
| # | رقم الملاحظة | الوصف | المسؤول | تاريخ الاستحقاق | أيام التأخر | سبب التأخر | الموعد الجديد | مستوى التصعيد | القرار | |
|---|---|---|---|---|---|---|---|---|---|---|
| مثال | ||||||||||
| 1 | ||||||||||
| 2 | ||||||||||
| 3 | ||||||||||
| 4 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-35تقرير رقابي يومي
| # | البند | العدد | القيمة | أقدم مستند | المسؤول | الإجراء | الحالة | |
|---|---|---|---|---|---|---|---|---|
| 1 | حركات غير مرحلة | |||||||
| 2 | أرصدة سالبة | |||||||
| 3 | تحويلات معلقة | |||||||
| 4 | تسويات يدوية | |||||||
| 5 | استلامات بلا محضر | |||||||
| 6 | صرف بلا طلب معتمد | |||||||
| 7 | حركات غير معتادة | |||||||
| الإجمالي | 0 | 0 |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-36تقرير رقابي شهري
| # | البند | التفاصيل | |
|---|---|---|---|
| 1 | الفترة | ||
| 2 | ملخص تنفيذ الخطة الرقابية | ||
| 3 | أهم المؤشرات (من ICM-37) | ||
| 4 | أهم الفروق (العجز والزيادة كل على حدة) | ||
| 5 | الملاحظات المفتوحة والمتأخرة | ||
| 6 | الإجراءات المنجزة وفعاليتها | ||
| 7 | مخاطر جديدة | ||
| 8 | التوصيات | ||
| 9 | احتياجات الدعم |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-37لوحة مؤشرات الأداء
| # | المؤشر | الفترة الحالية | الفترة السابقة | التغير | خط الأساس | الهدف الأولي المقترح | التفسير | الإجراء | |
|---|---|---|---|---|---|---|---|---|---|
| 1 | دقة سجلات المخزون | ||||||||
| 2 | دقة الكميات | ||||||||
| 3 | دقة مواقع التخزين | ||||||||
| 4 | نسبة تنفيذ خطة الجرد | ||||||||
| 5 | نسبة الفروق الجردية | ||||||||
| 6 | قيمة العجز وقيمة الزيادة (كل على حدة) | ||||||||
| 7 | قيمة التسويات الجردية | ||||||||
| 8 | نسبة الحركات غير المسجلة أو المتأخرة | ||||||||
| 9 | عدد الفروق المتكررة | ||||||||
| 10 | نسبة إغلاق الملاحظات الرقابية | ||||||||
| 11 | متوسط زمن إغلاق الفروق | ||||||||
| 12 | قيمة المخزون الراكد | ||||||||
| 13 | نسبة الأصناف ذات الرصيد السالب | ||||||||
| 14 | نسبة الحركات غير المدعومة بمستندات سليمة | ||||||||
| 15 | نسبة التزام العمليات بالإجراءات المعتمدة |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
ICM-38تقرير الإدارة العليا
| # | السؤال | الإجابة | |
|---|---|---|---|
| 1 | ماذا حدث؟ | ||
| 2 | ما الأثر؟ (كمي ومالي وتشغيلي) | ||
| 3 | ما السبب؟ (ثابت / يحتاج إثباتًا) | ||
| 4 | ما الإجراء؟ | ||
| 5 | من المسؤول؟ | ||
| 6 | ما الموعد؟ | ||
| 7 | ما القرار المطلوب من الإدارة؟ | ||
| 8 | ملخص المؤشرات الرئيسية |
البيانات المدخلة تبقى في هذه الصفحة فقط ولا تُحفظ ولا تُرسل إلى أي نظام؛ للاحتفاظ بها اطبع النموذج أو صدّره بصيغة CSV. صفوف «مثال» توضيحية ولا تُصدَّر.
◆سجل الملاحظاتسجل الملاحظات والإجراءات التصحيحية
حقول السجل ودورة حياة الملاحظة
يضم النموذجان ICM-31 وICM-32 السجل الكامل. هذه هي الحقول وسبب وجود كل منها:
| الحقل | الغرض |
|---|---|
| رقم الملاحظة وتاريخ الاكتشاف | تعريف فريد وبداية حساب زمن الإغلاق. |
| المخزن والعملية | تحديد أين وفي أي مرحلة وقعت. |
| وصف الملاحظة | وقائع محددة بالأرقام، لا أحكام. |
| درجة الخطورة | تحديد الأولوية (منخفضة، متوسطة، عالية، حرجة) وفق معايير تضعها المنشأة. |
| الأثر الكمي والمالي | حجم المشكلة بالوحدات والقيمة. |
| السبب الجذري | ما يجب معالجته لمنع التكرار. |
| الإجراء التصحيحي والوقائي | ما سيُفعل الآن، وما سيمنع تكراره. |
| المسؤول وتاريخ الاستحقاق | من يلتزم، ومتى. |
| الحالة | موقع الملاحظة في الدورة. |
| دليل الإغلاق ونتيجة التحقق من الفعالية | يثبتان أن الإجراء نُفذ وأنه نجح. |
حالات الملاحظة
جديدة قيد التحقيق بانتظار الاعتماد قيد التنفيذ بانتظار التحقق مغلقة متأخرة
| الحالة | متى تُستخدم | الانتقال التالي |
|---|---|---|
| جديدة | سُجلت ولم يبدأ فحصها. | قيد التحقيق |
| قيد التحقيق | يجري تحديد السبب والأثر. | بانتظار الاعتماد أو قيد التنفيذ |
| بانتظار الاعتماد | الإجراء أو التسوية مرفوعة لمن يعتمدها. | قيد التنفيذ |
| قيد التنفيذ | الإجراء معتمد ويجري تنفيذه. | بانتظار التحقق |
| بانتظار التحقق | نُفذ الإجراء وينتظر التحقق من فعاليته. | مغلقة (إن نجح) أو إعادة للتنفيذ |
| مغلقة | نُفذ الإجراء وثبتت فعاليته بدليل. | — |
| متأخرة | تجاوزت تاريخ الاستحقاق. | تصعيد حسب القسم الثالث |
لا تُعتبر مغلقة لمجرد تنفيذ تعديل رقمي أو إصدار مستند. تُغلق بعد التحقق من تنفيذ الإجراء وتقييم فعاليته بحسب طبيعة الملاحظة (مثل إعادة اختبار العينة أو عد متابعة).
◆حالات عمليةالحالات العملية ودراسات التطبيق (12 حالة)
جميع الحالات تعليمية مبسطة وليست وقائع حقيقية. الأرقام قابلة للمراجعة الحسابية، ويمكنك استبدالها ببيانات منشأتك.
الحالة 1: عجز في صنف بعد الجرد
| وصف الحالة | زيت هيدروليكي (كود OIL-46) يُخزن في براميل ويُصرف باللتر. عند الجرد المستمر ظهر نقص. |
| البيانات المتاحة | الرصيد الدفتري 1,250 لتر، العد الفعلي 1,100 لتر، تكلفة اللتر 4.8. |
| الخطر | نفاد غير متوقع أو صرف غير موثق، وأثر مالي. |
| خطوات الفحص | 1) فرق الكمية = 1,100 − 1,250 = −150 لتر. 2) إعادة العد بفريق مستقل. 3) مراجعة أوامر عمل الصيانة لنفس الفترة. 4) البحث عن برميل مفتوح. |
| المستندات المطلوبة | سجل حركة الصنف، أوامر عمل الصيانة، أذونات الصرف الورقية. |
| التحليل | قيمة الفرق = −150 × 4.8 = −720. وُجد أن 3 أوامر عمل استهلكت 50 لترًا لكل منها = 150 لترًا دون إذن صرف ← الفرق مفسَّر بالكامل. |
| السبب المحتمل (وما يحتاج إثباتًا) | سحب فنيي الصيانة من برميل مفتوح دون إذن صرف (مثبت بأوامر العمل). ما يحتاج إثباتًا: هل كان ذلك ممارسة معتادة أم حالة استثنائية. |
| الإجراء الفوري | ترحيل 3 أذونات صرف بقيمة الأوامر بعد اعتمادها، ثم مطابقة الرصيد. |
| الإجراء التصحيحي والوقائي | تصحيحي: ترحيل الأذونات بمستند معتمد. وقائي: ربط السحب من البرميل المفتوح بسجل سحب يومي وإذن مجمع، ومراجعة أسبوعية للأوامر المنفذة دون صرف. |
| المسؤوليات | أمين المخزن (الإذن)، مشرف الصيانة (الالتزام)، المراقب (التحقق). |
| التقرير / النموذج المناسب | ICM-20 ، ICM-21 ، ICM-22 ، ICM-32 |
| معيار إغلاق الحالة | مطابقة الرصيد بعد الترحيل، ومرور شهر دون تكرار الفرق في عد المتابعة. |
| الدرس المستفاد | العجز في الأصناف السائلة غالبًا ينشأ من سحب بلا مستند، لا من فقد. |
الحالة 2: زيادة غير مبررة في الرصيد
| وصف الحالة | بطاريات UPS: عند عد الكود BAT-12V-7A ظهرت زيادة، وظهر عجز في كود قديم مشابه BAT-12V-7. |
| البيانات المتاحة | BAT-12V-7A: دفتري 40، فعلي 46. BAT-12V-7: دفتري 6، فعلي 0. تكلفة الوحدة 120 للكودين. |
| الخطر | التقاص بين الصنفين يخفي المشكلة، وتتضاعف الأخطاء بتكرار الكود. |
| خطوات الفحص | 1) الفرق لكل كود على حدة. 2) مقارنة وصف الكودين. 3) مراجعة آخر حركات الكود القديم. 4) مراجعة محاضر الاستلام. |
| المستندات المطلوبة | بطاقتا الصنفين، سجل الحركات، محضر استلام آخر 6 أشهر. |
| التحليل | BAT-12V-7A: +6 × 120 = +720. BAT-12V-7: −6 × 120 = −720. الصافي 0 لكنه يخفي خطأين متقابلين. |
| السبب المحتمل (وما يحتاج إثباتًا) | نفس الصنف مكوَّد بكودين، واستُلمت الوحدات الست تحت الكود الجديد وصُرفت من القديم (محتمل ويحتاج إثباتًا بمحاضر الاستلام والصرف). |
| الإجراء الفوري | عدم تسوية أي من الفرقين قبل التحقق. |
| الإجراء التصحيحي والوقائي | تصحيحي: دمج الكودين بطلب واعتماد وإعادة تحويل الأرصدة بمستند. وقائي: فحص التكرار قبل إنشاء أي كود. |
| المسؤوليات | مسؤول البيانات (الدمج)، المراقب (الفحص)، مدير المخازن (الاعتماد). |
| التقرير / النموذج المناسب | ICM-14 ، ICM-20 ، ICM-21 |
| معيار إغلاق الحالة | كود واحد للصنف، وأرصدة مطابقة بعد الدمج، وتقرير تكرار الأكواد خالٍ من هذا الصنف. |
| الدرس المستفاد | لا تقرأ الفروق بصافيها. عجز وزيادة متقابلان ينبّهان إلى كود مكرر أو خلط. |
الحالة 3: تحويل صدر ولم يؤكد المخزن المستلم استلامه
| وصف الحالة | تحويل TR-5513 من المخزن الرئيسي إلى مخزن الموقع: فلنجات 6 بوصة. |
| البيانات المتاحة | صدر منذ 9 أيام: 120 قطعة. تكلفة القطعة 25. المخزن المستلم عدّها فعليًا ولم يؤكد بالنظام. |
| الخطر | الكمية خارج رصيد المخزن المصدر وليست متاحة بالمستلم، فيتعطل طلب الإنتاج. |
| خطوات الفحص | 1) تقرير التحويلات المعلقة. 2) الاتصال بالمخزن المستلم. 3) عد فعلي بالمستلم. 4) مقارنة الصادر بالمستلم. |
| المستندات المطلوبة | إذن التحويل، إذن الاستلام، تقرير نقل إن وُجد. |
| التحليل | الكمية الصادرة 120، المعدودة بالمستلم 118. الفرق −2 × 25 = −50. وُجد أن القطعتين تالفتان أثناء النقل. |
| السبب المحتمل (وما يحتاج إثباتًا) | عدم تأكيد الاستلام بالنظام لأن أمين المخزن المستلم كان في إجازة (مثبت)، ونقص القطعتين من التلف أثناء النقل (مثبت بتقرير الفحص). |
| الإجراء الفوري | تأكيد الاستلام بـ118 وتسجيل القطعتين تالفتين بمحضر. |
| الإجراء التصحيحي والوقائي | تصحيحي: تأكيد الاستلام وإقفال الفرق بمحضر تالف. وقائي: تعيين بديل في الإجازات، وتقرير يومي بالتحويلات المعلقة. |
| المسؤوليات | أمين المخزن المستلم (التأكيد)، المشرف (البديل)، المراقب (المتابعة). |
| التقرير / النموذج المناسب | ICM-09 ، ICM-35 ، ICM-22 |
| معيار إغلاق الحالة | تحويل مؤكد ومغلق، وأخطاء النقل مسجلة بمحضر معتمد، ولا تحويلات معلقة بأعمار تتجاوز المهلة. |
| الدرس المستفاد | التحويل غير المؤكد يُخفي كمية من الرصيد المتاح بين مخزنين. |
الحالة 4: استلام مسجل بكمية تختلف عن الكمية الفعلية
| وصف الحالة | كابل نحاسي 3×35 مم يُشترى بالمتر على بكرات. |
| البيانات المتاحة | أمر الشراء 500 م، مستند المورد 500 م، الإضافة بالنظام 500 م، وعند القياس الفعلي 480 م. تكلفة المتر 12. |
| الخطر | مخزون وهمي 20 م، ومطالبة موردين ضائعة. |
| خطوات الفحص | 1) مطابقة ثلاثية. 2) إعادة قياس البكرات. 3) مراجعة محضر الاستلام: هل قيس فعلًا؟ |
| المستندات المطلوبة | أمر الشراء، مستند المورد، محضر الاستلام، سجل القياس. |
| التحليل | الفرق = 480 − 500 = −20 م = −4% (20 ÷ 500). القيمة −20 × 12 = −240. |
| السبب المحتمل (وما يحتاج إثباتًا) | نقص في أطوال البكرات من المورد (يحتاج إثباتًا بمستند قياس مشترك)، أو أن الإضافة أُخذت من المستند بلا قياس (مثبت). |
| الإجراء الفوري | تعليق الصرف من البكرات المتنازع عليها وإبلاغ المشتريات والمورد. |
| الإجراء التصحيحي والوقائي | تصحيحي: تعديل الإضافة إلى 480 بمستند عكسي معتمد، ومطالبة المورد. وقائي: قياس إلزامي بحضور السائق للأصناف بالطول. |
| المسؤوليات | أمين المخزن (القياس)، المشتريات (المطالبة)، المراقب (التحقق). |
| التقرير / النموذج المناسب | ICM-07 ، ICM-22 |
| معيار إغلاق الحالة | تصحيح الإضافة، وتسوية مطالبة المورد (خصم أو استكمال)، وعدم تكرار الفرق في استلامات المورد التالية. |
| الدرس المستفاد | الإضافة تكون بالمستلم فعلًا لا بما يقوله مستند المورد. |
الحالة 5: صرف مكرر بسبب تكرار المستند
| وصف الحالة | قفازات لحام: إذنا صرف IS-7710 وIS-7711 متطابقان بالصنف والكمية والتاريخ والمستلم، بينما يوجد مستند ورقي واحد. |
| البيانات المتاحة | قبل الصرف 200 زوج. أُدخل الصرف مرتين (40 زوجًا لكل مرة). الدفتري بعدها 120، والفعلي 160. التكلفة 6.5. |
| الخطر | رصيد أقل من الواقع، فيصدر شراء لا حاجة له. |
| خطوات الفحص | 1) تقرير تكرار المستندات. 2) المطابقة بالإذن الورقي. 3) سؤال المستلم. |
| المستندات المطلوبة | الإذن الورقي، طلب الصرف، سجل الحركات. |
| التحليل | الفرق = 160 − 120 = +40 زوجًا = 40 × 6.5 = +260 وهو يساوي الصرف المكرر تمامًا. |
| السبب المحتمل (وما يحتاج إثباتًا) | إدخال المستند مرتين بسبب انقطاع الاتصال وإعادة الإرسال (محتمل، يحتاج مراجعة سجل النظام). |
| الإجراء الفوري | عدم تسوية الزيادة، وتحديد المستند المكرر. |
| الإجراء التصحيحي والوقائي | تصحيحي: عكس IS-7711 بإذن عكسي معتمد. وقائي: ضابط يمنع تكرار رقم المستند، وتقرير أسبوعي بتكرار الحركات. |
| المسؤوليات | أمين المخزن، مسؤول النظام، المراقب. |
| التقرير / النموذج المناسب | ICM-08 ، ICM-13 ، ICM-22 |
| معيار إغلاق الحالة | عكس المكرر بإذن معتمد، ومطابقة الرصيد 160، وخلو التقرير الأسبوعي من تكرارات جديدة. |
| الدرس المستفاد | زيادة الجرد قد تعني أنك صرفت المستند مرتين، لا أنك وجدت بضاعة جديدة. |
الحالة 6: صنف برصيد سالب
| وصف الحالة | وصلة سريعة 1/2 (FIT-05) ظهر رصيدها −35. |
| البيانات المتاحة | الرصيد الافتتاحي 20، المصروف 55، الاستلام 100 سُجل بعد الصرف بثلاثة أيام. تكلفة الوحدة 3. |
| الخطر | رصيد سالب مستحيل ماديًا ويشير إلى خلل في توقيت التسجيل. |
| خطوات الفحص | 1) سجل حركة الصنف بالتسلسل الزمني. 2) مقارنة تاريخ الاستلام الفعلي بتاريخ تسجيله. 3) عد الصنف. |
| المستندات المطلوبة | سجل الحركة، محضر الاستلام (التاريخ الفعلي)، إذن الصرف. |
| التحليل | قبل الاستلام: 20 − 55 = −35 (قيمته −35 × 3 = −105). بعد الاستلام: 20 − 55 + 100 = 65، وهو يطابق العد الفعلي ← لا فرق حقيقي. |
| السبب المحتمل (وما يحتاج إثباتًا) | تأخر تسجيل الاستلام (مثبت بتاريخ المحضر مقابل تاريخ الإدخال). |
| الإجراء الفوري | لا تسوية، يُكتفى بتوثيق السبب. |
| الإجراء التصحيحي والوقائي | تصحيحي: لا يلزم؛ الرصيد صحح نفسه. وقائي: مهلة قصوى لتسجيل الاستلام، وتقرير يومي بالأرصدة السالبة. |
| المسؤوليات | أمين المخزن (التسجيل)، المراقب (التقرير). |
| التقرير / النموذج المناسب | ICM-26 ، ICM-07 |
| معيار إغلاق الحالة | الرصيد موجب ومطابق، والسبب موثق، وتقرير السالب خالٍ منه. |
| الدرس المستفاد | الرصيد السالب غالبًا خطأ توقيت، لا نقص حقيقي، لكنه يحتاج تفسيرًا موثقًا. |
الحالة 7: فرق ناتج عن تحويل وحدة القياس
| وصف الحالة | سلك لحام يُشترى بالكرتونة (15 كجم) ويُصرف بالكيلوجرام. معامل التحويل المسجل بالنظام 1 كرتونة = 5 كجم. |
| البيانات المتاحة | استلام 20 كرتونة، صرف 260 كجم، تكلفة الكجم 2.5. |
| الخطر | فروق وهمية وتكلفة خاطئة. |
| خطوات الفحص | 1) مقارنة معامل النظام بمستند المورد. 2) عد الصنف. 3) بناء الرصيد يدويًا. |
| المستندات المطلوبة | بطاقة الصنف، فاتورة المورد، سجل الحركة. |
| التحليل | الرصيد الفعلي = 20 × 15 − 260 = 40 كجم. الدفتري = 20 × 5 − 260 = −160 كجم. الفرق = 40 − (−160) = +200 كجم = 20 × (15 − 5). قيمته 200 × 2.5 = +500. |
| السبب المحتمل (وما يحتاج إثباتًا) | معامل تحويل خاطئ (مثبت بمقارنته بمستند المورد). |
| الإجراء الفوري | عدم تسوية الفرق، وتصحيح المعامل أولًا. |
| الإجراء التصحيحي والوقائي | تصحيحي: تعديل المعامل بطلب واعتماد وإعادة احتساب الحركات المتأثرة. وقائي: فحص دوري للمعاملات (ICM-14). |
| المسؤوليات | مسؤول البيانات (التعديل)، المراقب (الفحص)، الحسابات (أثر القيمة). |
| التقرير / النموذج المناسب | ICM-14 ، ICM-20 ، ICM-22 |
| معيار إغلاق الحالة | المعامل صحيح، والرصيد 40 كجم مطابق، ولا فرق مماثل في أصناف الكرتونة الأخرى. |
| الدرس المستفاد | قبل أن تسوّي فرق جرد، تحقق من وحدة القياس ومعامل التحويل. |
الحالة 8: صنف راكد عالي القيمة
| وصف الحالة | مضخة تفريغ احتياطية (PMP-VAC) لا حركة عليها منذ 31 شهرًا. |
| البيانات المتاحة | الكمية 3، تكلفة الوحدة 14,000، الاستهلاك الشهري 0. |
| الخطر | تجميد رأس مال، وتقادم محتمل. |
| خطوات الفحص | 1) آخر حركة واستهلاك تاريخي. 2) هل الماكينة المرتبطة ما زالت تعمل؟ 3) مدة التوريد. 4) إمكانية الاستخدام لماكينات أخرى. |
| المستندات المطلوبة | تقرير الحركة، قائمة الماكينات، رأي الصيانة. |
| التحليل | القيمة = 3 × 14,000 = 42,000. مدة التغطية غير محددة لأن الاستهلاك صفر. |
| السبب المحتمل (وما يحتاج إثباتًا) | توقف الماكينة (المرتبطة) أو ارتفاع المخزون الاحتياطي عن حاجتها. ما يحتاج إثباتًا: هل الماكينة متوقفة نهائيًا أم مؤقتًا. |
| الإجراء الفوري | حجز الصنف في موقع آمن ومنع الشراء المتكرر. |
| الإجراء التصحيحي والوقائي | تصحيحي: قرار موثق (احتفاظ مبرر / نقل / بيع / إعدام). وقائي: مراجعة دورية للمخزون الاحتياطي عند توقف أي ماكينة. |
| المسؤوليات | مدير الصيانة (الرأي الفني)، مدير المخازن (التنفيذ)، الإدارة والحسابات (الاعتماد). |
| التقرير / النموذج المناسب | ICM-25 ، ICM-27 ، ICM-28 |
| معيار إغلاق الحالة | قرار معتمد منفذ أو احتفاظ مبرر موثق بتاريخ مراجعة قادم. |
| الدرس المستفاد | ليس كل راكد خسارة، لكن كل راكد عالي القيمة يحتاج قرارًا موثقًا. |
الحالة 9: تسوية يدوية متكررة
| وصف الحالة | خلال 3 أشهر نُفذت 14 تسوية يدوية في مخزن واحد، كلها بواسطة المستخدم نفسه واعتمدها الشخص نفسه. |
| البيانات المتاحة | 9 تسويات عجز مجموعها 1,350، و5 تسويات زيادة مجموعها 480. |
| الخطر | ضعف الفصل بين المهام وإخفاء الأسباب الجذرية. |
| خطوات الفحص | 1) سرد التسويات حسب الصنف والسبب. 2) مراجعة ملفات التحقيق. 3) مقارنة المنفذ بالمعتمد. 4) طلب تفسير موثق. |
| المستندات المطلوبة | ICM-12، ملفات التحقيق، سجل التعديلات. |
| التحليل | الصافي = 480 − 1,350 = −870، لكن الحركة الإجمالية 1,350 + 480 = 1,830. الصافي وحده يقلل ظاهر الحجم. |
| السبب المحتمل (وما يحتاج إثباتًا) | استخدام التسوية بديلًا عن التحقيق (مثبت بغياب ملفات التحقيق)، واجتماع التنفيذ والاعتماد (مثبت). ما يحتاج إثباتًا: الأسباب الفعلية لكل فرق. |
| الإجراء الفوري | إيقاف أي تسوية جديدة إلا بتحقيق واعتماد مستقل. |
| الإجراء التصحيحي والوقائي | تصحيحي: مراجعة التسويات الأربع عشرة وفتح تحقيق للمهم منها. وقائي: فصل التنفيذ عن الاعتماد، وتقرير أسبوعي بالتسويات. |
| المسؤوليات | مدير المخازن (إعادة الاعتماد)، المراجع الداخلي (الاختبار)، المراقب (التحقيق). |
| التقرير / النموذج المناسب | ICM-12 ، ICM-04 ، ICM-29 |
| معيار إغلاق الحالة | لا تسوية بلا ملف تحقيق، واعتماد من شخص مستقل، وانخفاض عدد التسويات اليدوية فترتين متتاليتين. |
| الدرس المستفاد | كثرة التسويات اليدوية مؤشر على خلل في الإجراء قبل أن تكون مؤشرًا على خلل في الأفراد. |
الحالة 10: فرق وزن في لفائف أو خامات معدنية
| وصف الحالة | لفائف صلب: وزن نظري بالسجل مقابل وزن بميزان المخزن. |
| البيانات المتاحة | عشر لفائف: الدفتري 250.000 طن، الوزن الفعلي 248.900 طن. تكلفة الطن 780. وعند الاستلام: مستند المورد 25.000 طن، الوزن الفعلي للفة واحدة 24.850 طن. |
| الخطر | فقد غير حقيقي بسبب فرق وزن نظري، أو فقد حقيقي مخفي. |
| خطوات الفحص | 1) مطابقة وزن المستند بالميزان وقت الاستلام. 2) التحقق من معايرة الميزان. 3) مقارنة وزن المخزن بميزان آخر. 4) مراجعة الصرف. |
| المستندات المطلوبة | مستند المورد، شهادة معايرة الميزان، أوراق العد بالوزن. |
| التحليل | الفرق = 248.900 − 250.000 = −1.100 طن = −0.44% (1.1 ÷ 250). القيمة −1.1 × 780 = −858. عند الاستلام: −150 كجم = −0.6% (150 ÷ 25,000). |
| السبب المحتمل (وما يحتاج إثباتًا) | اختلاف الوزن النظري عن الفعلي (احتمال)، أو اختلاف معايرة الموازين (يحتاج إثباتًا بشهادتي المعايرة). الحد المقبول يحدده العقد والمواصفة. |
| الإجراء الفوري | إعادة الوزن على ميزان معاير ومقارنة النتيجة. |
| الإجراء التصحيحي والوقائي | تصحيحي: تسجيل الفرق ضمن حدود العقد أو مطالبة المورد إن تجاوزها. وقائي: معايرة دورية، واعتماد الوزن الفعلي للإضافة لا النظري. |
| المسؤوليات | أمين المخزن (الوزن)، الجودة (المعايرة)، المشتريات (المطالبة)، المراقب (التحقق). |
| التقرير / النموذج المناسب | ICM-07 ، ICM-17 ، ICM-20 |
| معيار إغلاق الحالة | فرق موثق ومفسَّر ضمن حد معتمد أو مطالبة منفذة، ومعايرة سارية. |
| الدرس المستفاد | في الخامات بالوزن، افحص الميزان قبل أن تتهم العملية. |
الحالة 11: صنف موجود فعليًا في موقع مختلف عن الموقع المسجل
| وصف الحالة | حساس قرب (SN-18): سجل النظام موقعه A-02-04، لكن لم يجده العادّ هناك. |
| البيانات المتاحة | الدفتري في A-02-04: 12، المعدود هناك: 0. وجدت 12 وحدة في B-11-01. تكلفة الوحدة 55. |
| الخطر | رصيد صحيح على مستوى الصنف لكن موقعه خاطئ ← صنف «مفقود» عند الحاجة، وطلب شراء غير لازم. |
| خطوات الفحص | 1) عد الصنف في المواقع المجاورة. 2) مراجعة تحويلات المواقع. 3) مطابقة إجمالي الصنف بالنظام. |
| المستندات المطلوبة | سجل تحويلات المواقع، بطاقة الموقع. |
| التحليل | على مستوى الصنف: 12 = 12 ← لا فرق. على مستوى الموقع: A-02-04: −12 و B-11-01: +12 ← دقة المواقع منخفضة. قيمة التعرض 12 × 55 = 660 (ليست خسارة). |
| السبب المحتمل (وما يحتاج إثباتًا) | نقل الصنف دون تسجيل (محتمل)، ويحتاج التحقق من أمين المخزن. |
| الإجراء الفوري | نقل الصنف للموقع المسجل أو تصحيح الموقع بمستند. |
| الإجراء التصحيحي والوقائي | تصحيحي: تحديث الموقع بإذن. وقائي: إلزام تسجيل تحويلات المواقع، وجرد المواقع دوريًا. |
| المسؤوليات | أمين المخزن، المراقب. |
| التقرير / النموذج المناسب | ICM-14 ، ICM-17 ، ICM-20 |
| معيار إغلاق الحالة | الموقع بالنظام يطابق الواقع، وانخفاض عدد أخطاء المواقع في الجرد التالي. |
| الدرس المستفاد | الصنف الموجود في مكان آخر ليس مفقودًا؛ لكنه يعمل كأنه مفقود. |
الحالة 12: ملاحظة رقابية تكررت بعد إغلاقها
| وصف الحالة | ملاحظة OBS-014: «صرف دون طلب معتمد»، أُغلقت بعد تدريب أمناء المخازن وبدليل ورقة الحضور. |
| البيانات المتاحة | قبل الإغلاق: 9 من 40 إذنًا مفحوصًا بلا طلب معتمد. بعد 3 أشهر: 7 من 40. |
| الخطر | تكرار المخاطرة بعد «إغلاق» شكلي، وفقد مصداقية السجل. |
| خطوات الفحص | 1) إعادة سحب عينة جديدة. 2) مراجعة دليل الإغلاق الأصلي. 3) مراجعة أسباب غياب الضابط. |
| المستندات المطلوبة | سجل الملاحظات، عينة الأذون، ورقة الحضور. |
| التحليل | نسبة المخالفة قبل = 9 ÷ 40 = 22.5%، بعد = 7 ÷ 40 = 17.5%. تحسن محدود لكن لا يعكس إغلاقًا فعالًا. |
| السبب المحتمل (وما يحتاج إثباتًا) | الإجراء اقتصر على التدريب ولم يغيّر الضابط في النظام (مثبت). ما يحتاج إثباتًا: هل التكرار في نفس الأقسام. |
| الإجراء الفوري | إعادة فتح الملاحظة بالحالة «قيد التنفيذ». |
| الإجراء التصحيحي والوقائي | تصحيحي: حجب الصرف بدون رقم طلب معتمد بالنظام. وقائي: إضافة اختبار فعالية (إعادة العينة) شرطًا للإغلاق. |
| المسؤوليات | مدير المخازن (القرار)، مسؤول النظام (الحجب)، المراقب (اختبار الفعالية). |
| التقرير / النموذج المناسب | ICM-31 ، ICM-32 ، ICM-34 |
| معيار إغلاق الحالة | عينة جديدة خالية من المخالفة، وضابط النظام يعمل، ونتيجة التحقق «فعّال» بدليل. |
| الدرس المستفاد | الإغلاق يكون بالفعالية لا بالتنفيذ. |
◆القاموسقاموس المصطلحات
القاموس العربي الإنجليزي (28 مصطلحًا)
اضغط «البحث» في الشريط العلوي للوصول إلى أي مصطلح مباشرة.
| المقابل العربي | المصطلح الإنجليزي | الشرح المبسط | مثال عملي |
|---|---|---|---|
| مراقبة المخزون | Inventory Control | فحص مستقل ومنتظم يتأكد من صحة الأرصدة والحركات والقيمة. | مراجعة عينة أذون الصرف الأسبوعية. |
| مراقبة المخازن | Warehouse Monitoring | متابعة العمليات والالتزام بالإجراءات داخل المخزن (أوسع من الأرصدة وحدها). | زيارة ميدانية لقائمة التحقق ICM-06. |
| دقة المخزون | Inventory Accuracy | مدى مطابقة السجلات للواقع، وتُعرَّف طريقة قياسها قبل المقارنة. | 188 صنفًا مطابقًا من 200 = 94%. |
| الجرد الدوري المستمر | Cycle Counting | عد أجزاء من المخزون على مدار السنة بدل عد كل شيء مرة واحدة. يختلف عن الجرد الفعلي الشامل في التوقيت والنطاق. | عد 7 أصناف يوميًا وفق خطة ABC. |
| الجرد الفعلي | Physical Inventory | عد المخزون الموجود فعليًا في تاريخ محدد، ويكون عادة شاملًا. | جرد نهاية السنة المالية. |
| فرق المخزون | Stock Variance | الفرق بين الفعلي والدفتري؛ يُحدد نوعه (عجز أو زيادة) وسببه لاحقًا. ليس تسوية. | 462 − 480 = −18. |
| مطابقة المخزون | Inventory Reconciliation | مقارنة أرصدة النظام بالعد الفعلي وبالمستندات وتفسير الفروق. | مطابقة بعد الجرد وقبل أي تسوية. |
| تسوية مخزنية | Stock Adjustment | تعديل السجل بعد التحقيق والاعتماد ليطابق الواقع. تختلف عن الفرق (ما وُجد) وعن التحقيق (لماذا). | تسوية 3 وحدات بقيمة 105. |
| تحليل السبب الجذري | Root Cause Analysis | الوصول إلى السبب الأعمق الذي إن عولج منع التكرار. | 5 Whys وباريتو. |
| إجراء تصحيحي | Corrective Action | معالجة الأثر بعد وقوع المشكلة وإزالة سببها المباشر. | ترحيل أذون الصرف المتأخرة. |
| إجراء وقائي | Preventive Action | ما يمنع حدوث المشكلة أو تكرارها مستقبلًا. يختلف عن التصحيحي بأنه يعالج الاحتمال. | تقرير يومي بالأذون غير المرحلة. |
| الفصل بين المهام | Segregation of Duties | عدم تركز الطلب والتنفيذ والمراجعة والاعتماد في شخص واحد. | من يعد الجرد لا يعتمد التسوية وحده. |
| سجل التدقيق (أثر المراجعة) | Audit Trail | سجل زمني يوضح من فعل ماذا ومتى في النظام. | من عدّل معامل التحويل ومتى. |
| تقييم المخزون | Inventory Valuation | إعطاء المخزون قيمة نقدية وفق سياسة المنشأة المحاسبية (لا تفرض الحقيبة طريقة بعينها). | كمية × تكلفة الوحدة. |
| مخزون بطيء الحركة | Slow-Moving Inventory | يتحرك بمعدل منخفض مقارنة بالرصيد، وقد يظل مبررًا (حرج). | تغطية 100 شهر لحزام B-52. |
| مخزون متقادم | Obsolete Inventory | لم يعد له استخدام متوقع (توقف الاستخدام أو تغير التصميم). أخطر من البطيء لأنه بلا حركة مستقبلية. | قطعة لماكينة خرجت من الخدمة نهائيًا. |
| نفاد المخزون | Stockout | عدم توفر الصنف عند الحاجة. غير الرصيد السالب الذي هو خطأ تسجيل. | نفاد حساس قرب أوقف خط الإنتاج. |
| رصيد سالب | Negative Stock | رصيد دفتري أقل من صفر، ومستحيل ماديًا، ويشير إلى تأخر تسجيل أو خطأ. | FIT-05 بـ −35 مؤقتًا. |
| تقرير الاستثناءات | Exception Report | تقرير يعرض فقط ما خرج عن القاعدة بدل كل الحركات. | تقرير يومي بالتحويلات المعلقة. |
| إجراء التشغيل القياسي | Standard Operating Procedure (SOP) | وثيقة تحدد من يفعل ماذا ومتى لعملية كاملة. | إجراء الجرد الدوري. |
| تعليمات العمل | Work Instruction (WI) | خطوات تفصيلية لمهمة واحدة داخل الإجراء. | كيفية تعبئة ورقة العد. |
| نظام تخطيط موارد المنشأة | ERP | نظام متكامل يدير المخازن والمشتريات والحسابات وغيرها. | تقرير حركة الصنف من النظام. |
| نظام إدارة المخازن | WMS | نظام متخصص بإدارة المواقع وحركات المخزن التفصيلية. | تحديد موقع الصنف وتتبع التحويلات. |
| مؤشر أداء رئيسي | KPI | رقم محدد المعادلة يقيس جانبًا من الأداء ويقود إجراء. | نسبة تنفيذ خطة الجرد. |
| تصنيف ABC | ABC Classification | ترتيب الأصناف حسب أثرها (قيمة الاستهلاك مثلًا) لتوجيه الجهد. | A: قليلة وعالية الأثر. |
| وقت القطع | Cut-off | اللحظة التي تُفصل عندها الحركات قبل العد عن الحركات بعده. | قطع الحركات الساعة 07:30. |
| المطابقة الثلاثية | Three-way Match | مطابقة أمر الشراء ومستند المورد والعد الفعلي. | قبل أي إضافة للمخزن. |
| العد دون إظهار الرصيد | Blind Count | عد لا يعرف فيه العادّ الرصيد الدفتري لتقليل التحيز. | ورقة العد ICM-17. |
طريقة استخدام الحقيبة
أزرار الشريط العلوي
- الفهرس: يفتح قائمة الأقسام. اضغط السهم بجوار أي قسم لرؤية أقسامه الفرعية، ويظهر القسم الحالي مظللًا.
- طريقة الاستخدام: هذه النافذة.
- البحث: ابحث عن مصطلح أو إجراء أو نموذج، واضغط النتيجة للانتقال إلى موضعها.
- الطباعة: اطبع القسم الحالي أو الحقيبة كاملة.
- ليلي / نهاري: يبدل الألوان دون أن تفقد موضعك.
- الرئيسية: يعيدك إلى بداية الحقيبة.
كيف تطبقها في منشأة جديدة؟
- ابدأ: اقرأ مدخل الحقيبة، واختر مخزنًا ونطاقًا تجريبيًا، وعبّئ حصر المخازن ومصفوفة المخاطر.
- نفّذ: راجع الحركات أسبوعيًا بالنماذج، وجرّب جردًا مضبوطًا، وسجّل كل فرق وملاحظة.
- تابع: أغلق الملاحظات بعد التحقق من فعاليتها، وقِس المؤشرات، وأصدر تقريرًا شهريًا.
تنبيهات مهمة
- النماذج قابلة للتعبئة والطباعة وتصدير CSV، لكن لا تُحفظ أي بيانات تدخلها ولا تُرسل إلى أي نظام. احفظ عملك بالطباعة أو التصدير.
- الحدود الرقمية والصلاحيات والسياسات تعتمدها منشأتك. الحقيبة تقترح أطرًا ولا تدّعي اعتمادًا أو توافقًا مع معيار بعينه.
- لا تعالج فروق الجرد بتعديل الرصيد قبل التحقيق والاعتماد.
اختر مسارك
خبرة ميدانية تتجاوز 25 عامًا في إدارة المخازن واللوجستيات وسلاسل الإمداد، مع التركيز على تطوير الممارسات التشغيلية وتحسين الأداء وإدارة المخزون. يُراجَع هذا المحتوى دوريًا لمواكبة أحدث الممارسات التشغيلية.
آخر مراجعة للمحتوى:
25+ years of hands-on experience in warehouse, logistics, and supply chain management, with a focus on operational improvement, inventory management, and practical warehouse systems. This content is reviewed periodically to reflect current operational practices.
Last reviewed:
🧰 حقائب وأدوات ذات صلة
أدوات وحقائب تدريبية من WarehouseGuide.net مرتبطة مباشرة بموضوع الدورة المستندية والرقابة على المخزون.
هذه الروابط مختارة لصلتها المباشرة بموضوع هذه الصفحة، وليست قائمة عشوائية من كل محتوى الموقع.